投资观点:无
1. 力拓
1.1 产销情况
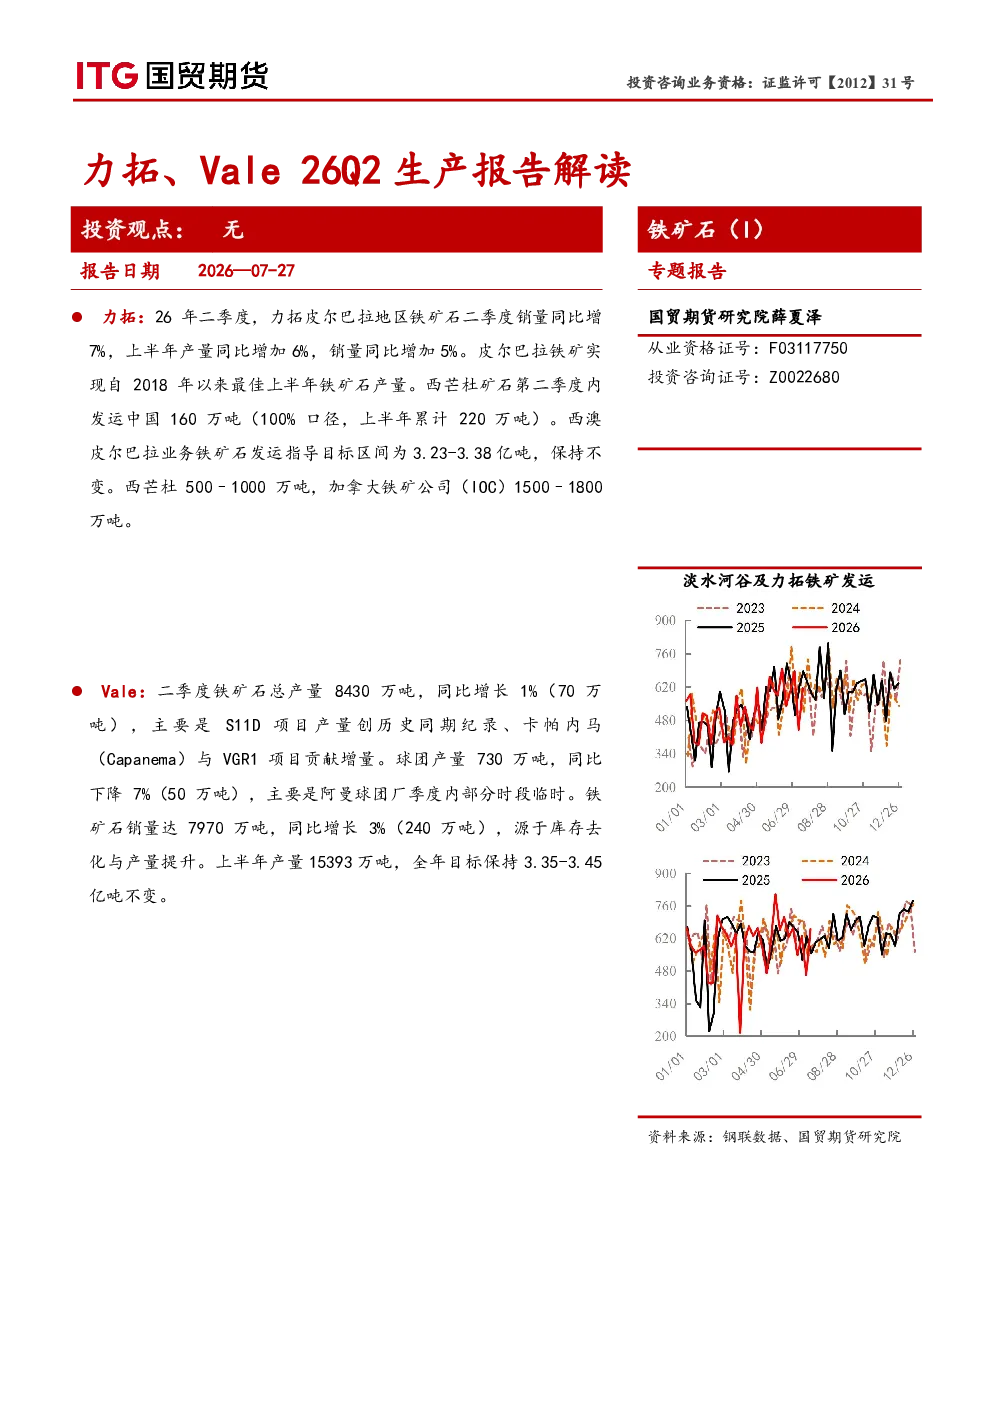
- 2026年二季度,力拓皮尔巴拉地区铁矿石销量同比增7%,上半年产量同比增加6%,销量同比增加5%。皮尔巴拉铁矿实现自2018年以来最佳上半年产量。
- 二季度产量同比保持稳定,得益于生产率提升举措落地。销量同比增长7%,为2020年以来最高水平,由系统高效运行与健康库存水平支撑。SP10产品占总销量的8%。
- 西芒杜矿石第二季度产量环比提升,但受安全事故和临时设施可靠性影响。库存情况:截至6月末,矿山堆存未破碎矿石760万吨,全系统库存合计960万吨。第二季度发运中国160万吨(上半年累计220万吨),产品铁品位达65.8%。
1.2 资本项目推进及2026年发运目标
- 资本项目:
- Brockman Syncline 1:设计产能3400万吨/年,计划2027年首次投产。
- Hope Downs 2(Bedded Hilltop):设计产能3100万吨/年,力拓占比50%,2027年实现首采。
- West Angelas Sustaining:设计产能3500万吨/年,力拓占比53%,2027年首次投产。
- 西芒杜:SimFer矿山产能6000万吨/年,核心基础设施调试计划于2026年全年推进,支撑2028年下半年满产爬坡。
- Rhodes Ridge项目:设计产能4000–5000万吨/年,力拓占比50%,2029年完成。
- 2026年销量指引:西芒杜500–1000万吨,加拿大铁矿公司(IOC)1500–1800万吨。皮尔巴拉铁矿石指引取决于采矿区域审批进度。下半年部分季度港口外运能力将降至3.6亿吨/年以下,期间推进多项重大资本项目提升系统灵活性。
2. Vale
2.1 产销情况
- 2026年二季度铁矿石总产量8430万吨,同比增长1%(70万吨),主要受S11D项目产量创历史同期纪录、卡帕内马(Capanema)与VGR1项目贡献增量。球团产量730万吨,同比下降7%(50万吨),主要受阿曼球团厂部分时段临时停产影响。铁矿石销量达7970万吨,同比增长3%(240万吨),源于库存去化与产量提升。
(1) 北部系统
- 26Q2产量3960万吨,同比减少170万吨,主要受北塞拉(Serra Norte)原矿供应减少影响。S11D项目产量达2340万吨(同比增加250万吨),创历史同期新高。南塞拉+20项目与紧凑型破碎项目预计2026年下半年投产,从2027年起支撑产量。
(2) 东南部系统
- 26Q2产量2430万吨,同比增加330万吨,主要受Brucutu矿区原矿供应提升和卡帕内马项目产能爬坡推进。Alegria矿区破碎能力提升,生产率改善。Água Limpa矿区于2025年6月复产,贡献增量。
(3) 南部系统
- 26Q2产量1210万吨,同比减少100万吨,主要受Fábrica和Viga矿区全面停产影响。Vargem Grande Complex在VGR1项目爬坡产量提升,部分抵消减量影响。
分析师介绍
- 薛夏泽:国贸期货研究院黑色金属资深分析师,西安交通大学金融硕士。专注于黑色板块铁元素系列研究,擅长通过基本面挖掘驱动逻辑,结合技术面捕捉交易时机,为客户提供专业咨询和定制化套保方案。
免责声明
- 本报告中的信息均源于公开可获得的资料,国贸期货力求准确可靠,但不对上述信息的准确性及完整性做任何保证。本报告不构成个人投资建议,也未针对个别投资者特殊的投资目标、财务状况或需要,投资者需自行判断本报告中的任何意见或建议是否符合其特定状况,据此投资,责任自负。本报告仅向特定客户推送,未经国贸期货授权许可,任何引用、转载以及向第三方传播的行为均构成对国贸期货的侵权,我司将视情况追究法律责任。期市有风险,入市需谨慎。