-
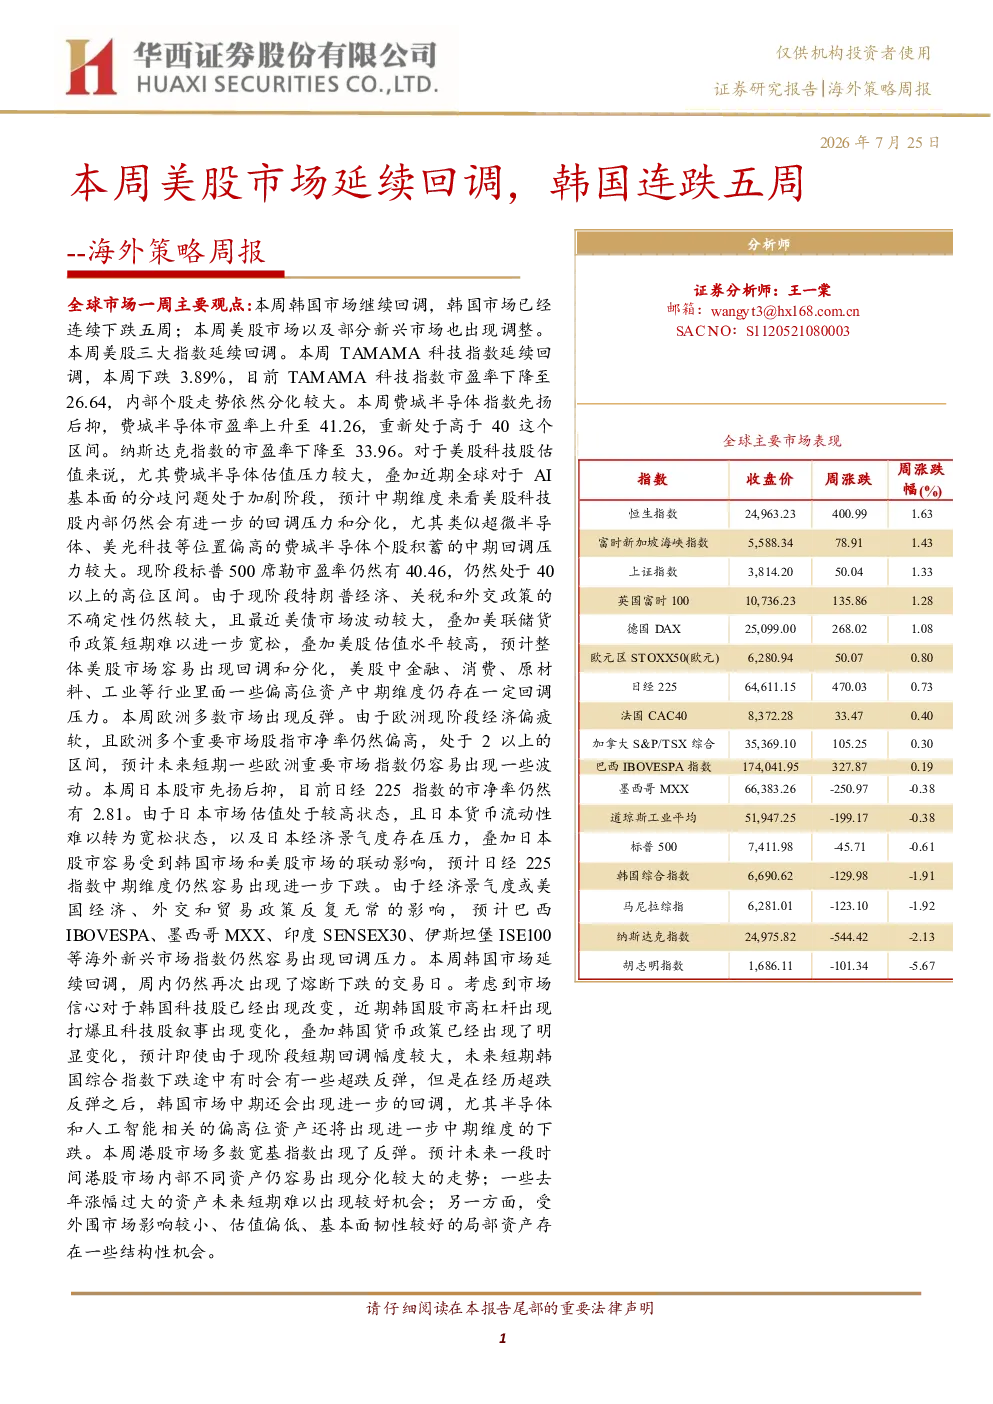
本周全球市场表现
- 发达市场涨跌不一,英国富时100上涨1.28%,纳斯达克指数下跌2.13%。
- 新兴市场多数下跌,恒生指数上涨1.63%,胡志明指数下跌5.67%。
-
美股市场近一周表现
- 大盘表现:标普500指数下跌0.61%,纳斯达克指数下跌2.13%,道琼斯工业指数下跌0.38%。标普500细分行业多数上涨,能源板块涨幅最大(3.75%),通讯服务板块跌幅最大(-6.15%)。表现较好的个股包括西屋制动(15.42%)、洛克希德马丁(14.51%)、数字房地产信托(14.49%)。
- 科技股估值:TAMAMA科技指数下跌3.89%,市盈率降至26.64;费城半导体指数市盈率升至41.26。美股科技股估值压力较大,预计中期仍存在回调风险,尤其是超微半导体、美光科技等高位个股。标普500席勒市盈率仍处于高位(40.46),叠加特朗普政策不确定性、美债市场波动等因素,美股整体易出现回调和分化。
- 美国中概股表现:纳斯达克金龙指数下跌2.8%。表现较好的个股包括惠普森医药(38.18%)、骇维金属加工(33.87%)、团车(21.69%)。建议持续跟踪中概股相关政策。
-
港股市场近一周表现
- 大盘表现:恒生指数上涨1.63%,恒生中国企业指数上涨1.63%,恒生香港中资企业指数上涨3.93%,恒生科技指数上涨0.14%。
- 行业表现:原材料业涨幅最大(11.17%),信息科技业跌幅最大(-2.8%)。
- 个股表现:恒生指数前十大个股中金融业占比较大,表现前三的个股为中银香港(10.22%)、舜宇光学科技(8.16%)、中国人寿(7.4%)。恒生中国企业指数、恒生香港中资企业指数、恒生科技指数的前十大个股中,金融业、工业、资讯科技业占比较大。
- 市场展望:港股多数宽基指数反弹,但内部资产分化较大,去年涨幅过大的资产短期机会有限,估值偏低、基本面韧性较好的局部资产存在结构性机会。
-
本周重要海外经济数据
- 日本:2026年6月CPI同比增速1.7%(前值1.5%),核心CPI同比增速1.6%(前值1.4%)。
- 英国:2026年5月失业率4.9%(与前值持平),2026年6月CPI同比增速2.6%(前值2.8%)。
- 欧元区:2026年7月消费者信心指数-15.9(前值-17.7),ZEW经济景气指数23.4(前值9.5)。
-
风险提示
- 美联储货币政策超预期、经济增长不及预期、全球地缘政治风险加剧、全球黑天鹅事件。