登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
会议纪要
/
报告详情
长江金工 港股通交易解析与事件驱动策略
2026-07-21
未知机构
一抹朝阳
核心观点与关键数据
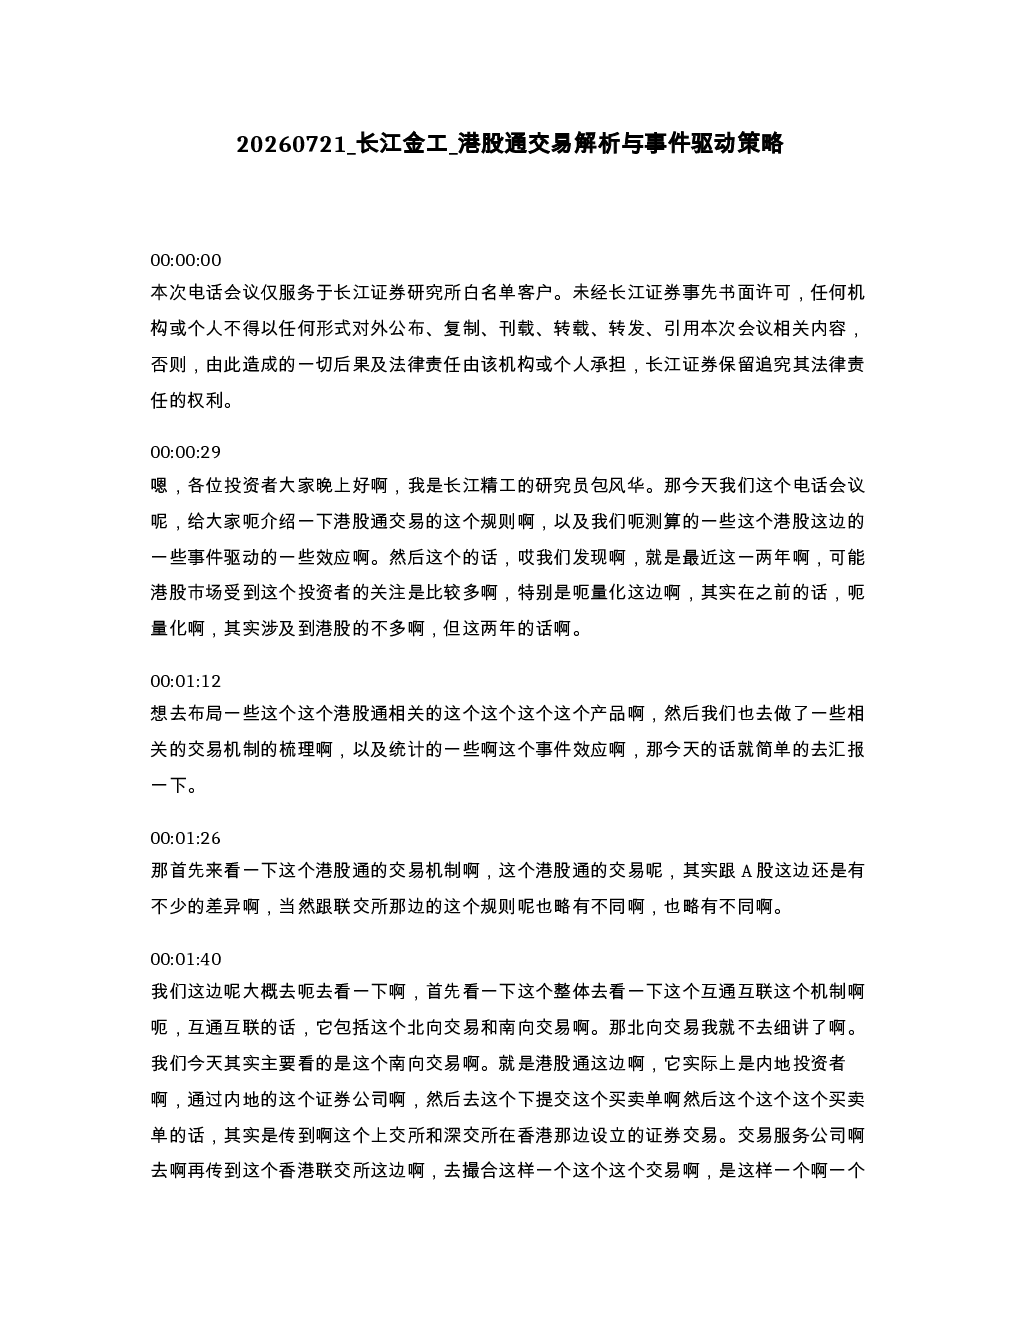
港股通交易机制解析
港股通交易机制与A股存在差异,主要涉及内地投资者通过内地券商下单,经上交所和深交所香港子公司转至香港联交所撮合交易。
关键角色包括中国结算作为名义持有人(代持港股,负责分红、配股等,但不支持打新),以及额度管理(总额度与每日额度限制)。
交易日为内地与香港联交所交易日交集,交易时间更长(如开市前9:00-9:30,持续交易至16:00,收市竞价4:00-4:10),但申报时段受限(仅9:00-9:15)。
交收制度为T+2,遇节假日顺延,但圣诞前夕、元旦及除夕等半日市需额外调整计算。
货币与汇率:参考汇率用于日内冻结资金,结算汇兑比率用于T+2交收结算,且港股分红可能为非港币现金或股票,需中国结算统一换汇。
港股通标的分析
标的范围:沪市港股通曾排除恒生综合小型股指数成分股(2023年3月后统一),目前约610只股票。
风格特征:港股通标的多为大市值股票(对数总市值显著高于非标的),估值(PB)和盈利(ROE)略优,行业集中于医药、地产、交运等。
表现对比:港股通指数(如上证港股通、中证港股通)相对恒生指数近年超额收益不明显,受市场风格影响较大。
事件效应测算
入通事件
:市场提前反应,T-10至T-1日存在显著正超额收益(平均1.48%),T日仍有0.51%超额,但T+10后趋于随机。
A股回购事件
:T-10至T日存在正效应(平均0.36%),持续约2个季度,T日胜率56%。
A股定增事件
:T-60至T日显著正效应(平均0.87%),但效应短暂(几天内消失)。
股权激励事件
:T-20至T日存在正效应(预案公告日超额1.75%,胜率77%),持续约1个月,T日胜率56%。
其他事件(如高管增减持)无稳定规律。
事件驱动策略回测
构建策略:分配A股回购(10%)、定增(10%)、股权激励(10%)各事件权重,事件内个股等权,剩余配中证港股通综合指数。
结果:年化收益13%,超额收益15.3%,最大回撤改善,换手率11倍。
考虑交易费用(7300bps):年化收益28.36%,超额收益10.86%。
降低仓位(事件仓位降至30%):年化收益3.07%,超额收益5.54%。
研究结论
港股通交易机制独特,投资者需关注T+2交收、汇率换算等差异。
港股通标的偏大市值、高基本面,但整体超额收益不持续,受市场风格影响。
A股公司事件(如入通、回购、定增、股权激励)在港股存在显著事件效应,但部分效应提前释放(如入通)。
事件驱动策略可行,短期高仓位(60%)能获取超额收益,但需权衡换手率与费用。
未来港股通标的可能随两地上市公司增加而扩大。
你可能感兴趣
长江金工 2026年研究精选港股与外资港股通持股与资金流中的选股信息
未知机构
2026-09-12
长江金工 港股通持股与资金流中的选股信息
未知机构
2026-07-22
长江金工 2026年研究精选港股与外资QFII重仓股识别及策略构建
未知机构
2026-09-12
长江金工 软硬轮动估值修复窗口开启 港股通互联网 港股通科技指数配置解读
未知机构
2026-07-14
长江金工景顺长城量化港股通基金经理调研纪要
未知机构
2026-09-09
长江金工问道行业 CXO出海与内需共振如何布局港股医疗
未知机构
2026-07-21
2025年9月电脑社媒热度趋势及热点事件驱动与市场反响解析.pdf
文化传媒
数说Social Research
2025-10-13
数说Social Research:2025年11-12月方便面社媒热度趋势与热点事件驱动解析
文化传媒
数说Social Research
2025-12-30
国盛海外9月港股通巡礼:爱芯元智(0600HK)业务与产品解析
未知机构
2026-09-09
国君金工|生猪行业多维度变量解析与投资策略
国泰君安证券
2025-03-17