摘要
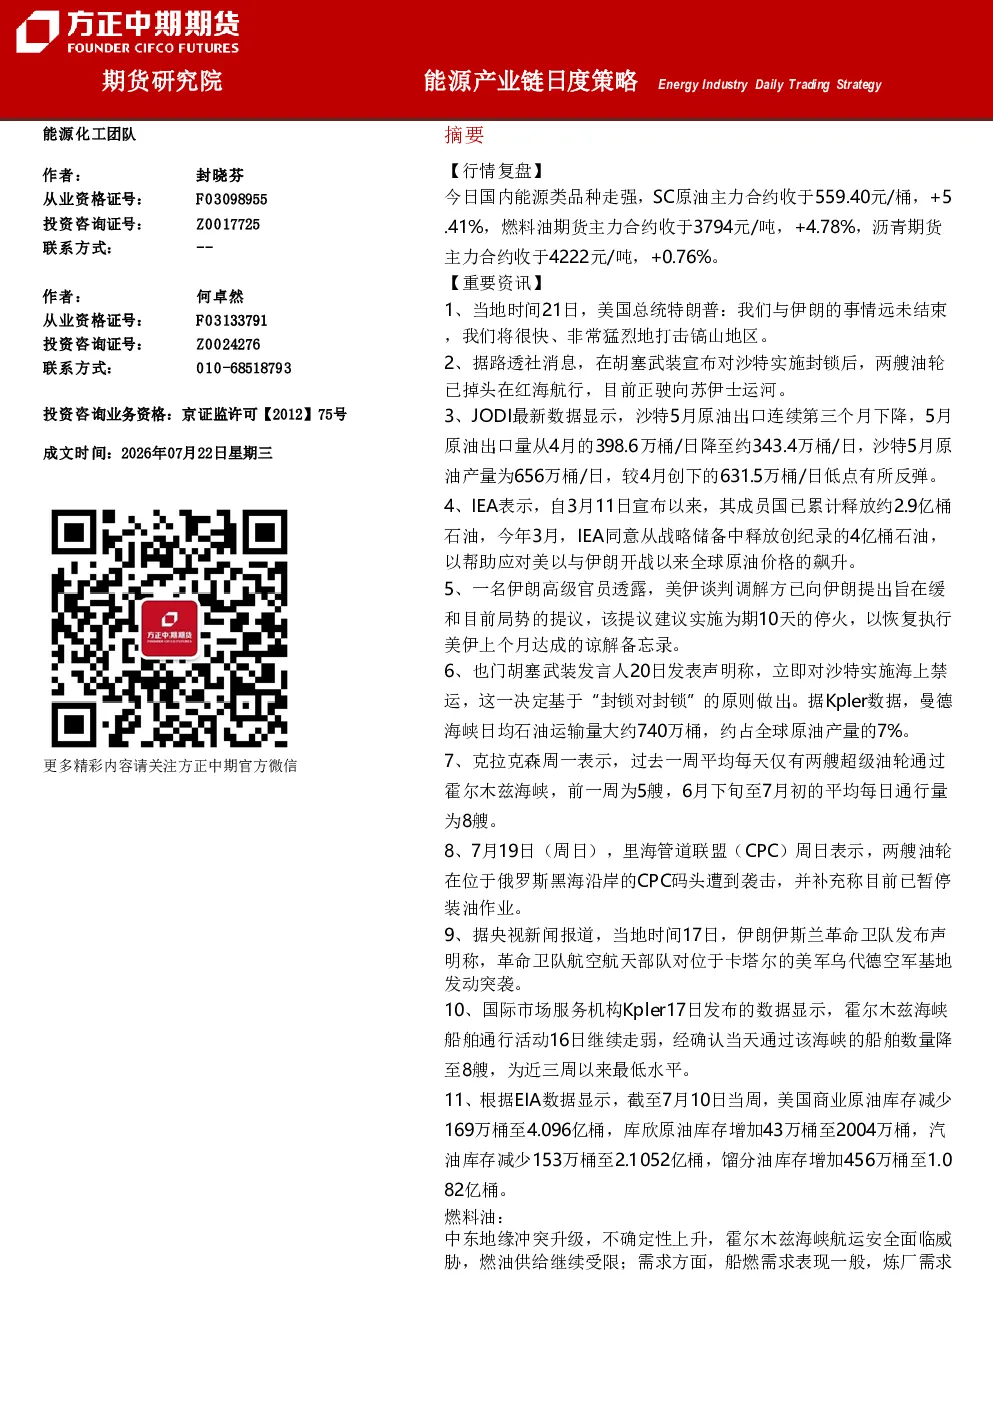
能源化工团队今日国内能源类品种走强,SC原油、燃料油期货主力合约分别上涨5.41%和4.78%,沥青期货主力合约上涨0.76%。
重要资讯
- 美国总统特朗普威胁将猛烈打击伊朗镐山地区。
- 两艘油轮在红海掉头航行,避开胡塞武装封锁。
- 沙特5月原油出口连续第三个月下降至约343.4万桶/日。
- IEA累计释放约2.9亿桶石油,帮助应对原油价格上涨。
- 伊朗高级官员透露美伊谈判调解方提出10天停火提议。
- 胡塞武装对沙特实施海上禁运,曼德海峡石油运输量约占全球7%。
- 霍尔木兹海峡超级油轮通行量降至每日两艘。
- 里海管道联盟码头遭袭击,暂停装油作业。
- 伊朗革命卫队突袭卡塔尔美军乌代德空军基地。
- 霍尔木兹海峡船舶通行活动降至近三周最低水平。
- EIA数据显示美国商业原油库存减少169万桶,库欣原油库存增加43万桶。
燃料油
- 供给:中东地缘冲突升级,霍尔木兹海峡航运安全受威胁,燃油供给受限。
- 需求:船燃需求表现一般,高硫发电需求处于旺季。
- 库存:新加坡燃料油库存下降62000桶至4周低点1911.5万桶。
沥青
- 供给:7月份国内沥青炼厂总排产量为126.2万吨,环比增加6.6万吨,同比下降124.6万吨。
- 需求:国内多地遭遇极端天气,公路项目施工受阻,沥青刚需释放受限。
- 库存:截止7月20日当周,国内沥青企业厂库库存为78.2万吨,贸易商库存为99.2万吨。
市场逻辑
美伊重启谈判与冲突升级可能性并存,市场担忧风险扩散至曼德海峡,油价走强。当前美伊停火破裂,海峡流量再度降至低位,供给收紧,油价初步计价地缘升温,上行阻力逐渐上升。预计双方会继续拉扯,原油供给和运输不畅,油价偏强震荡。美伊局势紧张背景下,燃油供给仍存变数,船燃需求表现一般,高硫发电需求处于旺季。7月份国内沥青炼厂排产同比降幅达50%,后续排产有回升预期,但下游受天气影响,沥青刚需受限,库存低位有所回升。
交易策略
美伊局势持续扰动,重启谈判与胡塞介入并存,能源品短线走势面临变数。操作上建议暂时观望。SC原油主力合约下方支撑位500-510,上方压力位580-590;燃料油主力合约下方支撑位3500-3550,上方压力位3900-3950;沥青主力合约下方支撑位4100-4150,上方压力位4300-4350。