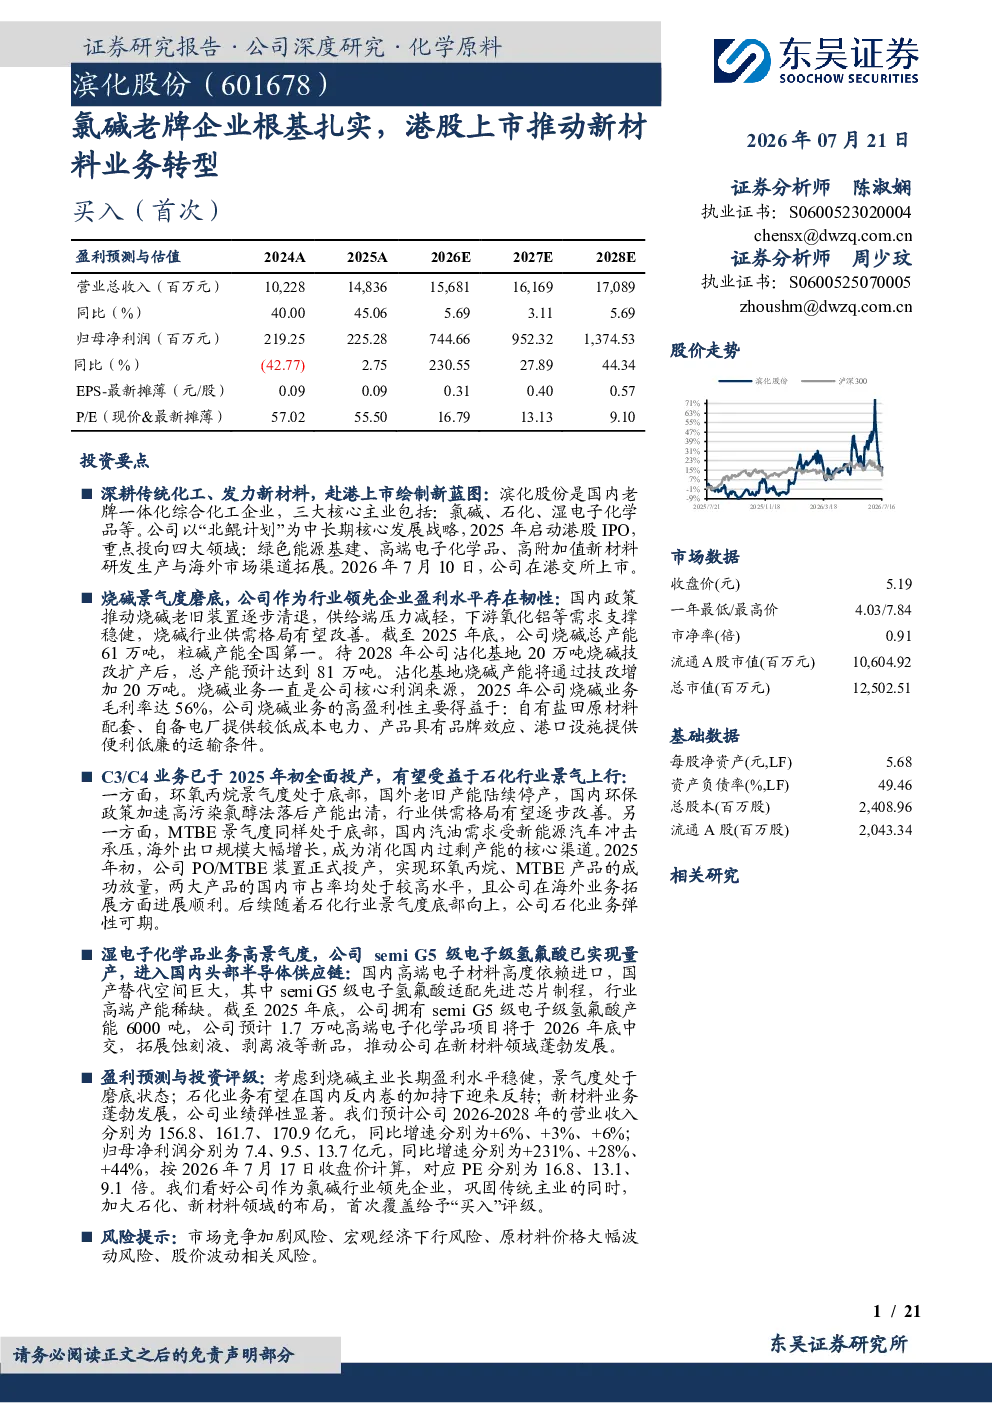
滨化股份:老牌化工企业根基扎实,港股上市推动新材料业务转型
公司概况与战略
滨化股份是国内老牌一体化综合化工企业,三大核心主业包括氯碱、石化、湿电子化学品等。公司以“北鲲计划”为中长期发展战略,2025年启动港股IPO,重点投向绿色能源基建、高端电子化学品、高附加值新材料研发生产与海外市场渠道拓展。2026年7月10日,公司在港交所上市。
业务板块与协同发展
公司业务板块协同发展,2025年烧碱、环氧丙烷、MTBE业务贡献主要收入,其中烧碱业务贡献主要毛利,环氧丙烷、MTBE业务毛利阶段性承压。电子级氢氟酸业务盈利改善,其他业务毛利贡献提升。
烧碱业务
- 景气度:国内政策推动烧碱老旧装置逐步清退,供给端压力减轻,下游氧化铝等需求支撑稳健,烧碱行业供需格局有望改善。
- 竞争优势:公司烧碱产能行业领先,粒碱产能全国第一;实现“盐-电-氯”全产业链一体化布局;享受便利及丰富的港口资源。
- 关键数据:截至2025年底,公司烧碱总产能61万吨,待2028年技改扩产后,总产能预计达到81万吨。
C3/C4业务
- 环氧丙烷:行业处于底部盘整状态,落后工艺路线逐渐淘汰,行业格局有望优化。公司拥有丰富的环氧丙烷生产经验和客户积累,总产能达51万吨/年。
- MTBE:下游以调和汽油为主,公司海外拓展顺利。公司MTBE产能领先,具备港口优势、原料优势,开工率优于行业均值。
电子级氢氟酸业务
- 应用空间:国内semi G5级电子级氢氟酸是半导体及微电子制造中的核心湿电子化学品。
- 竞争优势:公司是国内semi G5级氢氟酸的主要生产企业,产品性能优异,已向国内领先的半导体企业供应产品。
- 关键数据:截至2025年底,公司电子级氢氟酸设计产能6000吨,实际产量为6400吨,产能利用率超100%。
盈利预测与投资评级
- 关键假设:烧碱景气度磨底,公司规模优势明显;C3/C4业务有望受益于石化行业景气上行;MTBE行业集中度有望提升;电子级氢氟酸需求旺盛。
- 盈利预测:预计公司2026-2028年营业收入分别为156.8、161.7、170.9亿元,同比增速分别为+6%、+3%、+6%;归母净利润分别为7.4、9.5、13.7亿元,同比增速分别为+231%、+28%、+44%。
- 投资评级:首次覆盖给予“买入”评级。
风险提示
- 市场竞争加剧风险
- 宏观经济下行风险
- 原材料价格大幅波动风险
- 股价波动相关风险