你可能感兴趣
中国巨石(600176)1H26初步净利润280-310亿元符合预期,维持买入评级
花旗2026-07-14
中国铝业(2600.HK)实地考察要点
花旗2026-07-27
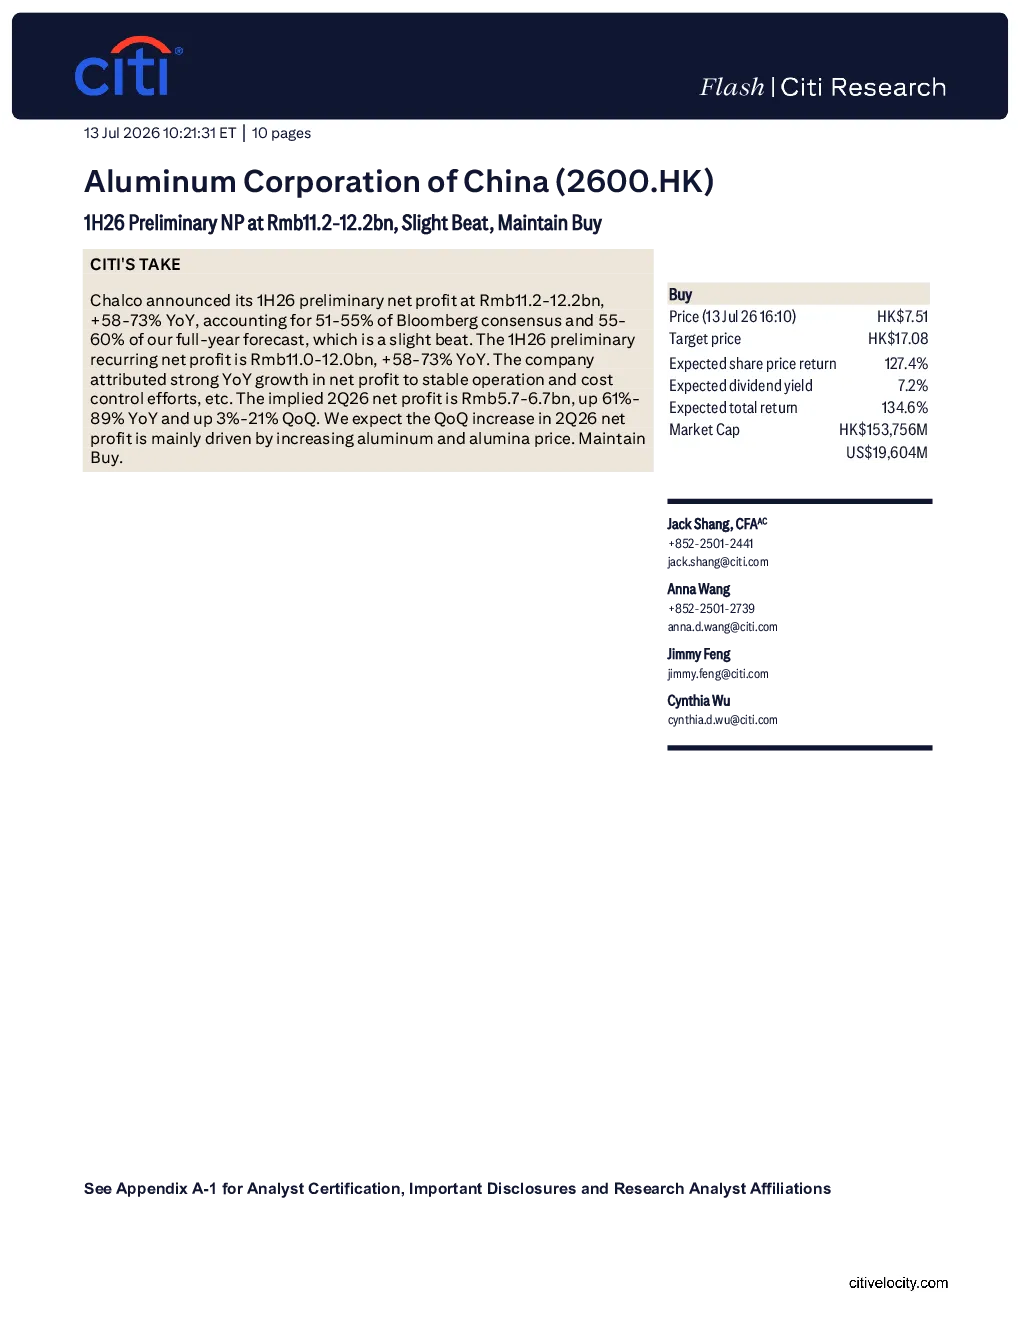
中国铝业(2600.HK)债务置换,以改善资产负债表和盈利;维持买入
德意志银行2017-12-05
钾肥板块量价齐升,1H26归母净利润12.8-15.0亿元
国信证券2026-07-15
聚氨酯、石化板块景气回升,1H26归母净利润98-104亿元
国信证券2026-07-07
太阳 宇通客车 公布1H26业绩 收入167.2亿元 同比 3.65 归母净利润18.7亿元
未知机构2026-08-10
宁波容百新能源科技2026上半年初步净利润1-1.2亿元,模型更新与维持
花旗2026-07-07
劲方医药2595 HK 1H26减亏,KRAS G12D肺癌初步临床数据亮眼,临床催化剂丰富
交银国际2026-09-16
劲方医药(2595 HK)1H26减亏,KRAS G12D肺癌初步临床数据亮眼,临床催化剂丰富
交银国际2026-09-16