你可能感兴趣
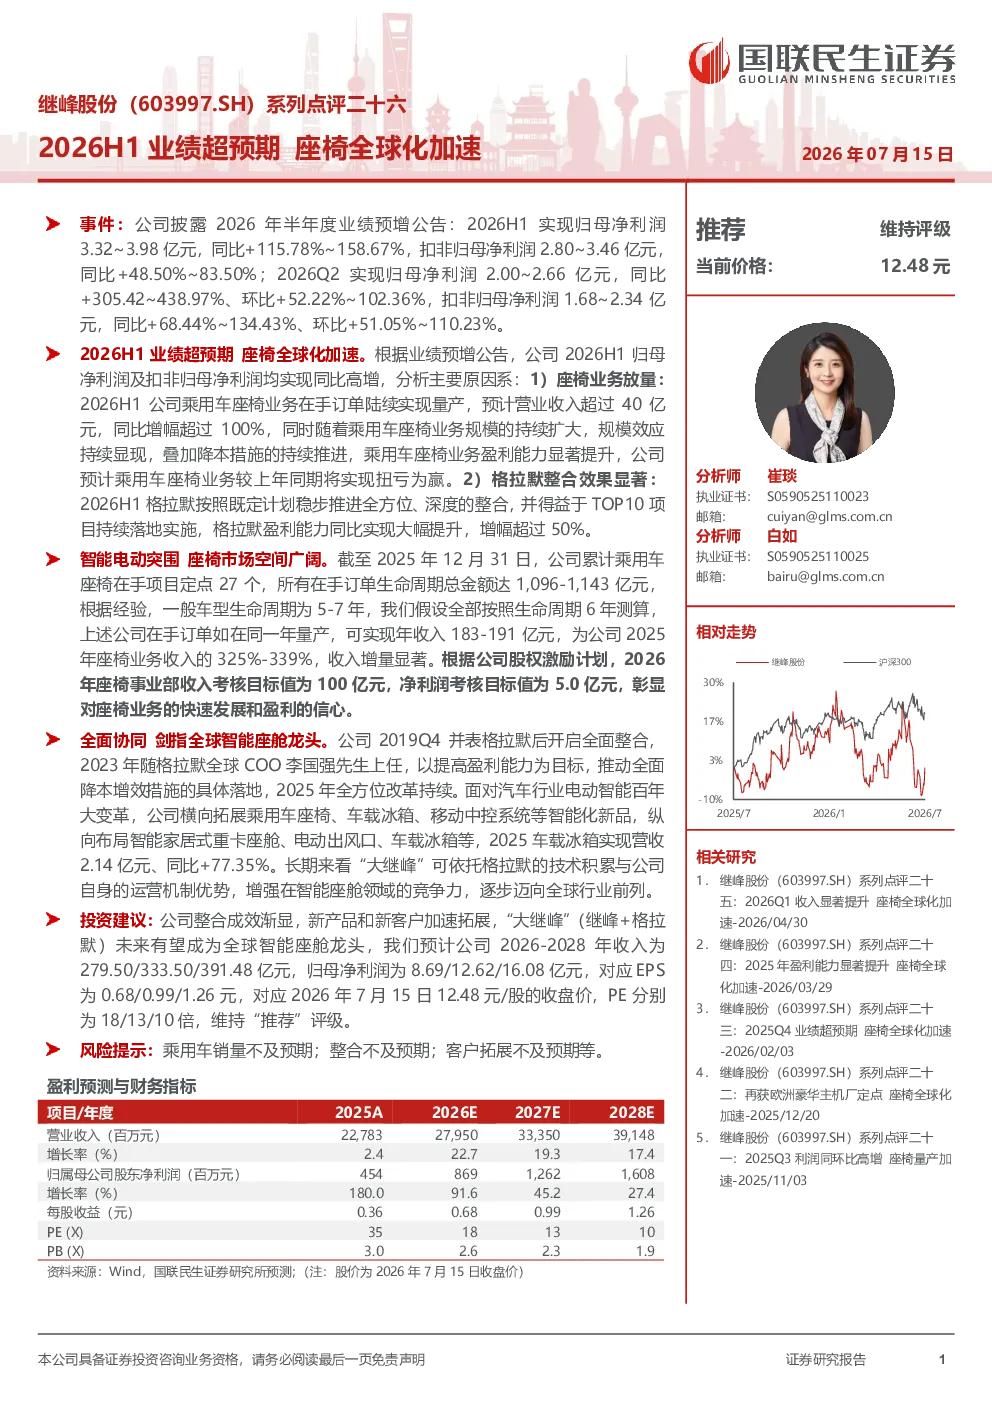
继峰股份(603997.SH)系列点评二十七:2026H1业绩超预期 座椅全球化加速
国联民生证券2026-08-14
继峰股份丨2026Q2 业绩超预期 座椅全球化加速 国联民生汽车 崔琰团队
未知机构2026-08-17
系列点评二十二再获欧洲豪华主机厂定点,座椅全球化加速
国联民生证券2025-12-20
系列点评二十四2025年盈利能力显著提升,座椅全球化加速
国联民生证券2026-03-29
继峰股份丨2026Q2业绩超预期座椅全球化加
未知机构2026-08-17
系列点评一:业绩符合预期 座椅量产加速
交通运输民生证券2024-01-31
系列点评十五:2024年业绩符合预期 座椅量产加速
交通运输民生证券2025-01-26
系列点评二十六:业绩逆势增长 国际化全面加速
华西证券2023-03-12
系列点评四:业绩符合预期,全球化+机器人加速成长
机械设备民生证券2024-04-30
系列点评五:业绩符合预期 全球化+机器人加速成长
机械设备民生证券2024-07-09