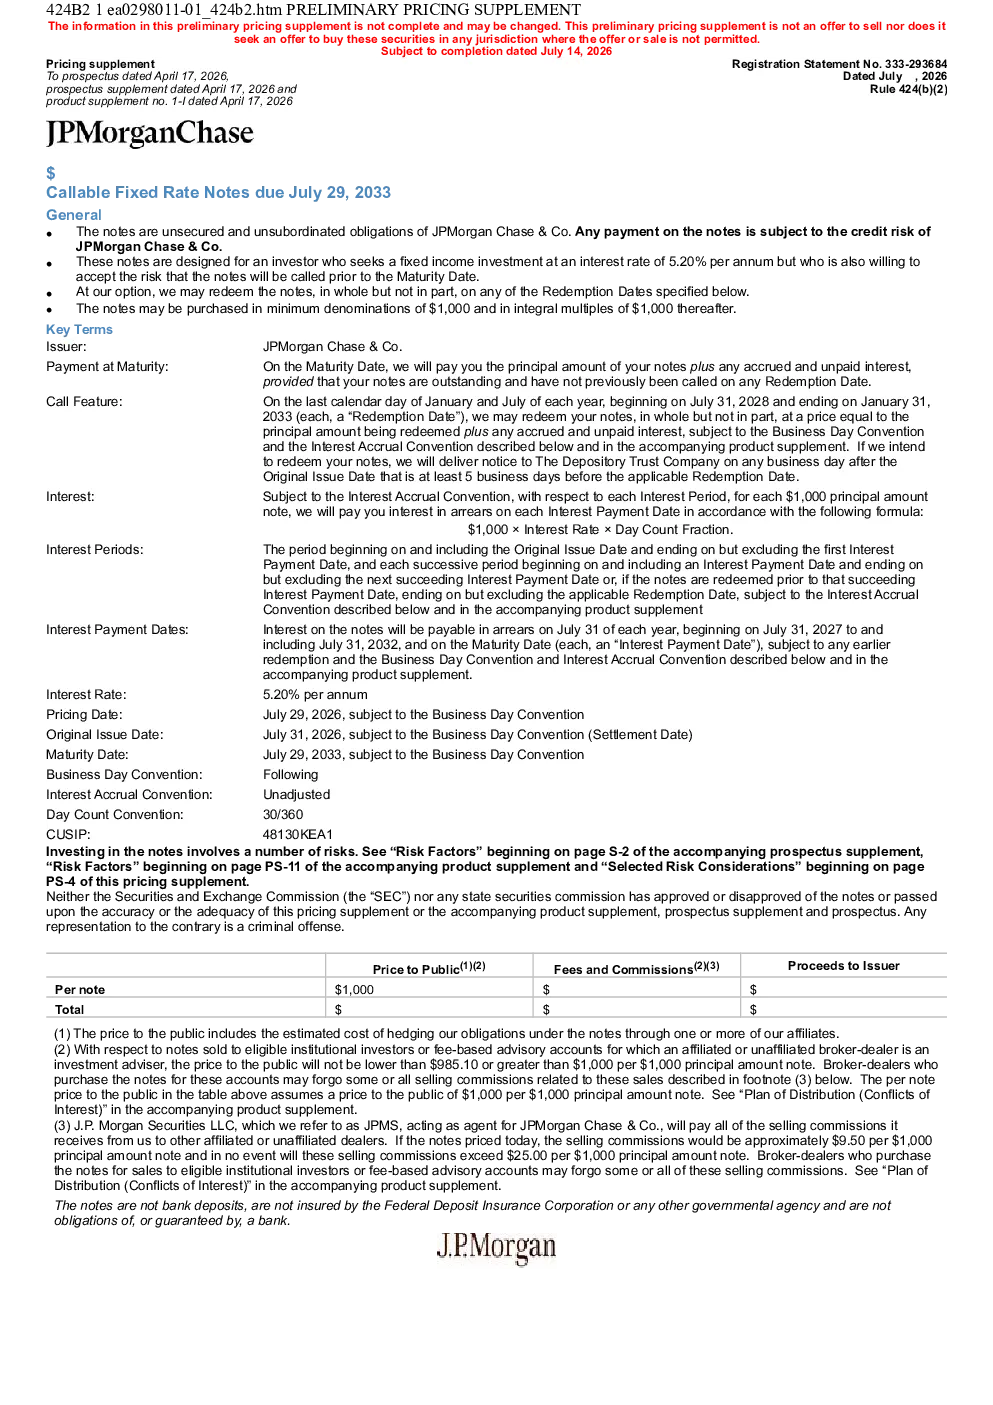
核心观点与关键数据
- 发行主体与产品概述:本研报介绍了由摩根大通公司(JPMorgan Chase&Co.)发行的不可转换固定利率票据,到期日为2033年7月29日。这些票据为无担保、不优先的债务工具,票面利率为5.20%,面向寻求固定收益投资但愿意承担票据可能在到期前被赎回风险的投资者。
- 赎回条款:发行人有权在每年1月最后一天和7月最后一天(自2028年7月31日起至2033年1月31日止,每个“赎回日”)选择全额赎回票据,赎回价格为面值加上应计未付利息。首次付息日为2027年7月31日,最后付息日为2032年7月31日,到期日为2033年7月29日。
- 关键数据:
- 面值:1000美元起购,整数倍递增。
- 票面利率:5.20%。
- 到期日:2033年7月29日。
- 赎回日:每年1月和7月的最后一天,自2028年7月31日起至2033年1月31日止。
- 付息日:每年7月31日,自2027年7月31日起至2032年7月31日。
风险因素
- 提前赎回风险:发行人可能因市场利率下降等原因选择提前赎回票据,导致投资者无法获得预期利息收入,且可能无法以相同或更高利率再投资。
- 信用风险:票据的偿付取决于发行人的信用状况,若发行人信用评级下降或信用利差扩大,票据的市场价值可能受到不利影响。
- 再投资风险:若票据被提前赎回,投资者需要重新投资赎回款项,但无法保证获得同等回报和利率。
- 流动性风险:票据不在交易所上市,JPMS可能但不承诺提供二级市场交易,二级市场流动性可能不足,影响交易价格。
- 利益冲突风险:发行人与其关联方在票据发行、计算代理和避险等方面扮演多种角色,可能存在利益冲突,影响投资者利益。
- 二级市场价格风险:
- 票据发行价格包含代理佣金、避险成本和第三方电子平台费用等,二级市场价格可能低于发行价格。
- 多种经济和市场因素(如信用状况、到期时间、利率水平、赎回可能性等)会影响票据价值。
税收处理
- 根据特殊税务顾问意见,票据将被视为提供固定利率支付的债务工具,在美国联邦所得税方面按债务工具处理。
分销计划
- 面向合格机构投资者或基于费用的顾问账户的票据,公允价格不低于985.10美元,不高于1000美元/1000美元面值票据。
- JPMS将支付其从发行人处获得的全部销售佣金给其他关联方或非关联方经销商,佣金约为9.50美元/1000美元面值票据,最高不超过25.00美元/1000美元面值票据。
- 购买这些票据的经销商可能放弃部分或全部销售佣金。