核心观点与关键数据
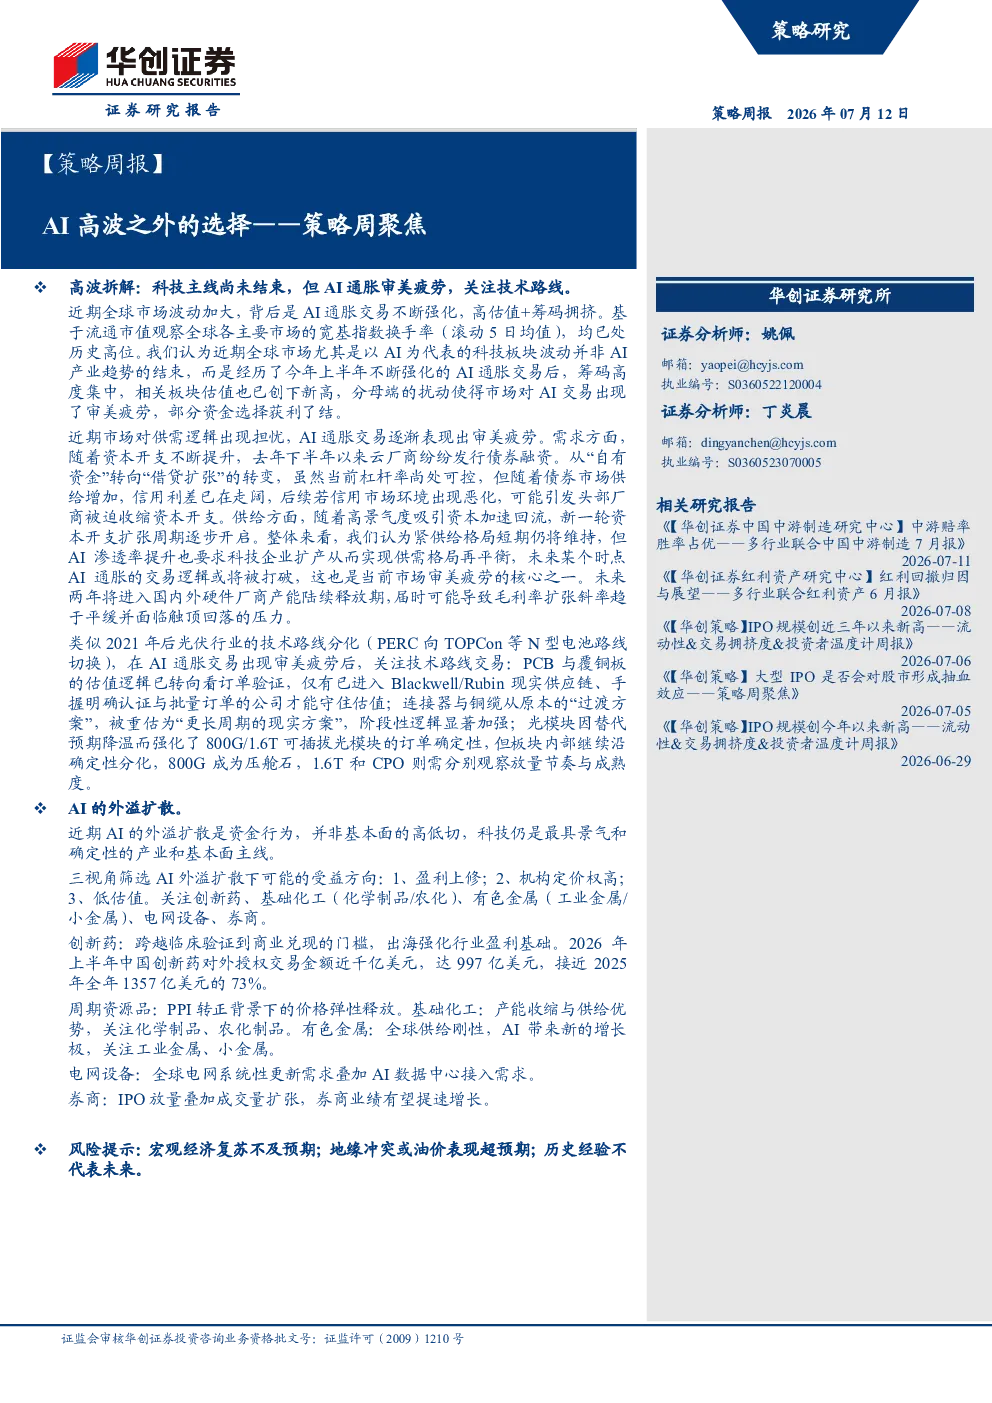
近期全球市场波动加大,主要原因是AI通胀交易不断强化,导致高估值和筹码拥挤。全球主要市场宽基指数换手率均处历史高位,A股科创50换手率处近5年96%分位,美股纳斯达克指数换手率创近5年新高。
AI通胀交易担忧
上半年AI交易的核心是供需错配下的通胀逻辑。随着大模型商业化加速,算力需求持续抬升,云厂商大幅上调资本开支,但供给端高度集中且产能收缩,导致硬件环节供需缺口放大。近期市场对供需逻辑出现担忧,云厂商从“自有资金”转向“借贷扩张”,债券融资规模大幅增加,信用利差走阔,可能引发头部厂商收缩资本开支。供给端,新一轮资本开支扩张周期逐步开启,但紧供给格局短期仍将维持,未来1-2年国内外硬件厂商产能释放可能导致毛利率扩张斜率趋于平缓。
技术路线交易
类似2021年后光伏行业的技术路线分化,AI科技板块也将转向技术路线和订单兑现的严格分化。PCB与覆铜板估值逻辑转向看订单验证,连接器与铜缆被重估为“更长周期的现实方案”,光模块内部继续沿确定性分化,800G成为压舱石,1.6T和CPO则需分别观察放量节奏与成熟度。
AI外溢扩散
近期AI的外溢扩散是资金行为,并非基本面的高低切。A股和美股均出现信号,科技板块回调,部分低估值、轻筹码的品种受益。从盈利上修、机构定价权、低估值三个视角筛选,建议关注创新药、基础化工(化学制品/农化)、有色金属(工业金属/小金属)、电网设备、券商。
创新药
创新药行业正由“估值驱动”转向“业绩加全球化兑现驱动”,海外三期推进、上市确定性提升及商业化分成将成为已BD品种的后续催化。生物制品行业PE 43倍,处历史40.5%分位,机构定价权高,有望获得资金青睐。
周期资源品
PPI转正背景下,周期资源品价格弹性释放。基础化工产能收缩与供给优势,化学制品、农化制品估值处历史低位,未来有望迎来估值修复。有色金属全球供给刚性,AI带来新的增长极,工业金属、小金属估值处历史低位,机构定价权高。
电网设备
电网设备产业趋势确定性强,国内特高压与柔性直流输电建设进入高峰期,海外电网基础设施更新需求叠加AI数据中心接入需求,触发规模较大的投资景气度。国内电网设备企业加速海外市场渗透,行业26E净利润同比从5/8的27.5%上调至当前31.6%。
券商
IPO放量叠加成交量扩张,券商业绩有望提速增长。投行业务方面,IPO审核与发行节奏恢复,下半年科技龙头IPO项目有望为头部券商带来收入增量。今年以来市场交投活跃度显著上移,日均成交额大幅扩张,券商行业26E净利润同比从5/8的14%上调至16%。
研究结论
- 近期全球市场波动加大,背后是AI通胀交易不断强化,高估值+筹码拥挤。
- 市场对AI通胀的供需逻辑出现担忧,AI交易表现出审美疲劳。
- 紧供给格局短期仍将维持,但AI渗透率提升也要求科技企业扩产从而实现供需格局再平衡,未来某个时点AI通胀的交易逻辑或将被打破,关注未来1-2年国内外硬件厂商的产能释放节奏。
- 关注技术路线交易:PCB与覆铜板、连接器与铜缆、光模块800G与1.6T。
- 近期AI的外溢扩散是资金行为,并非基本面的高低切,科技仍是最具景气和确定性的产业和基本面主线。
- 建议关注创新药、基础化工(化学制品/农化)、有色金属(工业金属/小金属)、电网设备、券商。