固定收益部市场日报
市场概览
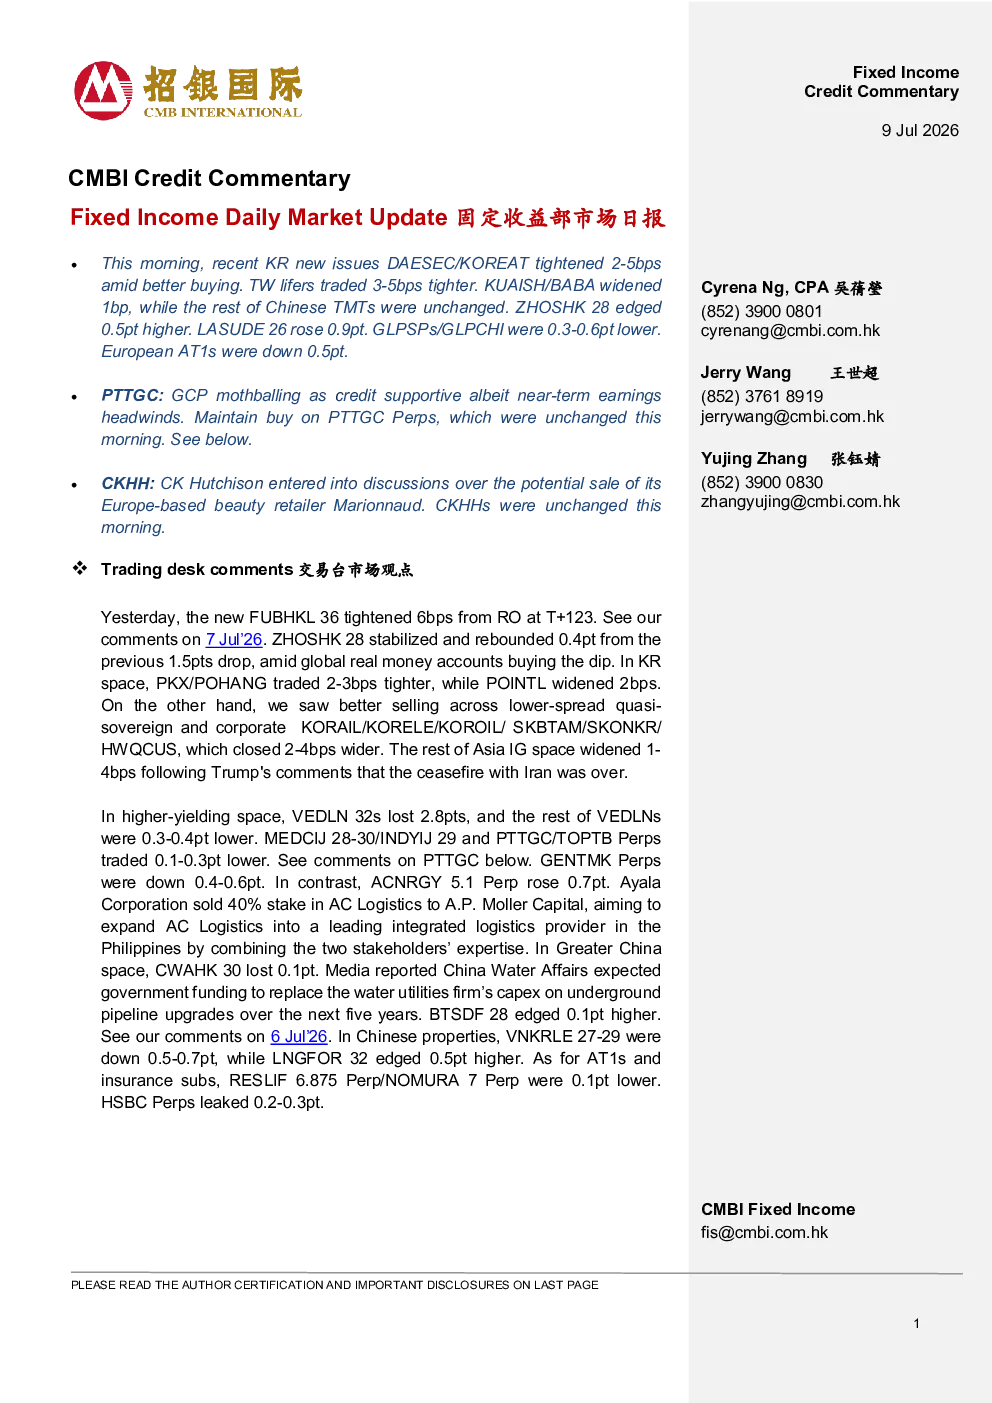
- 亚洲固定收益市场今日表现分化。韩国新发行债券 DAESC/KOREAT 收紧 2-5bps,而台湾永续债交易利率收紧 3-5bps。中国科技主题债券 KUAISH/BABA 收宽 1bps,其余中资科技债持平。ZHOSHK 28 涨 0.5pt,LASUDE 26 涨 0.9pt,GLPSPs/GLPCHI 落 0.3-0.6pt,欧洲 AT1s 落 0.5pt。
- 交易台观点:昨日 FUBHKL 36 从 RO 收紧 6bps 至 T+123。ZHOSHK 28 在全球现金账户买入下反弹 0.4pt。韩国准主权及企业债 KORAIL/KORELE/KOROIL/ SKBTAM/SKONKR/HWQCUS 出现较好卖盘,收宽 2-4bps。亚洲投资级市场整体收宽 1-4bps,受特朗普关于伊朗停火结束的评论影响。高收益市场 VEDLN 32s 落 2.8pt,其余 VEDLN 债券落 0.3-0.4pt。MEDCIJ 28-30/INDYIJ 29、PTTGC/TOPTB 永续债、GENTMK 永续债分别落 0.1-0.3pt、0.4-0.6pt。ACNRGY 5.1 永续债涨 0.7pt,因 Ayala Corporation 出售 40% AC Logistics 股权以扩大菲律宾综合物流业务。大中华区 CWAHK 30 落 0.1pt,因中国水务集团预计政府资金将替代地下管道升级投资。BTSDF 28 涨 0.1pt。中国房地产行业 VNKRLE 27-29 落 0.5-0.7pt,LNGFOR 32 涨 0.5pt。保险子行业 RESLIF 6.875 永续债/NOMURA 7 永续债、HSBC 永续债分别落 0.1pt、0.2-0.3pt。
宏观新闻回顾
- 金融市场:标普 500 指数下跌 0.28%,道琼斯工业指数下跌 1.09%,纳斯达克指数上涨 0.20%。美国原油库存增加 299.8 万桶至 4.113 亿桶,预期减少 190 万桶。美债收益率上升,2/5/10/30 年期收益率分别为 4.21%/4.31%/4.56%/5.06%。
分析员市场观点
- PTTGC:GCP 停产对信用有利,但短期盈利承压
- 维持对 PTTGC 6.5 永续债和 PTTGC 7.125 永续债的买入评级,因其提供良好的收益率曲线 Carry。PTTGC 6.5 永续债较其优先债 PTTGC 31 收益率高出约 130bps,较 TOPTB 6.1 永续债高出 20bps。
- PTTGC 审批 GCP 重构,并增持其股权至 100%。此举提供 PTTGC 完全的运营灵活性,执行停产策略,同时保持设施处于运营状态以备市场复苏。
- GCP 停产对信用有利,但短期盈利和现金流承压。停产停止 GCP 的持续经营亏损,防止进一步现金流失。由于全球产能过剩和下游需求疲软,PTTGC 在 2025 财年和 2026 年第一季度合并报表中确认与 GCP 相关的资产减值损失共计 71 亿泰铢,这将限制资产估值方面的进一步下行。
- 2026 年 6 月计提的 18 亿泰铢重组拨备将对短期盈利和经营现金流产生压力,但重组将限制进一步损失并提高盈利可预测性。从中期来看,去除 GCP 这一负面 EBITDA 贡献者,应将支持 PTTGC 的盈利能力并促进杠杆指标的逐步改善。
- 100% 股权意味着增量现金支出,并将完全整合 GCP 的负债,同时 PTTGC 也需承担市场条件改善后的重启成本。
- 运营方面,GCP 生产聚酯多元醇和聚氨酯系统,其丙二醇和环氧乙烷原料来自 PTTGC,供应给汽车、电子电气、家居用品、包装、鞋类和建筑行业。停产消除了内部对丙二醇和环氧乙烷的需求,但我们认为停产亏损操作应优先于整合拖累。
- 我们从穆迪最近确认 PTTGC 的 Baa3 评级以及市场回购 4750 万美元 PTTGC 51 中获得安慰,这表明管理层专注于资产负债表优化和逐步杠杆改善。
债券发行情况
- 在岸债券:昨日发行 85 只信用债,规模 1000 亿人民币。截至目前,本月发行 471 只信用债,总规模 4730 亿人民币,同比下降 6.5%。
- 离岸债券:无新发行。
- 管线债券:无新发行。
其他新闻
- 澳门 2026 年上半年游客总到访人数达 2090 万,同比增长 9%。
- 中海控股正在讨论出售其在欧洲的美容零售商 Marionnaud。
- 九州电力表示,日本政府要求就大规模数据泄露提供信息。
- 联想 2026 年第二季度 PC 出货量同比下降 2.1%。
- 丸红株式会社出售其在美国近海油气田的股份,将其业务重心转向天然气。
- 日产汽车将在美国召回近 6000 辆汽车,以修复变速箱问题。
- Temasek 计划到 2031 年将私募信贷敞口增加一倍以上。