你可能感兴趣
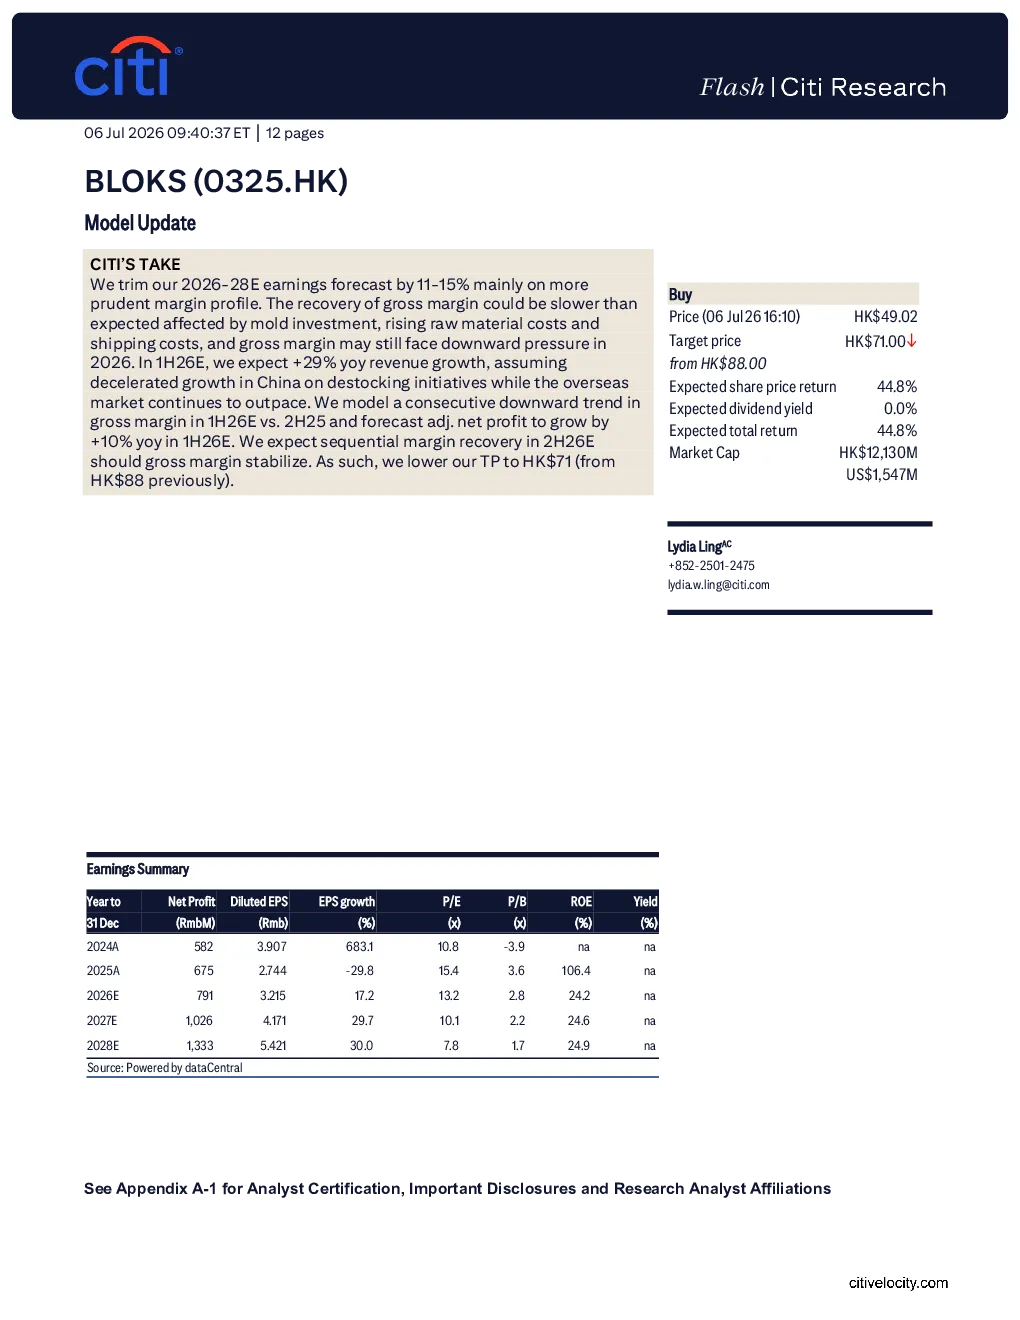
BLOKS(0325.HK)1H26业绩超预期
花旗2026-08-12
布鲁可(0325.HK):产品与IP矩阵多样化提升,期待下半年持续推新
华西证券2025-08-25
布鲁可(0325.HK)2026年中期业绩公告点评:新品类加速放量,海外业务延续高增
国联民生证券2026-08-13
自助仓储模型更新
交通运输巴克莱银行2025-05-15
第一季度后模型更新 - ZTS和ELAN
Jefferies2025-05-28
金工三维情绪模型更新:主线行情尚未出现,长线资金仍可等待
财信证券2025-06-04
赛尔修斯(CELH):新数据已出-电话会议后的模型更新
Jefferies2025-05-29
金工三维情绪模型更新:情绪预期或将率先提振,可关注衍生品工具
财信证券2025-04-15
金工三维情绪模型更新
财信证券2025-02-10
金工三维情绪模型更新
财信证券2024-11-24