核心观点
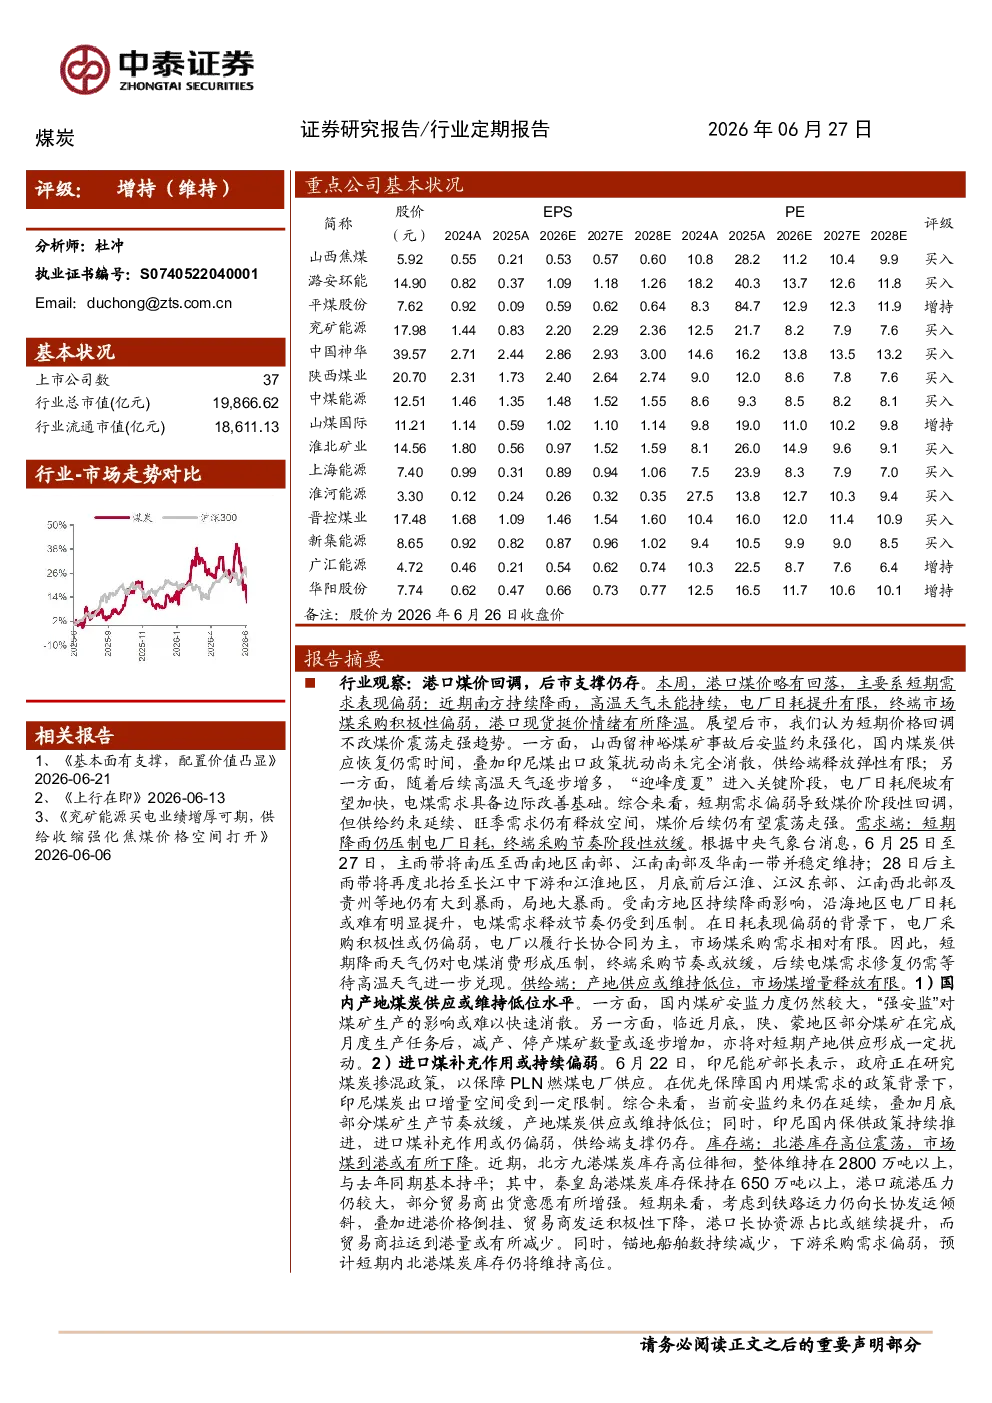
- 行业观察: 短期需求偏弱导致煤价阶段性回调,但供给约束延续、旺季需求仍有释放空间,煤价后续仍有望震荡走强。
- 需求端: 短期降雨仍压制电厂日耗,终端采购节奏阶段性放缓;后续电煤需求修复仍需等待高温天气进一步兑现。
- 供给端: 产地供应或维持低位,市场煤增量释放有限;国内煤矿安监力度仍然较大,“强安监”对煤矿生产的影响或难以快速消散;印尼煤炭出口政策扰动尚未完全消散。
- 库存端: 北港库存高位震荡,市场煤到港或有所下降;铁路运力仍向长协发运倾斜,进港价格倒挂、贸易商发运积极性下降。
- 多重催化: 矿难引发安监趋紧,供给或持续受限;印尼煤炭出口管制+DMO政策,或将进一步降低中国煤炭进口预期;厄尔尼诺异常高温天气+北半球迎峰度夏需求释放,内外共振需求释放可期;替代能源风光发电规模同比或将持续走弱,利好燃煤发电需求。
- 投资思路: 迎峰度夏,煤价强势有望超预期,重点推荐弹性标的;弹性优先,重点关注矿难对炼焦煤供给带来的冲击,推荐潞安环能、淮北矿业、山西焦煤、平煤股份、盘江股份、上海能源;迎峰度夏需求确定性,关注兖矿能源A+H(2026年度金股)、兖煤澳大利亚、广汇能源、中煤能源A+H、中国神华A+H,以及自身盈利弹性较大的晋控煤业、山煤国际、陕西煤业、昊华能源、华阳股份,新集能源、淮河能源、神火股份、电投能源、力量发展、中国秦发、中国旭阳集团】有望受益。
关键数据
- 环渤海动力煤价格指数(Q5500K): 714.00元/吨,周环比持平,年同比上涨7.69%。
- 京唐港动力末煤(Q5500)山西产平仓价: 838.00元/吨,周环比下跌30元/吨,年同比上涨34.08%。
- 产地动力煤价格: 大同南郊弱粘煤(Q5500)坑口价710.00元/吨,陕西榆林烟煤末(Q5500)坑口价640.00元/吨,内蒙古东胜大块精煤(Q5500)坑口价639.7元/吨。
- 国际动力煤价格: 纽卡斯尔NEWC动力煤现货价140.50美元/吨,欧洲ARA港动力煤现货价95.88美元/吨,理查德RB动力煤现货价85.25美元/吨。
- 环渤海主焦煤价格指数: 2200元/吨,周环比持平,年同比上涨78.86%。
- 产地炼焦煤价格: 山西吕梁1/3焦煤车板价1530.00元/吨,山西主焦煤平均价1721.00元/吨,柳林高硫主焦价格指数(含税)1690元/吨,柳林低硫主焦价格指数(含税)2010元/吨。
- 国际炼焦煤价格: 澳洲峰景煤矿硬焦煤中国到岸价265.50美元/吨。
- 无烟煤价格: 阳泉无烟洗中块(Q7000)车板价(含税)1200.00元/吨,河南焦作无烟中块(Q7000)车板价1340.00元/吨。
- 喷吹煤价格: 阳泉喷吹煤(Q7000-7200)车板价(含税)1308.92元/吨,长治潞城喷吹煤(Q6700-7000)车板价(含税)1200.00元/吨。
研究结论
- 短期需求偏弱导致煤价阶段性回调,但供给约束延续、旺季需求仍有释放空间,煤价后续仍有望震荡走强。
- 弹性优先,重点关注矿难对炼焦煤供给带来的冲击,推荐潞安环能、淮北矿业、山西焦煤、平煤股份、盘江股份、上海能源;迎峰度夏需求确定性,关注兖矿能源A+H(2026年度金股)、兖煤澳大利亚、广汇能源、中煤能源A+H、中国神华A+H,以及自身盈利弹性较大的晋控煤业、山煤国际、陕西煤业、昊华能源、华阳股份,新集能源、淮河能源、神火股份、电投能源、力量发展、中国秦发、中国旭阳集团】有望受益。