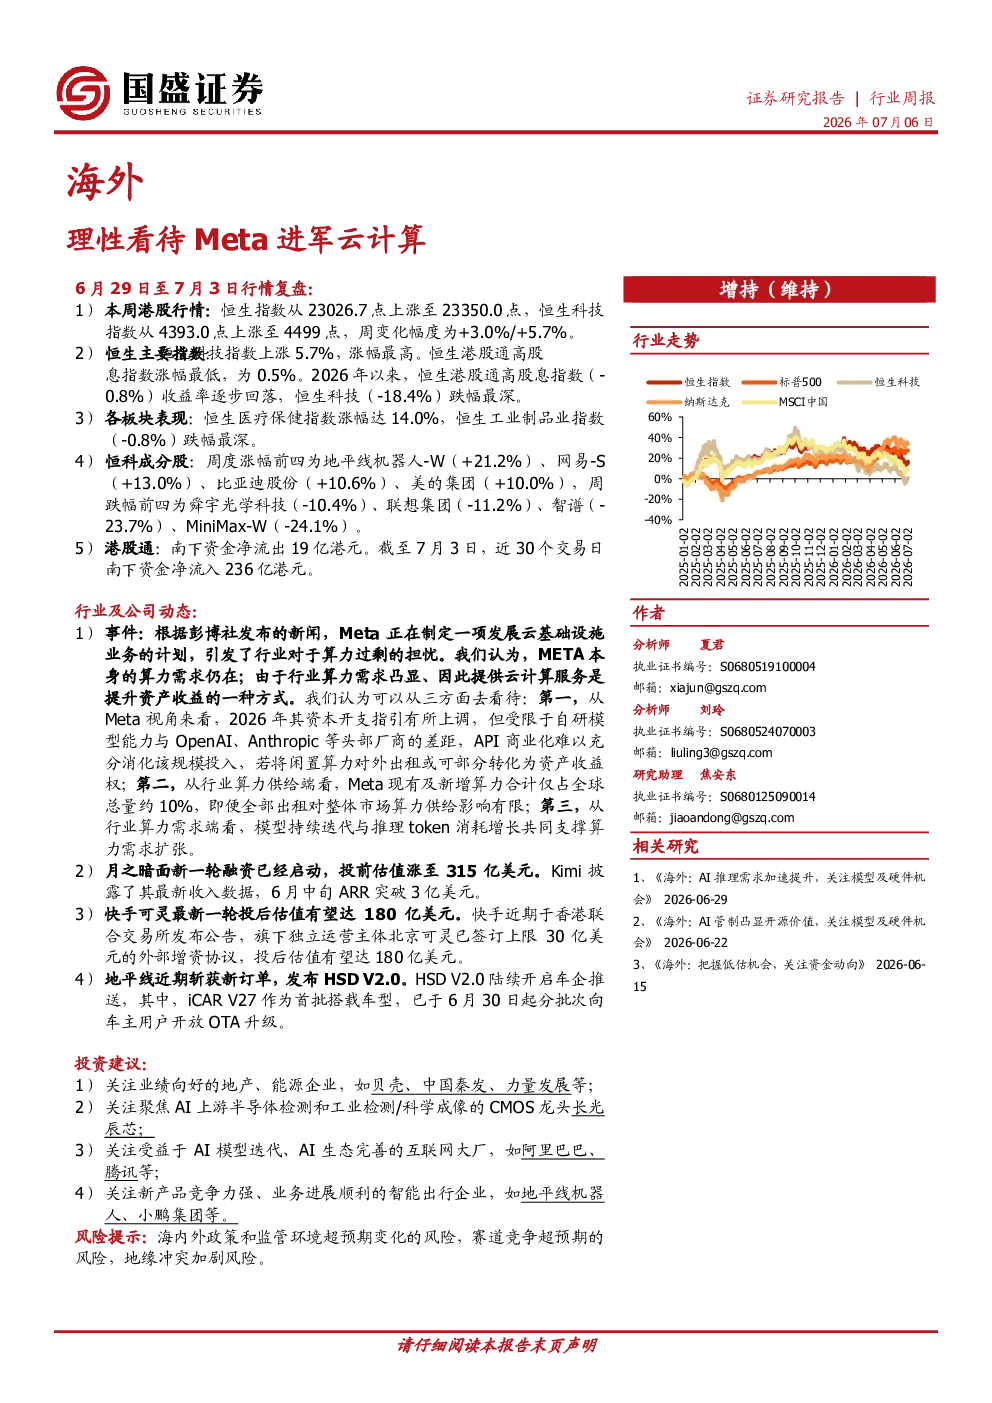
本周港股复盘
- 恒生指数上涨3.0%,恒生科技指数上涨5.7%。
- 恒生科技指数涨幅最高,恒生港股通高股息指数涨幅最低(0.5%)。
- 恒生医疗保健指数上涨14.0%,恒生工业制品业指数下跌0.8%。
- 地平线机器人-W、网易-S、比亚迪股份、美的集团本周涨幅前四,舜宇光学科技、联想集团、智谱、MiniMax-W本周跌幅前四。
- 本周南下资金净流出19亿港元,近30个交易日南下资金净流入236亿港元。
行业及公司动态
- Meta进军云计算:Meta计划发展云基础设施业务,引发算力过剩担忧。
- Meta自身算力需求仍在,提供云计算服务可提升资产收益。
- Meta算力占全球总量约10%,出租对市场影响有限。
- 行业算力需求持续增长,模型迭代和推理token消耗支撑需求。
- 近期行业动态:《智能网联汽车组合驾驶辅助系统安全要求》发布,《智能网联汽车自动驾驶系统安全要求》将于2027年7月1日实施。
- 重点公司动态:
- 美团开源万亿参数大模型LongCat-2.0。
- 月之暗面新一轮融资启动,投前估值达315亿美元。
- 快手旗下北京可灵签订30亿美元增资协议,投后估值有望达180亿美元。
- 阿里巴巴合并旗下三款企业级Agent产品。
- 腾讯微信公众号原生AI分身能力向医院开放。
- 地平线发布HSD V2.0版本,iCAR V27开始OTA升级。
- Momenta即将于7月8日在港股上市。
投资建议
- 关注业绩向好的地产、能源企业,如贝壳、中国秦发、力量发展等。
- 关注聚焦AI上游半导体检测和工业检测/科学成像的CMOS龙头长光辰芯。
- 关注受益于AI模型迭代、AI生态完善的互联网大厂,如阿里巴巴、腾讯等。
- 关注新产品竞争力强、业务进展顺利的智能出行企业,如地平线机器人、小鹏集团等。
重点公司观点
- 长光辰芯:高端CIS龙头,工业检测之光。公司技术壁垒高、创新能力强,客户验证周期长,定制化能力强。预计2026-2028年收入约12/17/23亿元,归母净利约5.0/8.2/11.7亿元。给予“买入”评级。
- 阿里巴巴-W:稀缺的“芯-云-模-应”的全栈AI标的。电商业务重回增长轨道,平头哥真武芯片商业化加速,Qwen3.7-Max跻身国产第一梯队,坚定投入云业务。预计2027-2029财年收入为11285/12401/13695亿元。给予“买入”评级。
- 腾讯控股:看好微信Agent推进,关注叙事转向及估值修复。新游储备丰富,小微已灰度上线,微信Agent生态加速推进,生产力Agent产品表现优异。预计2026-2028年收入为8229/9000/9890亿元。维持“买入”评级。
- 地平线机器人-W:关注后续新增定点、HSD升级V2.0。2025年收入高增,产品持续升级,HSD将有望订阅收费,舱驾融合新品星发布,J7将于2027年发布。预计2026-2028收入58/92/149亿元。维持“买入”评级。
- 小鹏集团-W:关注7月Mona L03全球上市、Q3机器人和Robotaxi催化。26Q1业绩基本符合预期,毛利率稳健,GX带动小鹏产品矩阵向上,海外销售强势,机器人进展顺利。预计2026-2028年销量约52/82/83万辆,总收入达974/1472/1500亿元。给予1575亿港元/201亿美元估值,目标价82.3港元/21.0美元。
风险提示
- 海内外政策和监管环境超预期变化的风险。
- 赛道竞争超预期的风险。
- 地缘冲突加剧风险。