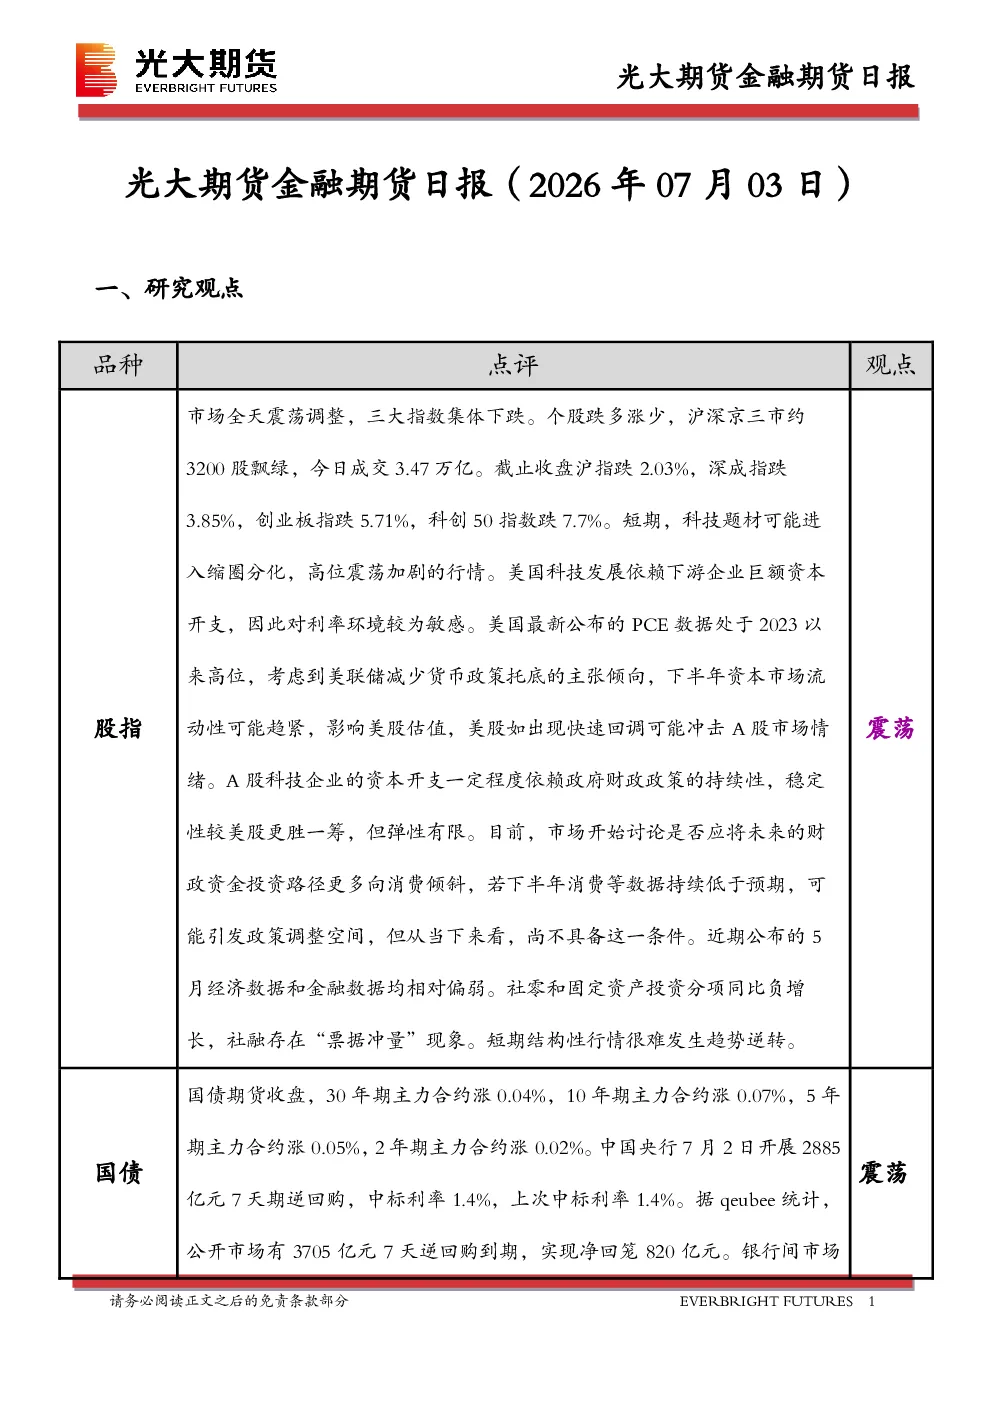
一、研究观点
- 股指市场:全天震荡调整,三大指数集体下跌,沪指跌2.03%,深成指跌3.85%,创业板指跌5.71%,科创50指数跌7.7%。科技题材可能进入缩圈分化,高位震荡加剧。美国科技发展依赖下游企业巨额资本开支,对利率环境敏感,美国PCE数据处于高位,美联储可能减少货币政策托底,下半年资本市场流动性可能趋紧,影响美股估值,进而冲击A股市场情绪。A股科技企业资本开支依赖政府财政政策,稳定性较美股更胜一筹,但弹性有限。市场讨论未来财政资金投资路径是否应更多向消费倾斜,但尚不具备调整条件。
- 国债市场:国债期货收盘涨跌互现,30年期主力合约涨0.04%,10年期主力合约涨0.07%。中国央行开展2885亿元7天期逆回购,中标利率1.4%。银行间市场震荡,DR001、DR007、GC001、GC007加权平均利率下行。国内经济维持弱修复态势,实体融资需求平稳偏弱,缺乏强力拉动利率上行的动力。下半年通胀约束显著弱化,不会对货币政策形成掣肘。10年期国债收益率与政策利率利差处于低位,长端利率持续下行空间有限,短期债市围绕资金面波动和经济数据变化窄幅波动。
二、日度价格变动
- 股指期货:IH、IF、IC、IM主力合约均下跌,IH跌2.17%,IF跌2.31%,IC跌2.58%,IM跌1.73%。
- 国债期货:主力合约涨跌互现,TS、TF、T1、TL涨跌幅分别为0.02%、0.04%、0.08%、0.05%。
三、市场消息
- 央行公布2026年6月各项工具流动性投放情况:SLF净投放0亿元,MLF净投放2000亿元,PSL净回笼500亿元;公开市场业务方面,7天期逆回购净投放5826亿元,公开市场国债买卖净投放100亿元。
四、图表分析
- 股指期货:各主力合约走势图、基差走势图显示下跌趋势。
- 国债期货:主力合约走势图、现券收益率图、各期限期货基差走势图、跨期价差图、跨品种价差图、资金利率图显示涨跌互现、窄幅波动。
- 汇率:美元对人民币、欧元对人民币中间价及远期汇率走势图,美元指数、欧元兑美元、英镑兑美元、美元兑日元走势图显示波动。
五、研究结论
- 股指市场短期震荡调整,科技题材分化加剧,需关注美国经济和货币政策变化对A股市场情绪的影响。
- 国债市场短期窄幅波动,长端利率下行空间有限,需关注资金面和经济数据变化。