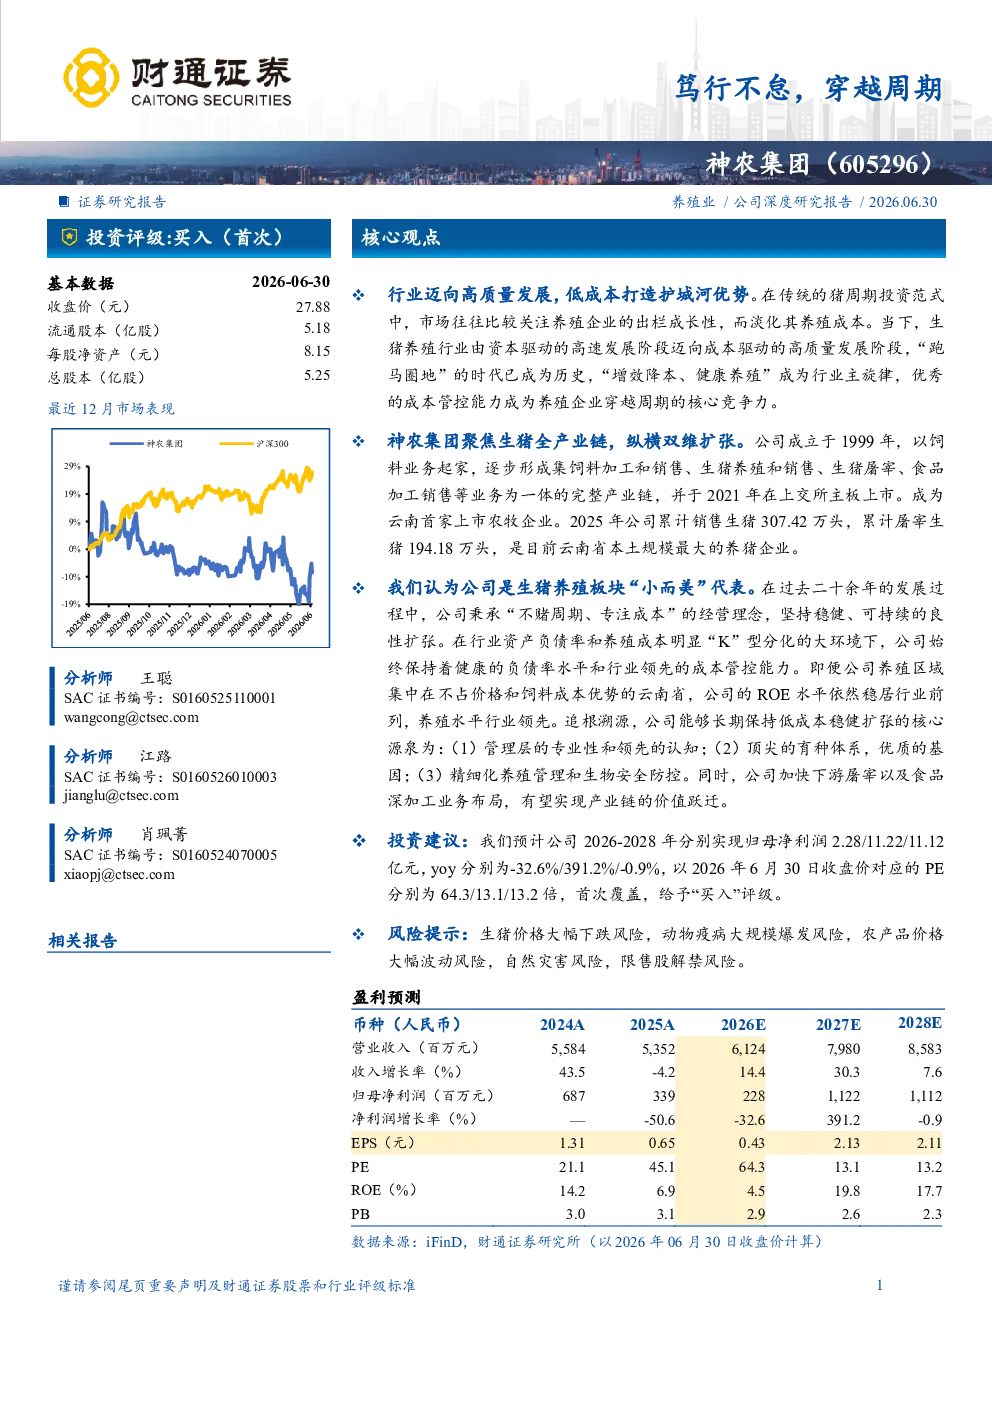
核心观点
- 行业迈向高质量发展,低成本打造护城河优势:生猪养殖行业由资本驱动的高速发展阶段迈向成本驱动的高质量发展阶段,“跑马圈地”的时代已成为历史,“增效降本、健康养殖”成为行业主旋律,优秀的成本管控能力成为养殖企业穿越周期的核心竞争力。
- 神农集团聚焦生猪全产业链,纵横双维扩张:公司以饲料业务起家,逐步形成集饲料加工和销售、生猪养殖和销售、生猪屠宰、食品加工销售等业务为一体的完整产业链,是目前云南省本土规模最大的养猪企业。
- 公司是生猪养殖板块“小而美”的代表:公司秉承“不赌周期、专注成本”的经营理念,坚持稳健、可持续的良性扩张,在行业资产负债率和养殖成本明显“K”型分化的大环境下,公司始终保持着健康的负债率水平和行业领先的成本管控能力。
- 公司能够长期保持低成本稳健扩张的核心源泉:管理层的专业性和领先的认知;顶尖的育种体系,优质的基因;精细化养殖管理和生物安全防控。
- 公司加快下游屠宰以及食品深加工业务布局,有望实现产业链的价值跃迁:公司在昆明市和曲靖市建成投产2个现代化生猪屠宰基地,并积极布局食品深加工环节。
关键数据
- 2025年公司累计销售生猪307.42万头,累计屠宰生猪194.18万头。
- 公司生猪养殖完全成本为11.9元/公斤,近年来保持稳定下降趋势。
- 公司PSY水平进一步提升至31,处于行业第一梯队。
- 公司商品猪料肉比持续优化,2025年以来公司商品猪料肉比降至2.5以内。
- 公司2026年计划实现11.5元/公斤的成本目标;生产指标方面,PSY进一步提升至31,料肉比向2.4靠拢。
研究结论
- 我们预计公司2026-2028年分别实现归母净利润2.28/11.22/11.12亿元,yoy分别为-32.6%/391.2%/-0.9%。
- 我们预计2026-2028年公司EPS为0.43/2.13/2.11元,参考6月30日收盘价,对应PE分别为64.3/13.1/13.2倍。
- 我们选取生猪养殖行业代表公司“温氏股份、牧原股份、新希望”作为可比公司,对比2026-2028年各家企业PE,公司估值处于行业中位数偏高水平。
- 首次覆盖,给予“买入”评级。