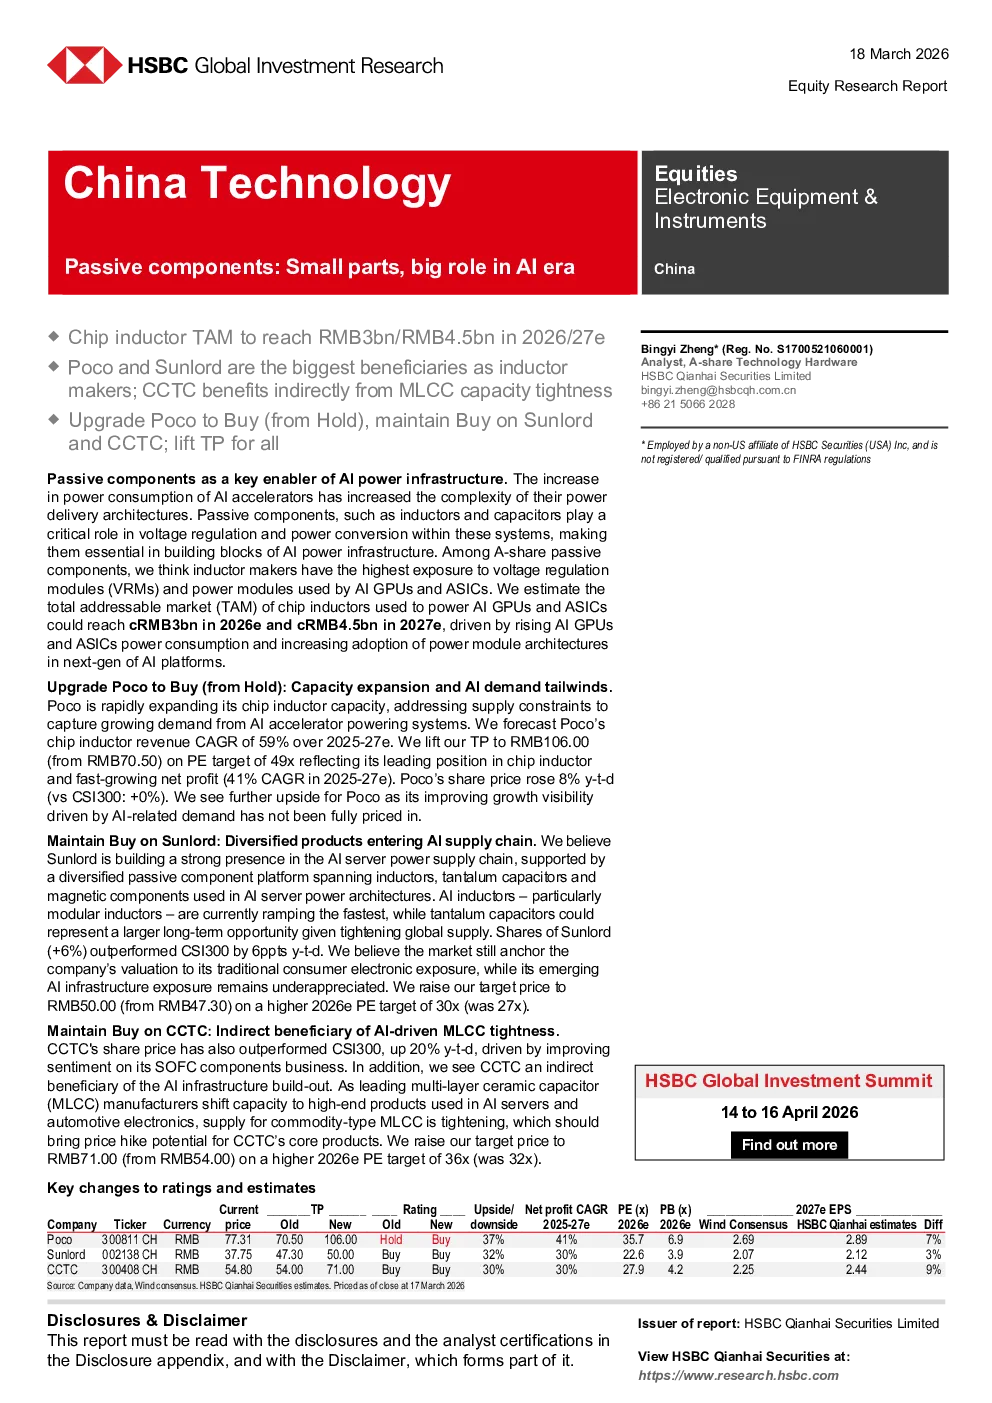
核心观点
- AI 芯片电感器市场增长迅速:预计到 2026 年和 2027 年,用于 AI GPU 和 ASIC 的芯片电感器市场规模将分别达到 30 亿和 45 亿人民币,主要受 AI 加速器和 AI 平台功耗增加的推动。
- Poco 升级为“买入”:Poco 正在快速扩大其芯片电感器产能,以满足 AI 加速器对电源系统的需求增长。预计 Poco 芯片电感器收入在 2025-2027 年间将增长 59%,公司盈利能力预计将大幅提升。
- Sunlord 和 CCTC 受益于 AI 供应链:Sunlord 正在积极进入 AI 服务器电源供应链,其多元化的被动元件产品组合使其能够从 AI 服务器电源架构中获益。CCTC 则受益于 AI 驱动的 MLCC 产能紧张,其核心产品价格有望上涨。
- AI 数据中心电源需求减少对太阳能应用的依赖:Poco 的粉末芯产品也受益于数据中心电源架构的结构性变化,对太阳能逆变器应用的依赖度逐渐降低。
- 铜价上涨推动粉末芯产品升级:铜价上涨促使系统设计人员采用更高性能的磁性材料,以减少铜的使用,这有利于 Poco 的产品组合升级和 ASP 增长。
关键数据
- 芯片电感器市场规模:预计 2026 年和 2027 年分别达到 30 亿和 45 亿人民币。
- Poco 芯片电感器收入:预计 2025 年、2026 年和 2027 年分别为 4.38 亿、7.47 亿和 11.14 亿人民币,年复合增长率预计为 59%。
- Sunlord AI 相关收入:预计 2026 年将达到 7.2 亿人民币,占公司总收入的比例为 8.6%。
- CCTC MLCC 收入:预计 2025-2027 年将增长 39%,主要受益于 MLCC 供需关系紧张。
研究结论
- Poco:公司凭借其在合金粉末材料、粉末芯和电感器方面的垂直整合能力,在 AI 电源供应链中处于独特地位,受益于 AI 相关需求的增长和芯片电感器产能的扩张。预计公司盈利能力将大幅提升,投资价值被低估。
- Sunlord:公司正在积极进入 AI 服务器电源供应链,其多元化的被动元件产品组合使其能够从 AI 服务器电源架构中获益。预计公司 AI 相关收入将快速增长,但市场对其估值仍主要基于传统消费电子业务。
- CCTC:公司受益于 AI 驱动的 MLCC 产能紧张,其核心产品价格有望上涨。此外,公司还受益于 AI 数据中心电源需求增长带来的 SOFC 业务发展。预计公司盈利能力将稳步提升。