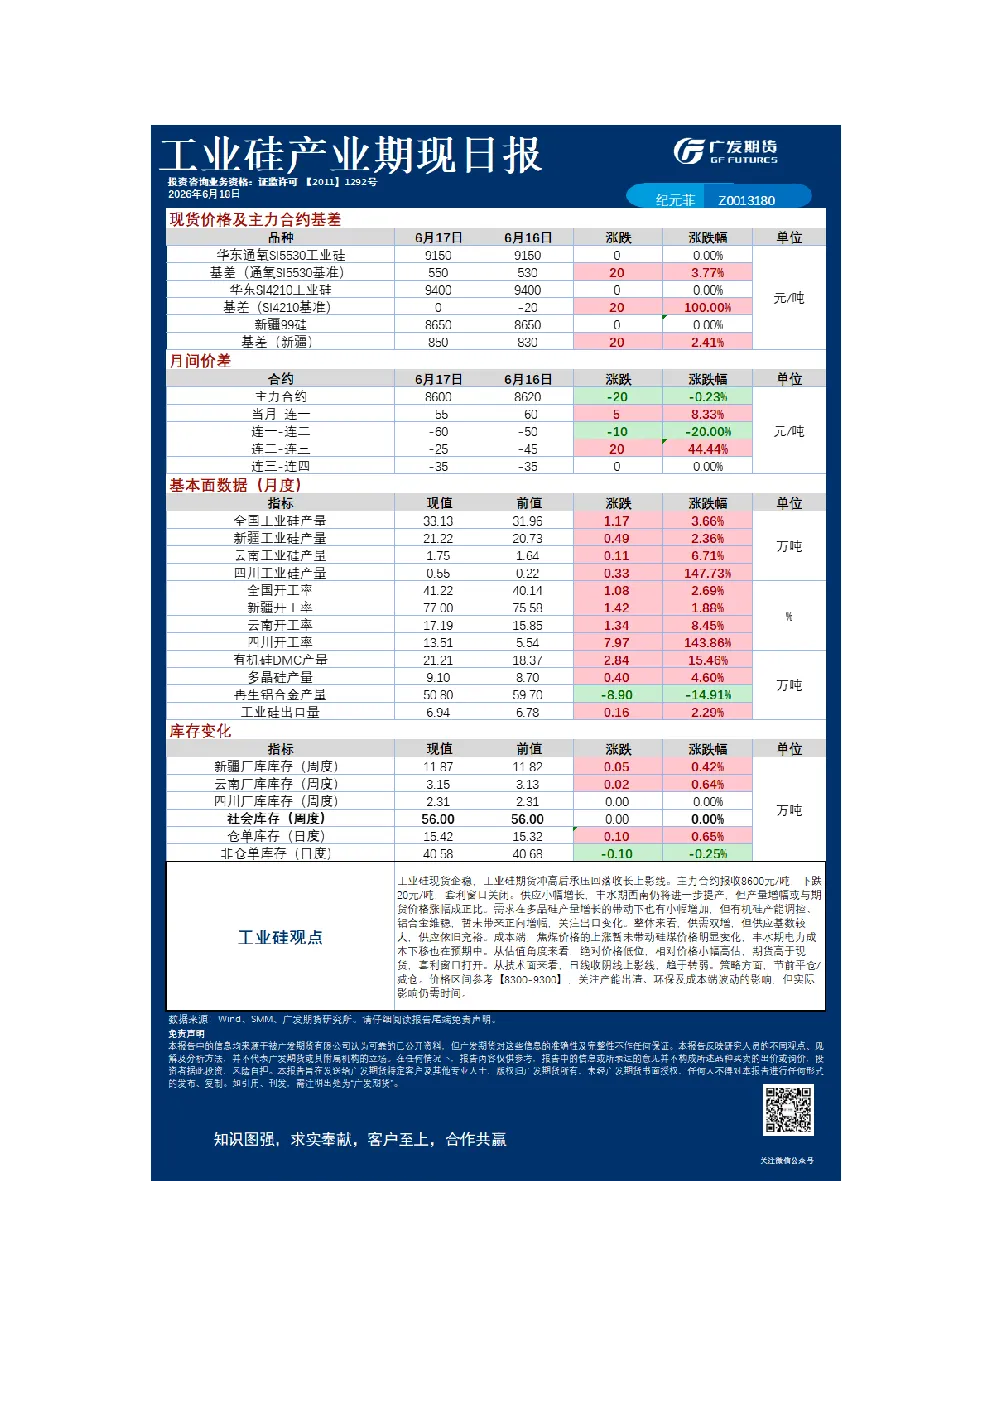
工业硅方面,现货企稳,期货冲高回落收长上影线,主力合约下跌20元/吨至8600元/吨,套利窗口关闭。供应小幅增长,丰水期西南提产,但增幅或与期货价格涨幅成正比;需求小幅增加,但有机硅和铝合金产能调控,暂未带来正向增幅。关注出口变化。整体供需双增但供应充裕,成本端焦煤上涨未带动硅煤价格变化,丰水期电力成本预期下移。估值绝对价格低位,相对价格小幅高估,期货高于现货,套利窗口打开。技术面日线收阴线上影线,趋于转弱。策略建议节前平仓/减仓,价格区间8300-9300,关注产能出清、环保及成本端波动影响。
锌方面,现货交投一般,近期回调凸显需求端韧性:下游补库,加工行业原料库存累库;海外LME库存去化,0-3升贴水上行。供应端国产锌矿TC下降至负数,预期年内矿端偏紧,支撑锌价底部。当前矿冶失衡与内外失衡矛盾未有效平衡:冶炼端利润承压但未减产,矿紧缺未传导至锭紧缺;锌价外强内弱,海外冶炼厂生存空间更严峻,地域性失衡格局难快速扭转。综合考虑估值及产业矛盾,锌下方支撑显著,看好中长期价值。短期价格回调后供需好转,但加息预期及美元上行压制金属表现,关注海外库存变化及供应事件扰动,海外价格走强或带动出口,主力关注24000-24500支撑。
碳酸锂方面,期货盘面宽幅震荡,主力合约LC2609上涨0.59%至171300。乘联分会数据显示6月1-14日新能源车零售同比下降8%但较上月增长5%,今年累计同比下降15%。基本面产量延续增加趋势,5月检修线恢复,6月排产环增但边际增量减少;原料供应恢复预计6月难有明显体现。需求环比预计增加约6%,新能源车终端数据边际好转,储能满产。短期需求确定性较强,材料开工稳中有增,磷酸铁锂产量持续增加,三元表现相对弱,6月材料排产整体环增但增幅走弱。社会环节库存稳定去化,冶炼及环节库存消化显著,仓单逐步消化。整体基本面具备底部支撑,原料短缺预期缓和,仓单逐步消化但未大幅去化,市场多空交织。短期盘面宽幅震荡为主,主力参考16.8-17.5万区间运行,关注仓单消化及资金情绪。