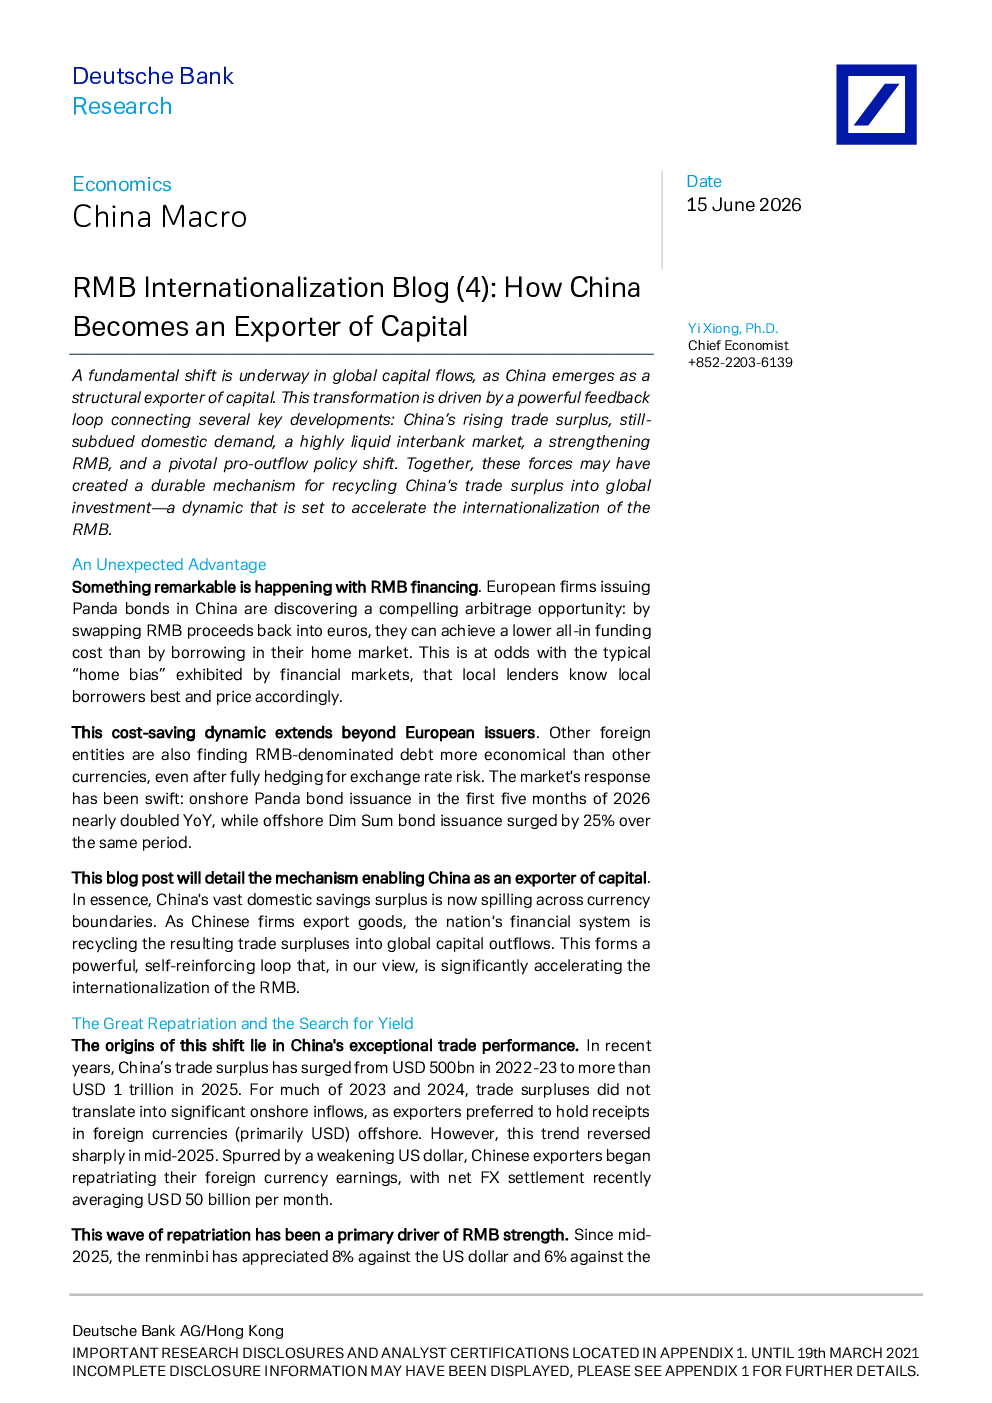
中国正成为全球资本净输出国,这一转变由多个关键因素驱动,形成了一个强大的反馈循环,并显著加速了人民币国际化进程。
核心驱动因素与机制:
- 贸易顺差驱动资本回流: 中国持续扩大的贸易顺差(2022-23年5000亿美元,2025年超过1万亿美元)是资本输出的起点。近年来,出口商倾向于将外汇收入(主要为美元)存放海外,但在2025年中旬,随着美元走弱,中国出口商开始将外汇收入回流,平均每月净外汇结算达500亿美元,推动人民币显著升值(对美元升值8%,对CFETS篮子升值6%)。
- 国内流动性过剩与资产短缺: 中国国内需求疲软、通胀低企以及房地产低迷导致信贷创造受限,系统内流动性充裕。贸易回流进一步加剧了国内“资产荒”,银行体系拥有大量资金但缺乏投资标的,导致利率和信用利差处于历史低位。
- 人民币融资成本优势:
- 低基准利率: 中国短期利率(7天回购、3个月Shibor)低于1.5%,长期利率(10年期国债)仅为1.7%,远低于其他主要货币。
- 紧密信用利差: 高质量企业债信用利差约30-50个基点,低于美元和欧元市场同类债券的70-80个基点,使外国发行人即使完全对冲汇率风险,也能以更低成本融资。
- 资金稳定性: 中国金融市场稳定,利率和汇率波动小,为国际借款人提供了极具吸引力的融资环境。
供需两侧的结构性力量:
- 供给方(中国): 银行体系存款增长快于贷款增长,海外贷款占比仅2%,有巨大扩张空间;保险公司股权投资增速过快,需寻找新的债权类资产。
- 需求方(借款人):
- 中国企业: 正在全球化扩张的制造、基建和资源开采企业,越来越多地使用人民币融资海外运营。
- 跨国公司: 在华业务显著的跨国公司,正提高人民币在其全球融资组合中的占比,以降低整体资本成本。
- 新兴市场实体: 新兴市场主权国家和国企将人民币融资视为战略替代方案,因其更稳定、成本更低,且与采购中国设备和服务存在本币匹配优势。
政策立场转变: 人民币升值压力减轻,政策重心从防止贬值转向管理升值速度,以避免恐慌性外汇结算。监管层已采取措施鼓励合规有序的资本流出,包括:
- 扩大债券通南向通,允许内地保险等非银机构购买离岸债券。
- 提高银行跨境贷款额度,向中小银行和外资银行分配更多额度。
- 支持离岸人民币市场,增强流动性和基础设施。
研究结论: 中国正形成将贸易顺差转化为全球投资的有效机制,标志着人民币国际化进入新阶段。这一机制由贸易顺差驱动资本回流、国内流动性过剩、人民币融资成本优势以及政策鼓励资本流出共同构成,将持续推动人民币成为全球资本流动的重要参与者。