市场概述
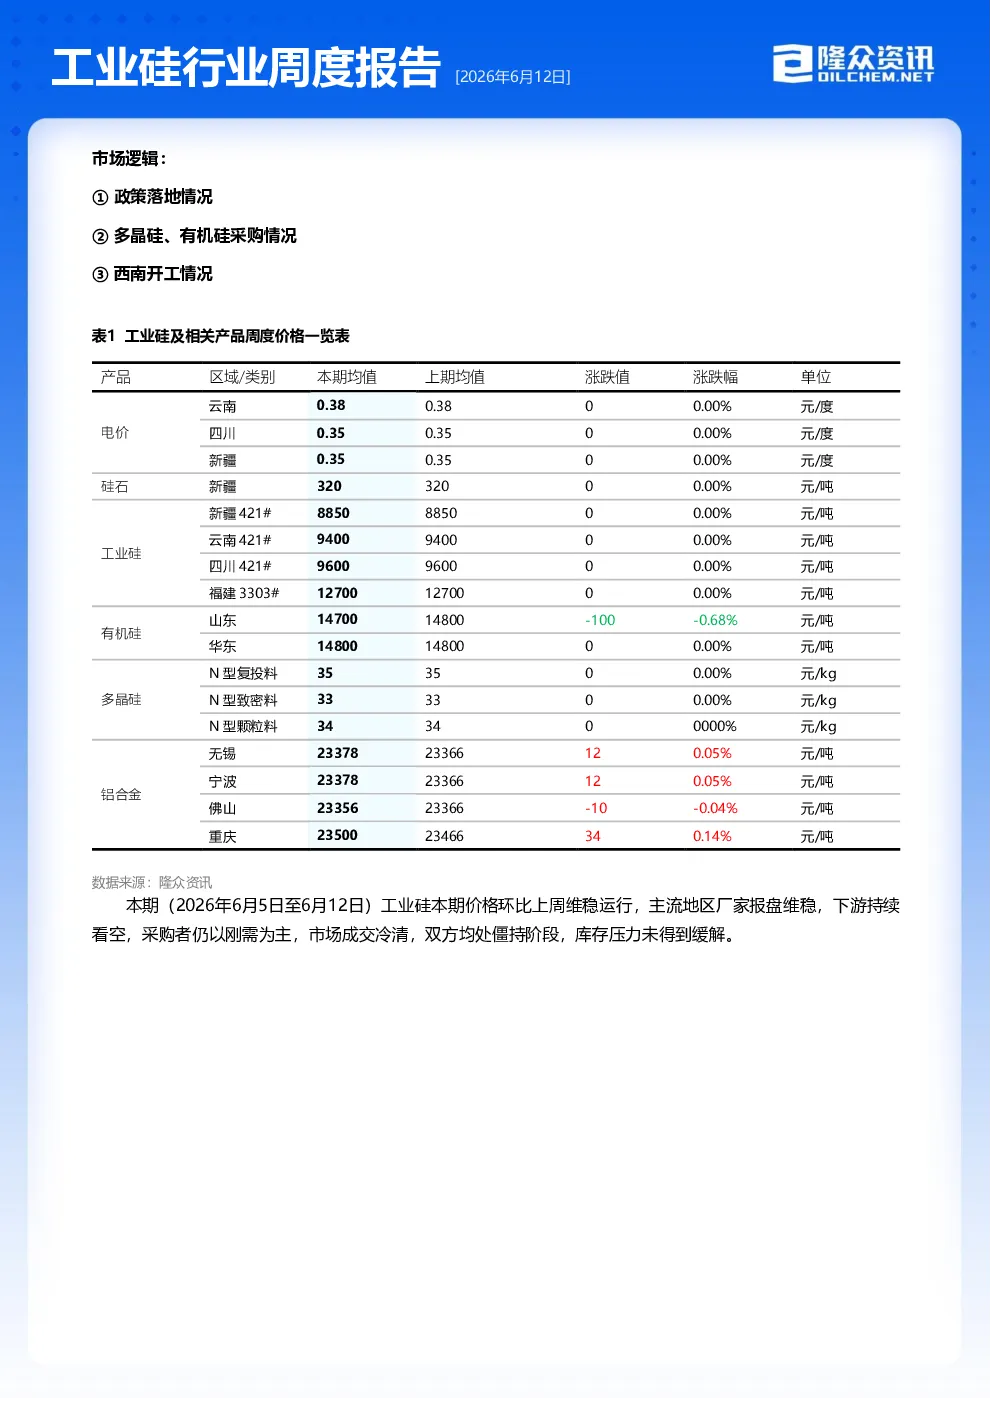
工业硅市场本期(2026年6月5日至6月12日)价格维稳运行,主流地区厂家报盘稳定,但下游持续看空,采购以刚需为主,市场成交冷清,库存压力未缓解。
供需分析
本期供需关系维持供大于需格局,西北地区大厂开工稳定,云南地区部分硅企陆续复产,四川开工以下游配套和小水电为主。预计后期随着丰水期电价成本降低,开工将逐步增加。基本面仍偏弱,库存压力暂无明显缓解,预计价格以震荡运行为主,关注下游采购需求及政策落地情况。
供应分析
新疆大厂开工稳定,伊犁地区开工稳定。西南地区临近丰水期,成本降低,云南保山国企开工稳定,个别厂家已复产,怒江、德宏暂未传出复产计划。四川开工以下游配套和小水电为主,但因价格未覆盖成本,开工数量有限,多观望。检修方面,西北大厂开工稳定,西南地区进入丰水期,电价下调,保山个别厂家进入生产阶段,其他厂家均处停产,但后期因价格成本持续降低,预计复产数量增加。当前开工呈现北高南低状态,区域分化加剧。
需求分析
多晶硅现货市场延续弱稳运行,成交重心阴跌下移,期货盘面同步承压震荡,整体走势偏弱,观望情绪浓厚。有机硅华东地区部分单体厂装置检修降负,其余主流单体厂延续降负运行,后续继续执行6–8月阶段性协同减产40%的计划,若供需失衡局面未有明显缓解,减产比例将上调至45%。本周国内有机硅DMC共13家样本企业单体装置周均产能利用率约为68.70%,较上周环比下降1.92%。有机硅DMC山东厂家周均成本约12418元/吨,周均利润约2282元/吨,环比上周下行。
相关市场分析
原料方面,西南地区四川电价0.38元/度,云南保山地区0.35元/度,西北均0.35元/度,新疆硅石320元/吨,新疆精煤1475元/吨。重点下游方面,多晶硅价格环比持平,期货市场震荡走弱,弱势格局明显。有机硅DMC整体市场维稳为主,DMC主流参考在14700-15100元/吨。
下期市场展望
综合来看,工业硅现货市场持续博弈,供需格局未扭转,下游DMC主流单体厂计划降负减产,需求增量预计释放有限。预计短时间内工业硅现货市场价格弱稳运行为主,后续关注硅企装置生产动态及下游需求放量情况。预计新疆421#价格在8900-9000元/吨,云南421#硅价格在9600-9800元/吨,四川421#硅价格在9500-9700元/吨。
下期市场关注点
- 政策变化
- 下游采购情况
- 西南地区厂家开工情况