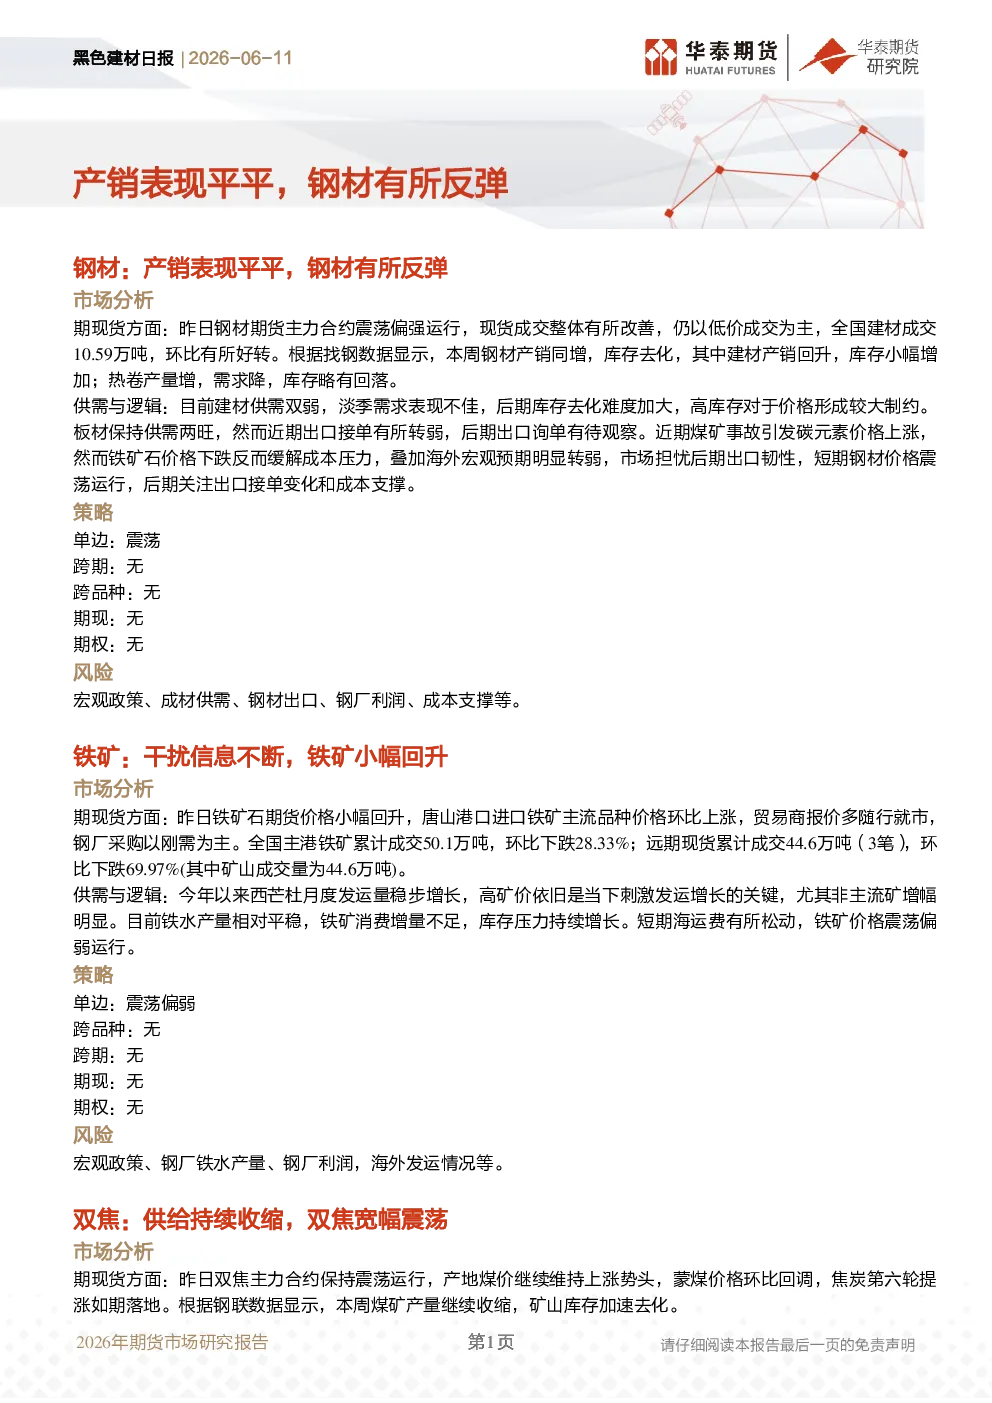
钢材市场
- 市场分析:钢材期货震荡偏强,现货成交有所改善但低价为主。建材产销回升,库存小幅增加;热卷产量增,需求降,库存略有回落。
- 供需与逻辑:建材供需双弱,淡季需求不佳,高库存制约价格。板材供需两旺,但出口接单转弱。煤矿事故推高碳元素价格,铁矿石下跌缓解成本压力,海外宏观转弱引发对出口韧性的担忧,短期价格震荡,关注出口接单和成本支撑。
- 策略:单边、跨期、跨品种、期现、期权均无明确建议。
铁矿石市场
- 市场分析:铁矿石期货小幅回升,唐山港进口铁矿价格上涨,钢厂采购刚需为主。全国主港铁矿累计成交环比下跌,远期现货累计成交环比大幅下跌。
- 供需与逻辑:西芒杜发运量稳步增长,高矿价刺激发运。铁水产量平稳,铁矿消费增量不足,库存压力持续增长。短期海运费松动,价格震荡偏弱。
- 策略:单边震荡偏弱,其他策略无明确建议。
双焦市场
- 市场分析:双焦主力合约震荡,产地煤价上涨,焦炭提涨落地。煤矿产量收缩,库存加速去化。
- 供需与逻辑:焦煤方面,安监形势严峻导致产量下滑,下游恐慌性采购加速库存去化,价格易涨难跌。焦炭方面,提涨落地,煤价上涨压缩焦企利润,供应边际减量,钢厂利润空间尚存,焦炭刚需保持韧性,短期跟随焦煤偏强。
- 策略:焦煤焦炭均建议震荡偏强,其他策略无明确建议。
动力煤市场
- 市场分析:主产区煤价稳中上涨,下游旺季需求尚可,市场情绪谨慎。港口库存高位震荡,成交平淡,市场对后市预期分歧。进口煤走势分化,印尼增产预期存在不确定性。
- 供需与逻辑:安监形势趋严抑制煤矿产量,但影响相对有限,供应收缩程度可控。港口和下游库存增加,采购意愿减弱,短期煤价震荡偏强,跟随安监形势波动。
- 风险:旺季需求大幅低于预期,安监形势大幅放松,进口量明显增加。