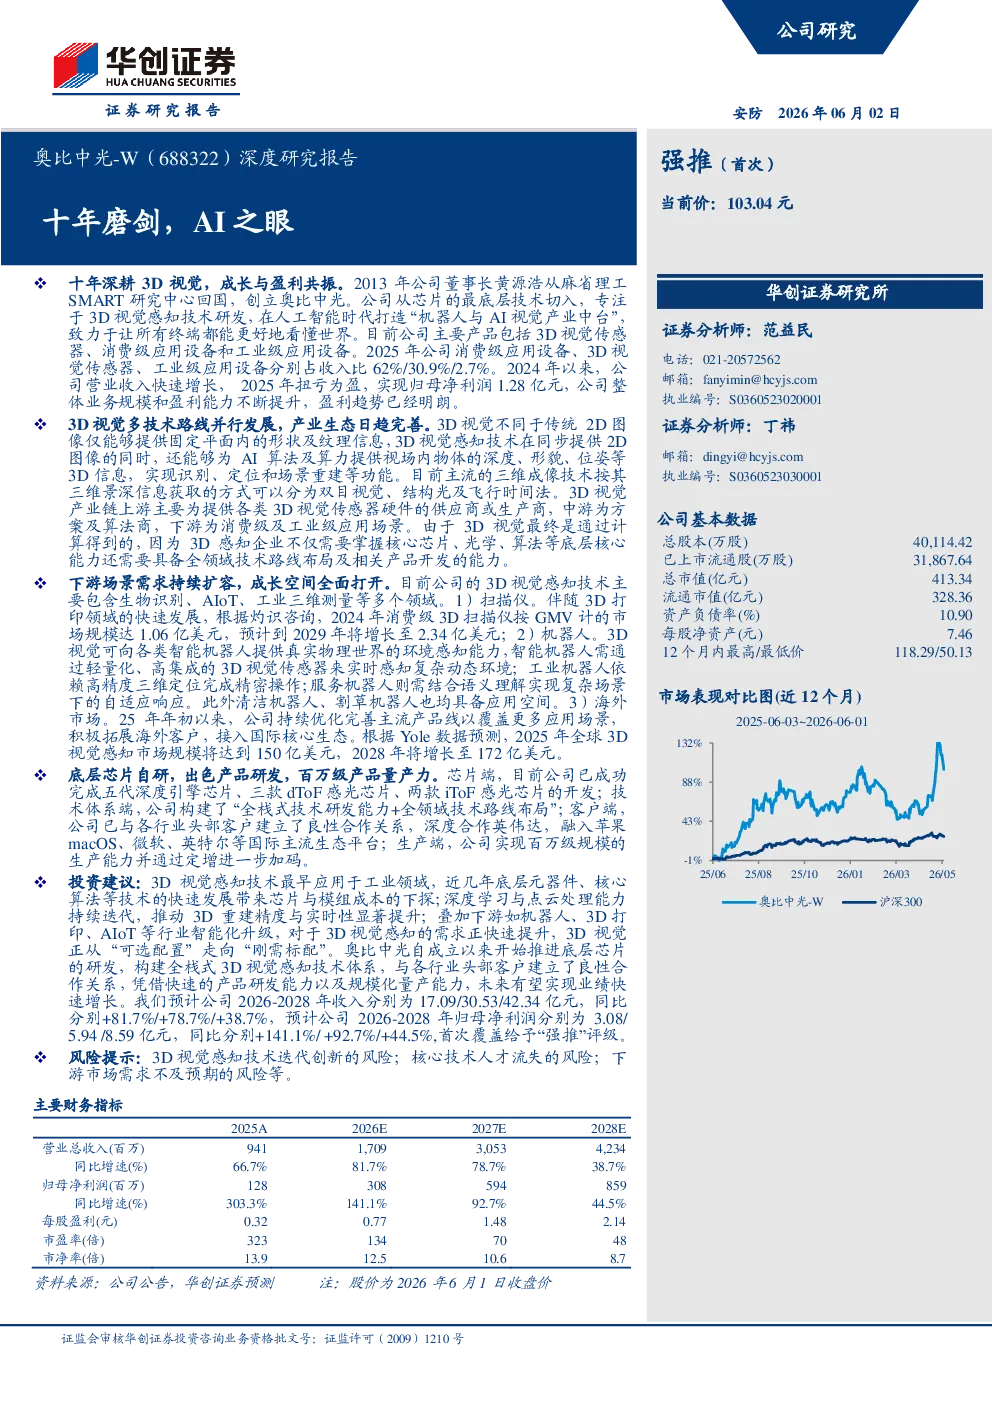
奥比中光-W(688322)深度研究报告总结
一、公司概况
奥比中光成立于2013年,专注于3D视觉感知技术研发,致力于打造“机器人与AI视觉产业中台”。公司主要产品包括3D视觉传感器、消费级应用设备和工业级应用设备,2025年收入占比分别为62%、30.9%、2.7%。公司股权结构稳定,实控人持股27.15%,蚂蚁集团子公司持股9.18%。2024年以来公司营业收入快速增长,2025年扭亏为盈,实现归母净利润1.28亿元,盈利趋势明朗。
二、3D视觉行业及公司技术优势
3D视觉通过计算还原数据,拓展了应用场景,是AI算法渗透的重要推动力。奥比中光掌握全栈式技术研发能力,构建了全领域技术路线布局,拥有深度引擎芯片、dToF感光芯片、iToF感光芯片等核心技术,并与英伟达等国际巨头深度合作,融入主流生态平台。
三、下游场景需求及公司布局
公司3D视觉感知技术主要应用于生物识别、AIoT、工业三维测量等领域。
- 生物识别:覆盖线下支付、医保核验、“碰一下”支付等场景,预计2026-2028年收入分别为3.90/3.90/3.90亿元,毛利率25.0%。
- AIoT:为公司核心增长引擎,机器人视觉与消费级三维扫描双轮驱动,预计2026-2028年收入分别为12.8/26.2/38.1亿元,毛利率54%。
- 工业三维测量:受益制造业数字化转型,预计2026-2028年收入维持在0.26亿元,毛利率65%。
四、公司核心竞争力
- 底层芯片自研:已成功完成五代深度引擎芯片、三款dToF感光芯片、两款iToF感光芯片的开发。
- 百万级产品量产力:已实现双目、结构光及iToF产品的规模化量产,并自建3D视觉感知产业智能制造基地。
- 全领域技术路线布局:覆盖结构光、iToF、双目视觉、dToF及Lidar等技术路线。
- 产业链及量产优势:集聚全球性供应链和行业头部客户的上下游资源,形成良性合作关系。
五、投资建议
随着3D视觉技术迭代创新和下游需求持续扩容,奥比中光有望实现业绩快速增长。预计公司2026-2028年收入分别为17.09/30.53/42.34亿元,同比分别+81.7%/+78.7%/+38.7%;归母净利润分别为3.08/5.94/8.59亿元,同比分别+141.1%/+92.7%/+44.5%。首次覆盖给予“强推”评级。
六、风险提示
- 3D视觉感知技术迭代创新的风险
- 核心技术人才流失的风险
- 下游市场需求不及预期的风险