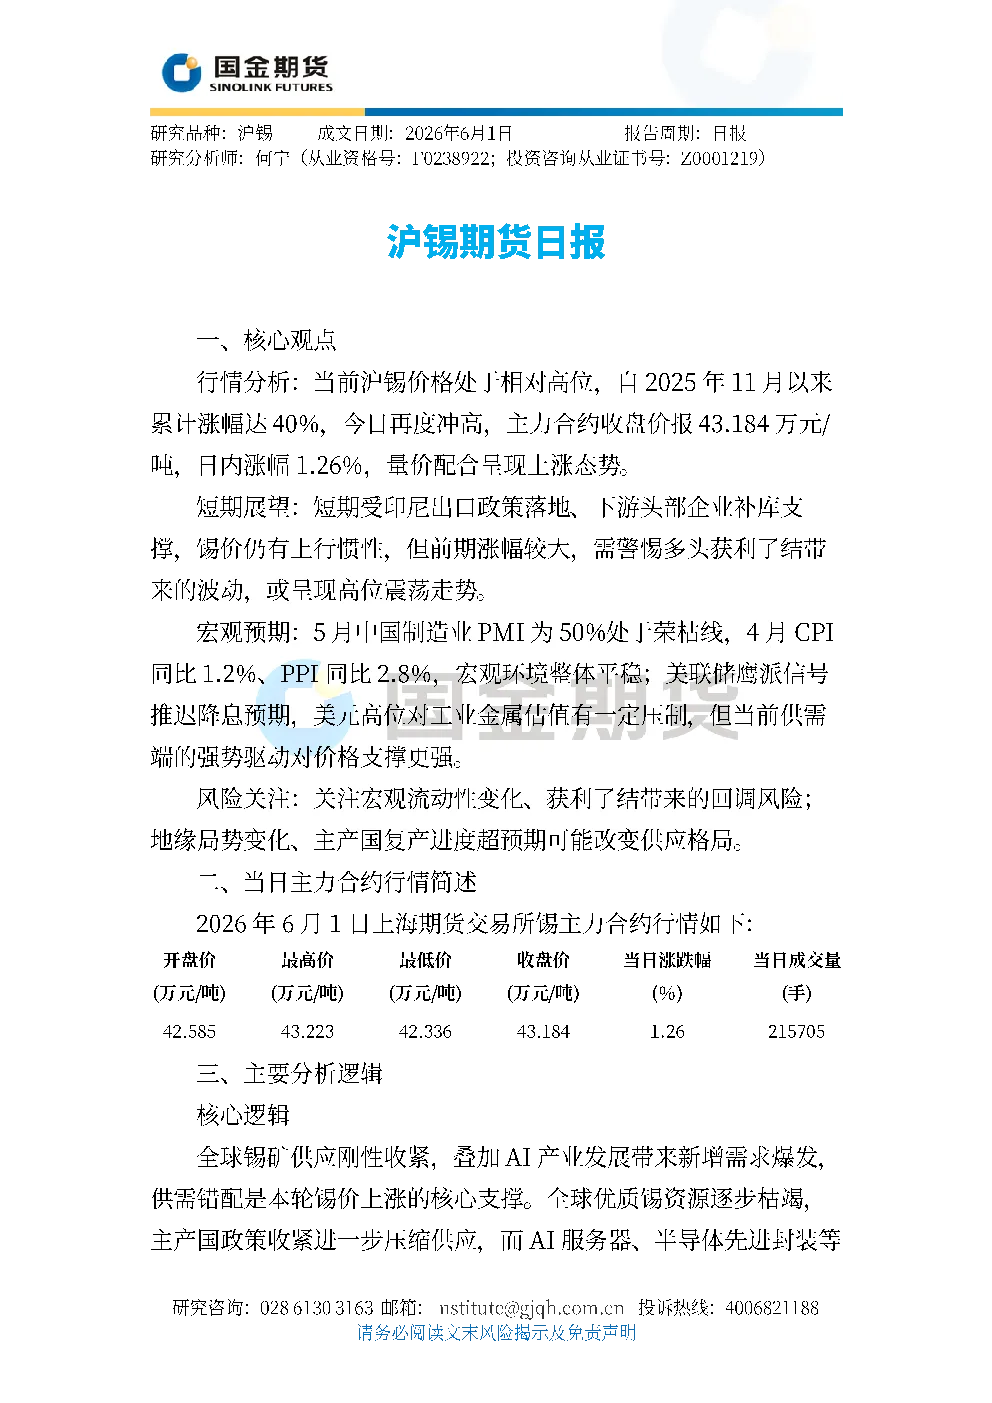
沪锡期货日报总结
一、核心观点
- 行情分析:沪锡价格处于相对高位,自2025年11月以来累计涨幅达40%,今日再度冲高,主力合约收盘价报43.184万元/吨,日内涨幅1.26%,量价配合呈现上涨态势。
- 短期展望:短期受印尼出口政策落地、下游头部企业补库支撑,锡价仍有上行惯性,但前期涨幅较大,需警惕多头获利了结带来的波动,或呈现高位震荡走势。
- 宏观预期:5月中国制造业PMI为50%处于荣枯线,4月CPI同比1.2%、PPI同比2.8%,宏观环境整体平稳;美联储鹰派信号推迟降息预期,美元高位对工业金属估值有一定压制,但当前供需端的强势驱动对价格支撑更强。
- 风险关注:关注宏观流动性变化、获利了结带来的回调风险;地缘局势变化、主产国复产进度超预期可能改变供应格局。
二、当日主力合约行情简述
(具体数据见原文)
三、主要分析逻辑
- 核心逻辑:全球锡矿供应刚性收紧,叠加AI产业发展带来新增需求爆发,供需错配是本轮锡价上涨的核心支撑。全球优质锡资源逐步枯竭,主产国政策收紧进一步压缩供应,而AI服务器、半导体先进封装等新兴领域带来锡需求持续增量,供需缺口推动价格上行。
- 重要逻辑:今日印尼DSI政策落地,从源头收紧锡原料供应,叠加缅甸进入雨季影响锡矿生产运输,进一步加剧短期供应紧张;同时下游头部企业受AI订单驱动积极补库,现货端量价齐升支撑期货价格。
- 一般逻辑:美元指数近期波动、地缘风险缓和,市场风险偏好提升,资金流入工业金属板块,对锡价上涨形成辅助推动。
四、中期观点
中长期看,全球锡矿资源稀缺性凸显,供应端难以在短期内快速扩张,而AI算力相关需求的增长具备持续性,行业普遍预期未来1-2年锡价将维持高位运行,整体上涨趋势明确。
五、基本面分析图表及数据
- 库存数据:截至2026年6月1日国内期货及LME锡库存持续下降。
- 供需数据:2026年以来中国精炼锡进口数据见原文。
- 宏观数据:2026年5月中国制造业PMI为50%,2026年4月CPI同比1.2%、PPI同比2.8%。
六、重大消息面信息汇总
- 锡价自2025年11月以来累计涨幅达40%,价格稳居历史高位区间,本轮上涨由全球供应收紧与AI产业爆发带来新增需求共同作用。
- 刚果(金)主要锡矿产区安全形势恶化,印尼政府持续打击非法采矿并收紧出口监管,缅甸佤邦矿区复产进度缓慢,锡原料供应面临系统性压力。
- 6月1日长江现货1#锡报价上涨1.36%,技术面突破前期震荡区间上沿,市场看涨情绪达年内峰值,资金涌入推动锡价加速上行。
- 伦锡日内涨超2%,报56500美元/吨。
- 6月1日印尼DSI政策落地,从源头收紧原料供应,叠加缅甸雨季影响,锡矿生产运输受阻,产能大幅缩水。全球优质锡矿资源枯竭,海外库存跌至十年低位。国内锡矿高度依赖进口,加工费走低制约冶炼产能。需求端,AI产业带动芯片、服务器用锡量激增,光伏、新能源车等赛道需求同步扩容,下游集中补库进一步放大供需缺口。
七、风险揭示及免责声明
(具体内容见原文)