核心观点与关键数据
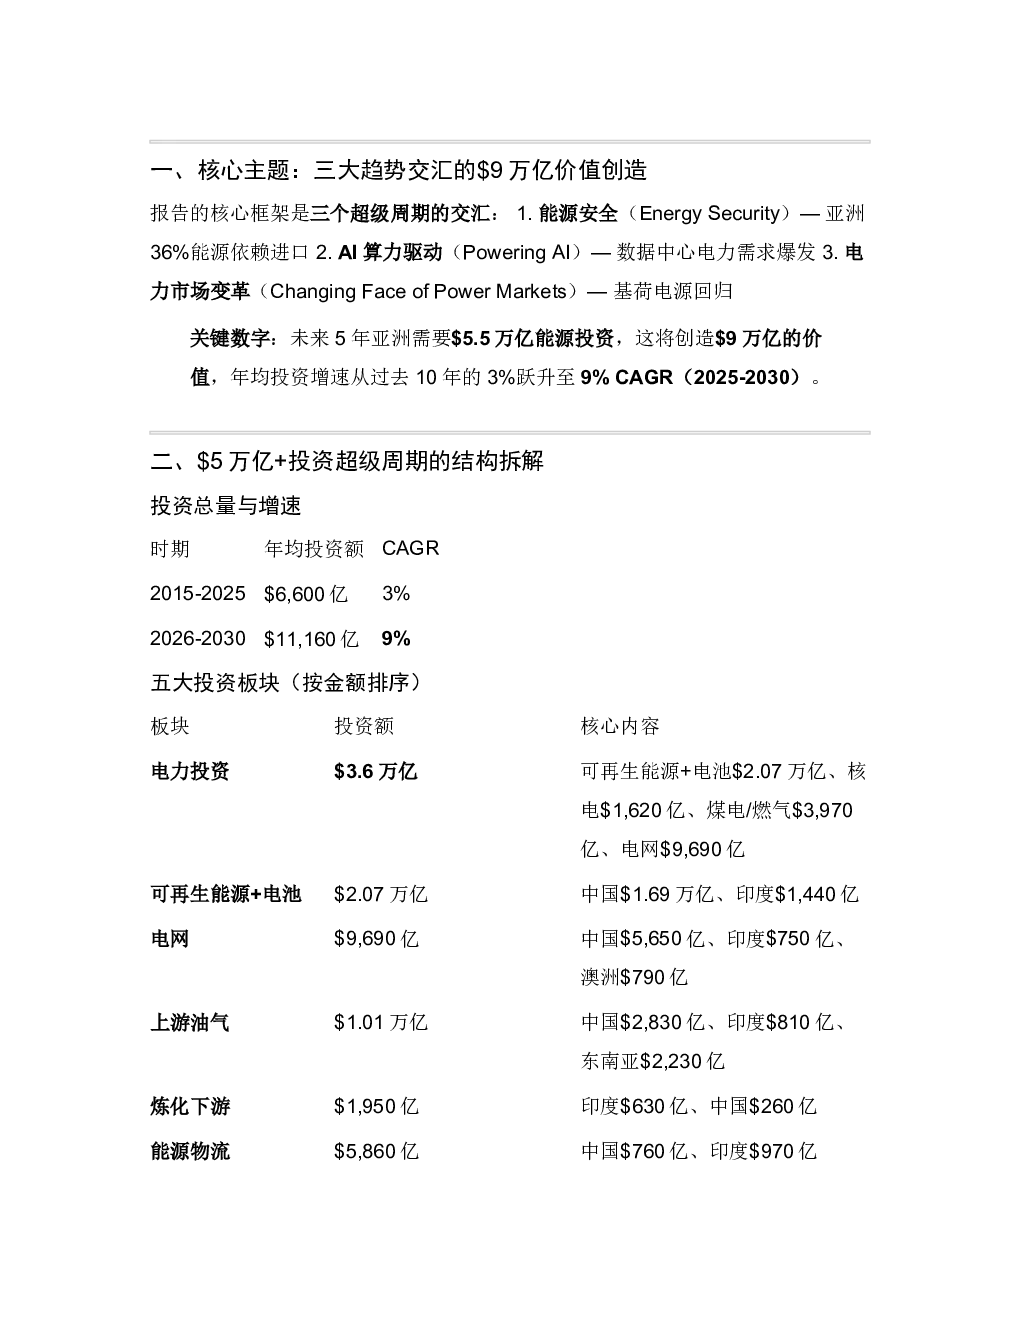
报告的核心框架是三大超级周期的交汇:能源安全、AI算力驱动、电力市场变革。关键数据显示,未来5年亚洲需要$5.5万亿能源投资,这将创造$9万亿的价值,年均投资增速从过去10年的3%跃升至9%。
投资超级周期的结构拆解
投资总量与增速:2015-2025年时期年均投资额为$6,600亿,CAGR为3%;2026-2030年时期年均投资额将增至$11,160亿,CAGR提升至9%。
五大投资板块(按金额排序):
- 电力投资:$3.6万亿,包括可再生能源+电池($2.07万亿)、核电($1,620亿)、煤电/燃气($3,970亿)、电网($9,690亿)
- 战略储备:$3,710亿
- 可再生能源+电池:$2.07万亿
- 电网:$9,690亿
- 核电:$1,199亿
电力需求分析
数据中心用电是电力需求的最大边际变量,占总需求比例将从2025年的2.1%升至2030年的4.5%,增量占比高达13.5%。AI正在结构性改变亚洲电力需求曲线。中国和印度是电力需求增量的绝对主力,合计占亚洲增量的80%。
能源结构变化
基荷电源回归,可再生能源投资plateau。煤电装机增至2,116GW,但利用率降至46%;可再生能源装机增至4,944GW,但利用率仅20%;核电装机增至185GW,利用率升至74%;天然气装机增至504GW,系统损耗增加。化石燃料投资翻倍,主要原因是基荷电源老化、电网瓶颈、AI倒逼和能源安全需求。
产业链价值图谱
- 上游油气:$1万亿投资,包括油气勘探、煤炭开采、重型设备、油田服务
- 运输与存储:$5,860亿,包括油轮/LNG船、LNG终端/管道、能源贸易、战略储备设施
- 炼化:每年需$120-150亿新投资,包括燃料生产商、化工/化肥
- 电力:$3.6万亿,包括煤电/燃气设备、储能电池价值链、电网设备、核电价值链、发电商/电力运营商
- 可再生能源+储能:$2.07万亿,短期plateau
- 其他受益领域:铀矿、铜矿、重型机械、矿山开采、油田服务
首选标的与投资逻辑
报告精选70只股票覆盖三大主题交集,按地区分布包括中国、印度、日本、韩国、东南亚、澳洲、欧美。与AI算力直接相关的核心标的有三星SDI、宁德时代、HD现代电气、LSElectric、施耐德电气、SembcorpIndustries、GEVernova、西门子能源、斗山能源等。
投资优先级排序
Tier1:最高确定性(AI算力直接受益+能源安全双驱动)
- 电网设备(HD现代电气、LSElectric、思源电气、施耐德)
- 储能电池(三星SDI、宁德时代)
- 燃气发电设备(GEVernova、西门子能源、三菱重工)
- 发电商+数据中心园区(Sembcorp、AdaniEnergy)
Tier2:高确定性(能源安全驱动)
- LNG基础设施(Cheniere、Petronet、东京瓦斯)
- 煤炭开采(中国神华、Whitehaven、BHP)
- 油轮/航运(中国能源运输、商船三井)
- 核电设备(斗山能源、Curtiss-Wright)
Tier3:中等确定性(周期复苏)
- 炼化(Reliance、S-Oil、泰国石油)
- 化工/化肥(万华、PetronasChemicals)
- 上游油气(中海油、ONGC、埃克森)
研究结论
摩根士丹利的核心投资建议:在$5.5万亿亚洲能源安全投资超级周期中,与AI算力直接相关的电力基础设施(电网、储能、基荷电源、数据中心供电)是确定性最高、增速最快的赛道。最看好的10只标的包括三星SDI、宁德时代、HD现代电气、LSElectric、施耐德电气、SembcorpIndustries、GEVernova、西门子能源、斗山能源、中国神华等。