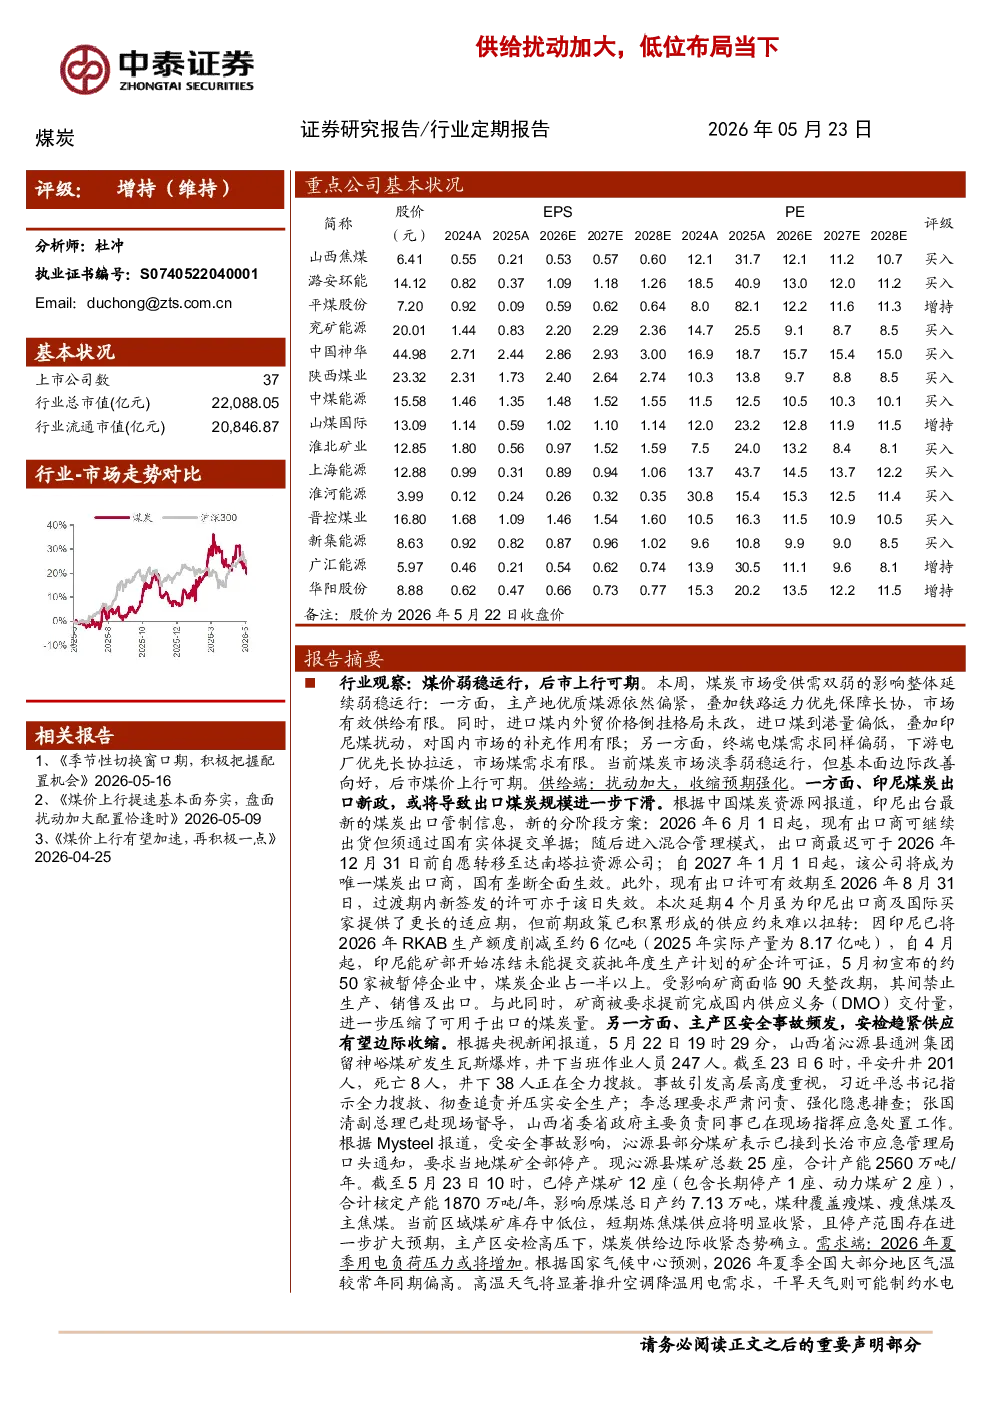
煤炭行业研究报告总结
核心观点
- 行业观察:煤炭市场受供需双弱影响延续弱稳运行,但基本面边际改善,后市煤价上行可期。
- 供给端:印尼煤炭出口新政及主产区安全事故频发导致供应收缩预期强化。
- 需求端:2026年夏季用电负荷压力或将增加,支撑煤价上涨。
- 库存端:北港煤炭库存窄幅震荡,短期内变动不大。
- 展望六月:随着迎峰度夏备煤周期开启,供需格局边际收紧,国内煤价有望震荡偏强运行。
煤价上涨预期
- 阶梯式预期:
- 国内供给收缩,煤价预期上升至700-750元/吨。
- 印尼进口煤炭规模下降,煤价预期上升至750-800元/吨。
- 美伊冲突影响下大宗价格暴涨,煤价预期上升至800-850元/吨,高点突破1000元/吨。
- 替代需求爆发,煤制油、煤制气、煤化工价格飙涨,煤价预期上升至850+元/吨,高点突破1000元/吨。
- 霍尔木兹海峡“重开”影响:虽可能冲击煤价预期,但煤炭基本面格局仍是主导因素,全年煤价中枢仍将上移。
焦煤及焦炭方面
- 供应:京唐港主焦煤价格周环比下跌60元/吨,精煤日产量及洗煤厂精煤日产量均环比上升。
- 需求:钢企铁水日产周环比上升,但同比下降。
- 产地价格:柳林高硫/低硫主焦价格指数分别持平和下跌,年同比均上涨。
- 港口价格:京唐港山西产主焦煤库提价下跌,但年同比增长31.54%。
关键数据
- 煤炭价格指数:环渤海动力煤(Q5500K)综合平均价格指数及CCTD秦皇岛动力煤(Q5500)价格均窄幅波动。
- 库存:秦皇岛煤炭库存维持在2700多万吨水平,短期变动不大。
- 下游表现:终端动力煤日耗合计及钢价、吨钢利润等指标显示下游需求逐步恢复。
研究结论
- 煤炭基本面边际改善,供需格局边际收紧,国内煤价有望震荡偏强运行。
- 煤价上涨预期逐步加强,伴随北半球Q2电煤及非电煤需求的持续释放,供不应求格局将凸显,煤价料将加速上行。
- 风险提示包括政策限价、煤炭进口放量、宏观经济大幅失速下滑等。
本周板块表现
- 煤炭板块下跌2.8%,表现劣于大盘;其中动力煤板块下跌2.7%,焦煤板块下跌3.4%,焦炭板块下跌1.6%。
- 表现前三的个股为辽宁能源(9.1%)、新集能源(-2.4%)、山煤国际(-4.2%);跌幅前三的个股为安源煤业(-4.3%)、平煤股份(-2.6%)、金能科技(-2.0%)。