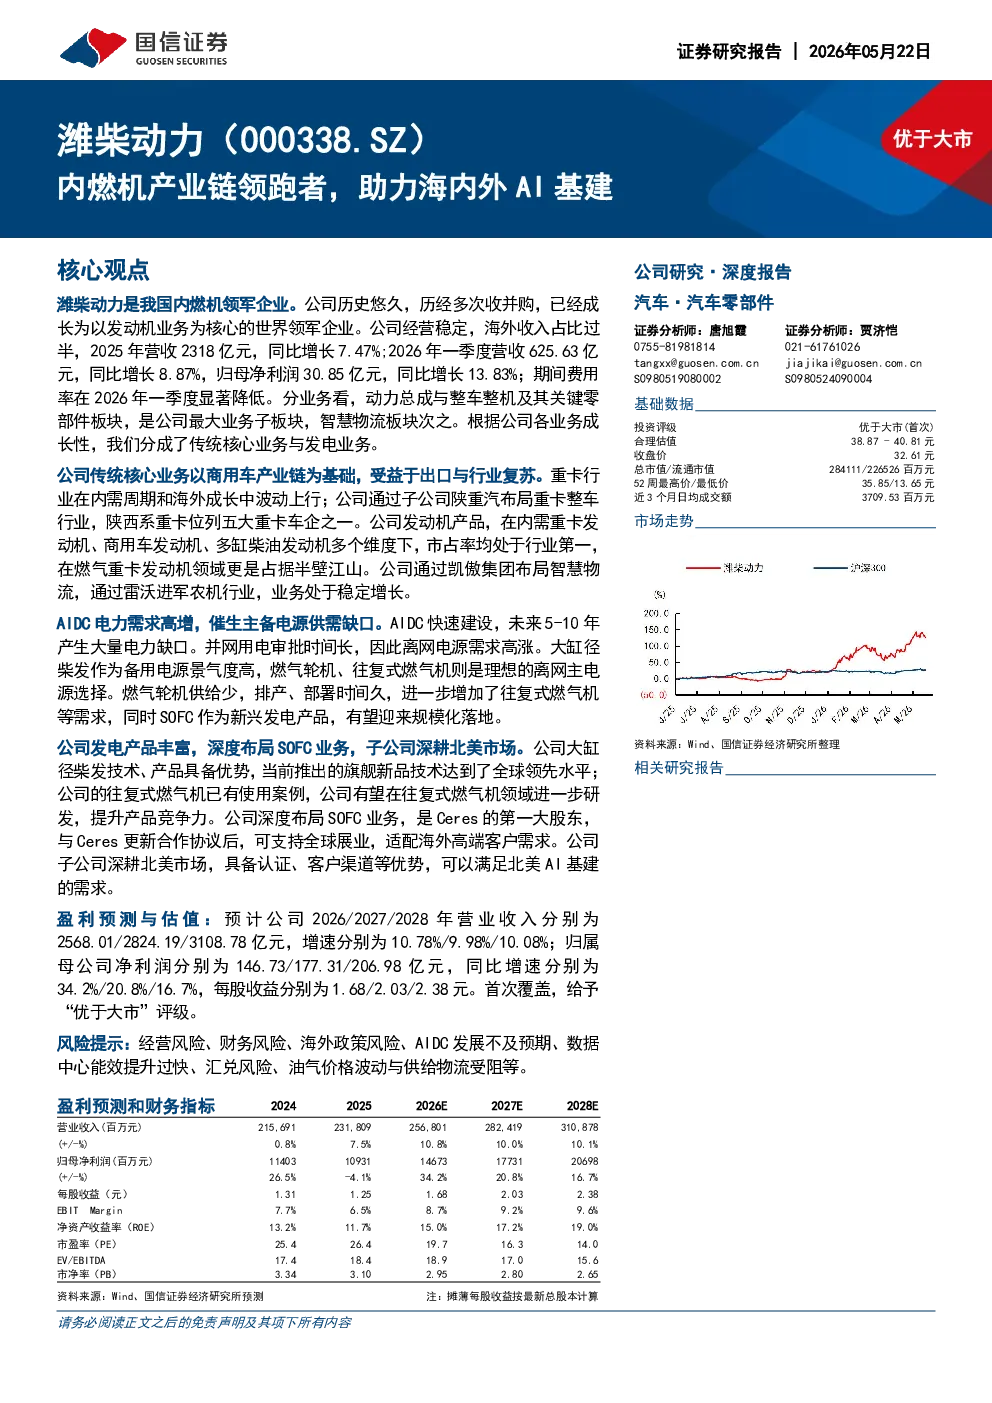
潍柴动力深度报告总结
核心观点: 潍柴动力作为我国内燃机领军企业,历经多次并购,已成长为以发动机业务为核心的世界领军企业。公司经营稳定,海外收入占比过半。2025年营收2318亿元,同比增长7.47%;2026年一季度营收625.63亿元,同比增长8.87%,归母净利润30.85亿元,同比增长13.83%。公司业务分为传统核心业务和发电业务,其中传统核心业务以商用车产业链为基础,受益于出口与行业复苏;发电业务在AI基建浪潮下迎来快速发展。
关键数据:
- 2025年营收2318亿元,同比增长7.47%。
- 2026年一季度营收625.63亿元,同比增长8.87%;归母净利润30.85亿元,同比增长13.83%。
- 海外收入占比超过50%。
- 重卡行业批发销量2025年超过114万辆。
- 公司商用车多缸柴油机销量2025年46.97万台,市占率23.02%。
- 智慧物流业务2025年收入910.77亿元,毛利率26.56%。
- 农业装备业务2025年收入187.89亿元,毛利率14.26%。
- 2024年全球数据中心用电量约为4150亿度,占全球总用电量的1.5%。
- 预计2030年全球数据中心用电量达到9450亿度。
- 预计2030年全球数据中心发电机市场规模达到120亿美元。
研究结论:
- 公司传统核心业务受益于出口与行业复苏,未来有望保持稳步向上趋势。
- AIDC电力需求高增,催生主备电源供需缺口,公司大缸径柴发、往复式燃气机、SOFC产品有望顺应时代潮流,进入高速发展期。
- 公司发电产品丰富,深度布局SOFC业务,子公司深耕北美市场,具备认证、客户渠道等优势,可以满足北美AI基建的需求。
- 预计公司未来3年归母净利润分别为146.73/177.31/206.98亿元,同比增速分别为34.2%/20.8%/16.7%。
- 公司当前合理估值区间在38.87-40.81元,首次覆盖,给予“优于大市”评级。
业务板块分析:
- 传统核心业务: 包括动力总成与整车整机及其关键零部件、智慧物流、农业装备等。公司发动机产品在多个维度下市占率均处于行业第一,智慧物流板块收入占比高且毛利率稳定,农机业务收入增长稳健。
- 发电业务: 包括大缸径柴油发动机、往复式燃气发动机、SOFC等。AIDC电力需求高增,催生主备电源供需缺口,公司发电产品景气度高。公司大缸径柴发技术、产品具备优势,往复式燃气机已有使用案例,SOFC业务深度布局,子公司深耕北美市场。
风险提示: 经营风险、财务风险、海外政策风险、AIDC发展不及预期、数据中心能效提升过快、汇兑风险、油气价格波动与供给物流受阻等。