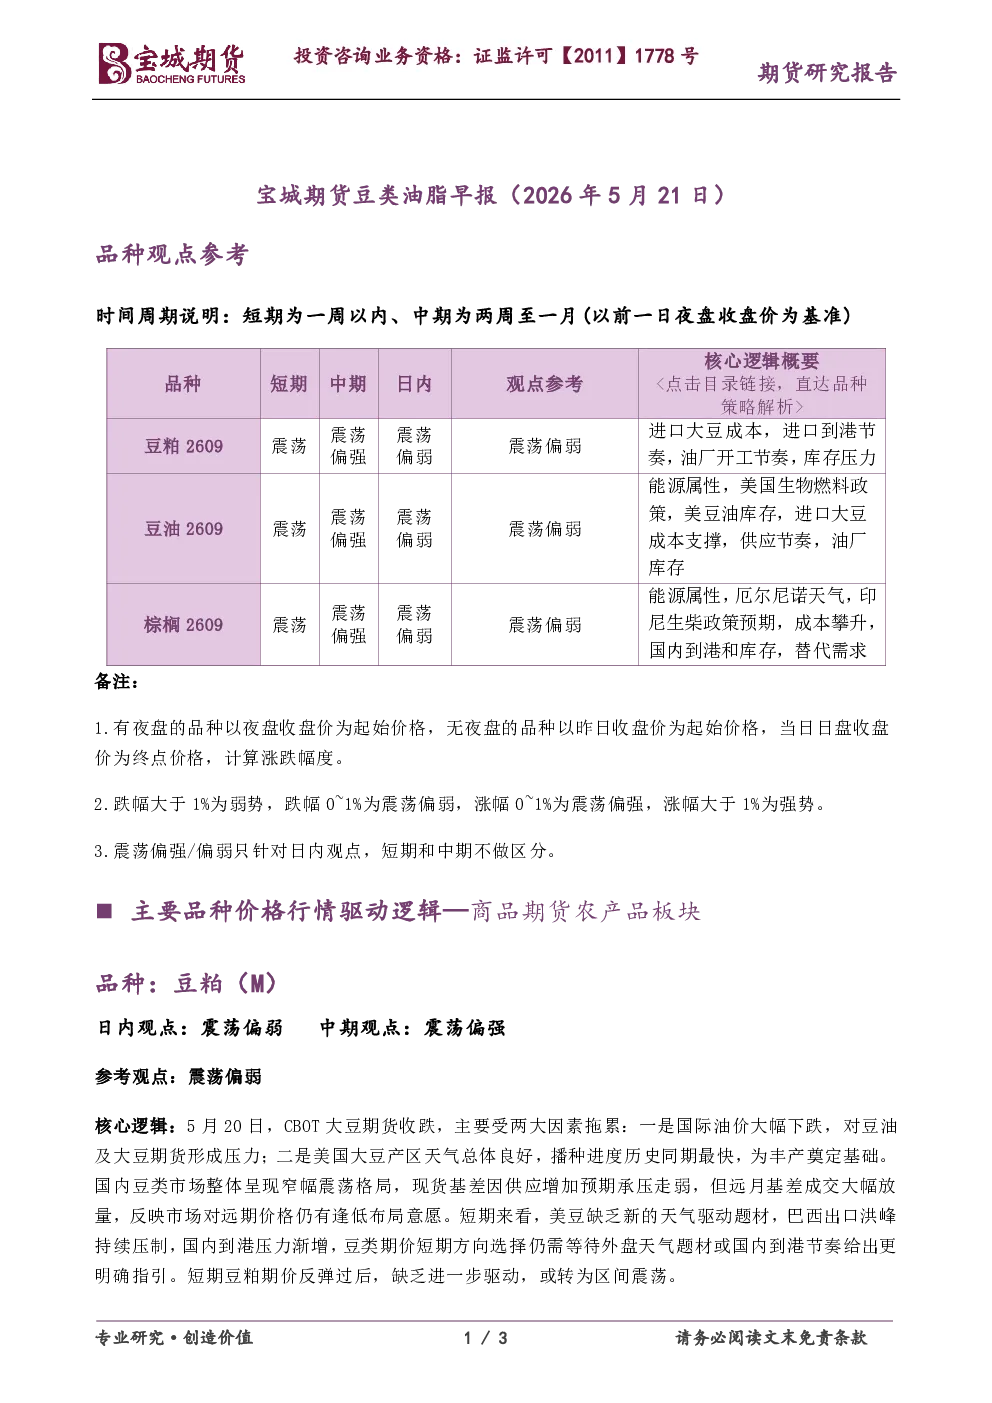
品种观点参考
时间周期说明
- 短期:一周以内
- 中期:两周至一月(以前一日夜盘收盘价为基准)
备注
- 有夜盘的品种以夜盘收盘价为起始价格,无夜盘的品种以昨日收盘价为起始价格,当日日盘收盘价为终点价格,计算涨跌幅度。
- 跌幅大于1%为弱势,跌幅0~1%为震荡偏弱,涨幅0~1%为震荡偏强,涨幅大于1%为强势。
- 震荡偏强/偏弱只针对日内观点,短期和中期不做区分。
主要品种价格行情驱动逻辑—商品期货农产品板块
品种:豆粕(M)
- 日内观点:震荡偏弱
- 中期观点:震荡偏强
- 参考观点:震荡偏弱
- 核心逻辑:5月20日,CBOT大豆期货收跌,主要受国际油价大幅下跌(对豆油及大豆期货形成压力)和美国大豆产区天气良好(播种进度历史同期最快,为丰产奠定基础)两大因素拖累。国内豆类市场整体窄幅震荡,现货基差因供应增加预期承压走弱,但远月基差成交大幅放量,反映市场对远期价格仍有逢低布局意愿。短期来看,美豆缺乏新的天气驱动题材,巴西出口洪峰持续压制,国内到港压力渐增,豆类期价短期方向选择仍需等待外盘天气题材或国内到港节奏给出更明确指引。短期豆粕期价反弹过后,缺乏进一步驱动,或转为区间震荡。
品种:豆油(Y)
- 日内观点:震荡偏弱
- 中期观点:震荡偏强
- 参考观点:震荡偏弱
- 核心逻辑:当前国内豆油呈现外盘带动上涨但内盘涨幅受限的格局。5月20日受印尼出口管控政策、厄尔尼诺天气预期升温等利多因素共振,豆油盘面重心回升,但涨幅明显弱于棕榈油。从国内看,5月起巴西大豆进入到港高峰期,月均到港量约1028.8万吨,油厂开机率已回升至57.35%,豆油供应预期充足,库存进入季节性累积阶段。短期来看,美豆受中美贸易协议改善预期提振,为豆油提供成本托底支撑;但中期来看,南美丰产兑现、国内大豆到港集中及下游需求疲软将持续压制上行空间。后市重点关注中美贸易协议落地细节、美豆产区天气变化及国内大豆到港节奏。短期豆油期价跟随油脂板块波动节奏,期价转为宽幅震荡。
品种:棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡偏强
- 参考观点:震荡偏弱
- 核心逻辑:棕榈油市场呈现典型的政策脉冲驱动、多空激烈博弈特征。短期来看,现实端压力显著:马来西亚4月MPOB库存高于市场预期,国内棕榈油商业库存近三年高位,印度4月进口量降至去年12月以来最低,转向采购豆油和葵油,削弱了短期需求端支撑。然而,中长期利好驱动明确且强劲:印尼国有出口机构与DHE SDA外汇管制政策形成出口到外汇回流的完整管制闭环,若管制从毛棕榈油延伸至精炼产品,将重构全球贸易流向;马来西亚B15与印尼B50两大生柴政策同向发力,预计年增棕榈油需求200-300万吨;叠加强厄尔尼诺减产预期也对远期棕榈油价格构成支撑。整体来看,油脂市场短期近月供需压力仍大,短期棕榈油期价在脉冲上涨过后面临回落风险。但中长期供需趋紧的格局不变,这将制约价格调整空间。
(仅供参考,不构成任何投资建议)