铜市分析
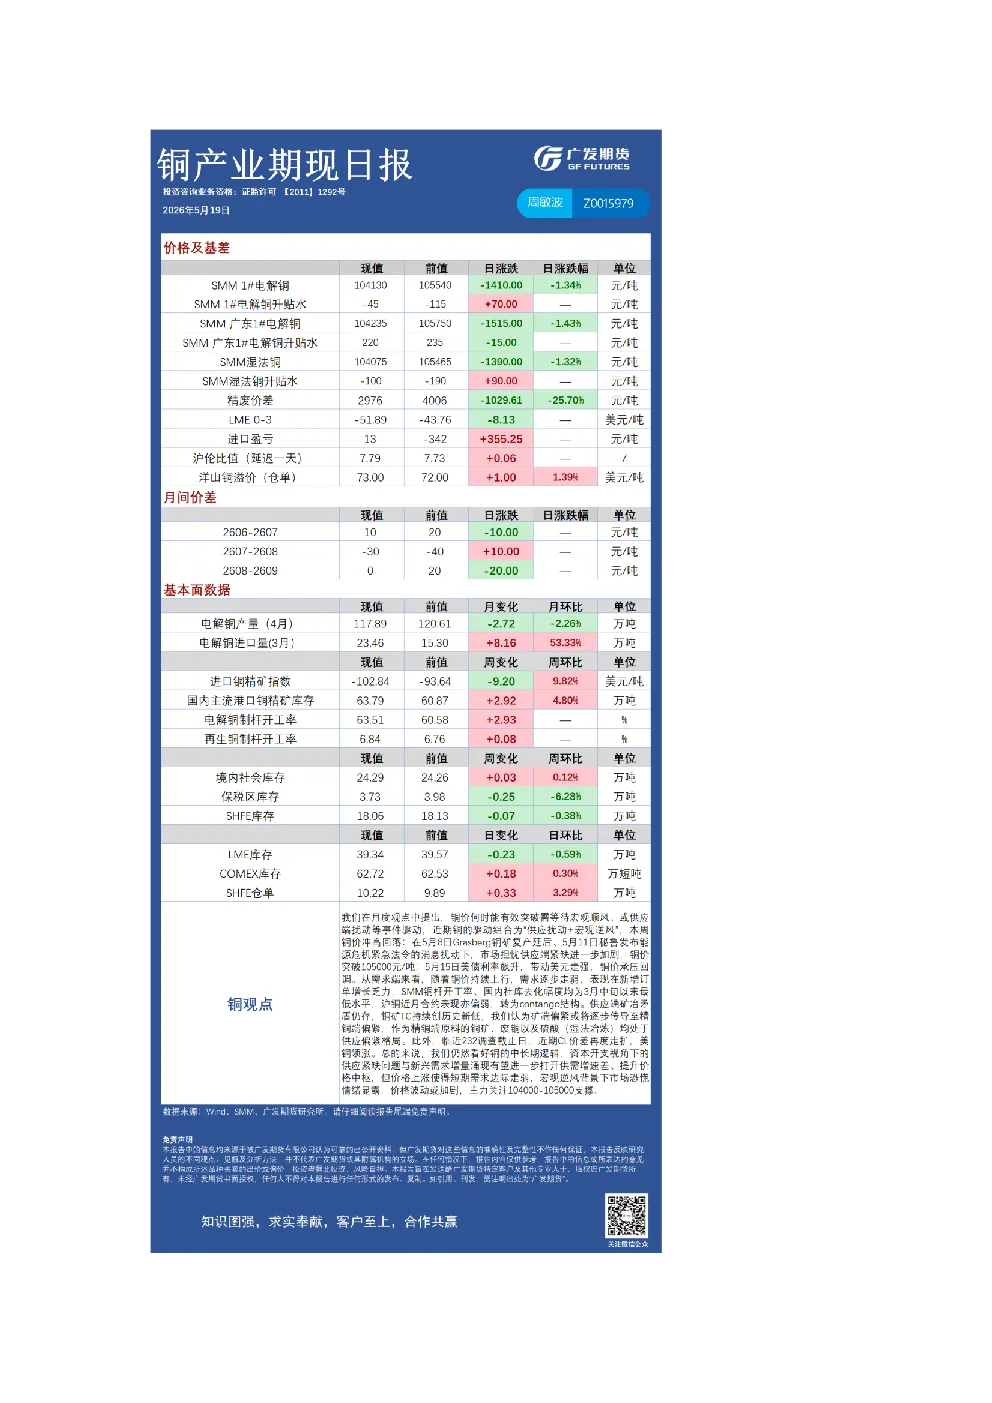
- 近期驱动:供应扰动(Grasberg铜矿复产延后、秘鲁能源危机)与宏观逆风(美债利率上升带动美元走强)共同影响铜价,本周铜价冲高回落。
- 供应端:矿治矛盾持续,TC价格创历史新低,矿端偏紧或将传导至精铜端,铜矿、废铜及硫酸均处于供应偏紧格局。
- 需求端:铜价上行导致需求逐步走弱,新增订单增长乏力,国内社库去化速度放缓,沪铜近月合约转为contango结构。
- 中期逻辑:看好铜市,资本开支视角下的供应紧缺与新兴需求增量有望提升价格中枢,但短期需求边际走弱,宏观逆风下市场情绪悲观,价格波动加剧。
- 关注点:主力关注104000-105000元/吨支撑位,临近232调查截止日,CL价差走扩。
工业硅分析
- 价格变动:现货下跌50元/吨,期货下跌175元/吨至8480元/吨,套利窗口关闭。
- 供需判断:丰水期供应压力增加,5月预计供需双旺,供应充裕,库存和仓单继续增长。
- 成本端:主要原材料下滑导致成本支撑走弱。
- 技术面:日线跌破均线,小时线跌至均线下方。
- 策略建议:短线空单/看跌期权止盈,中长线空单谨慎持有,买现货抛盘面无风险套利窗口关闭。
- 关注点:产量调控、环保、节能监察及成本端波动。
铝产业链分析
- 政策影响:尽管无政策利率 cuts,铝价上涨但无法扭转人民币升值趋势。
- 市场分化:铝价上涨与人民币升值之间的差距解释了市场表现。
锡产业分析
- 投资咨询业务资格:证监许可【2011】1292号。
不锈钢分析
- 投资咨询业务资格:证监许可【2011】1292号。
镍产业分析
- 免责声明:信息来源可靠但准确性不保证,内容仅供参考,不构成投资建议。