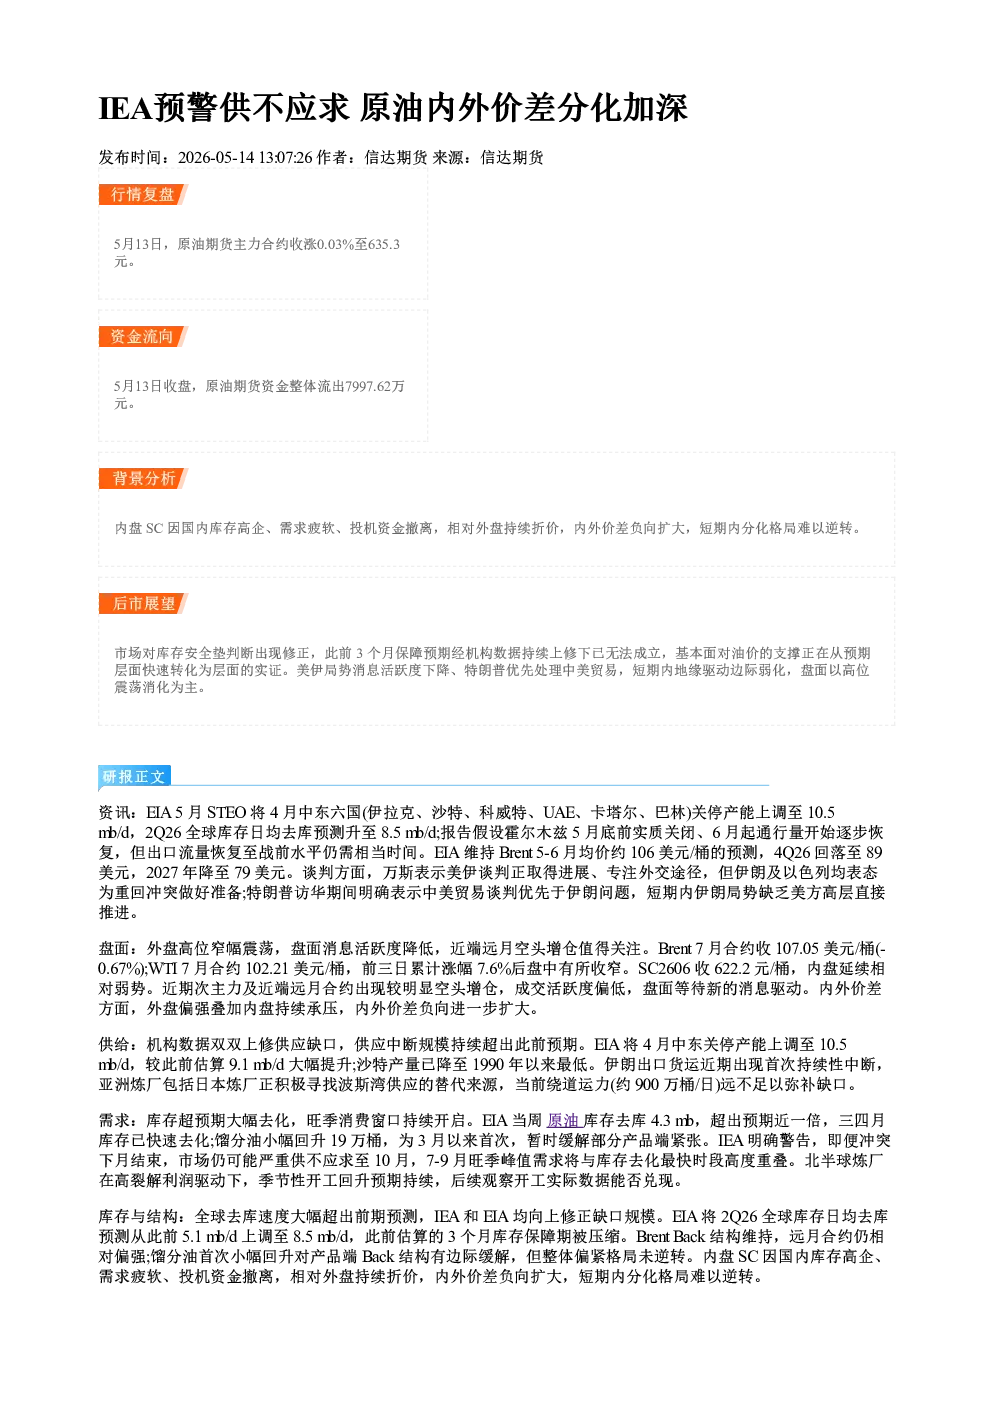
行情复盘与资金流向
5月13日,原油期货主力合约收涨0.03%至635.3元,当日资金整体流出7997.62万元。
背景分析
- 基本面:国内库存高企、需求疲软、投机资金撤离,导致内外价差负向扩大,短期内分化格局难以逆转。
- 库存安全垫修正:市场对库存安全垫的判断出现修正,此前3个月保障预期经机构数据持续上修后已无法成立,基本面对油价的支撑正在从预期层面快速转化为实证层面。
- 地缘政治:美伊局势消息活跃度下降,特朗普优先处理中美贸易,短期内地缘驱动边际弱化。
资讯要点
- EIA报告:将4月中东六国关停产能上调至10.5mb/d,2Q26全球库存日均去库预测升至8.5 mb/d;Brent 5-6月均价预测约106美元/桶,4Q26回落至89美元,2027年降至79美元。
- 谈判进展:美伊谈判取得进展,专注外交途径,但伊朗及以色列均表态为重回冲突做好准备;特朗普访华期间明确表示中美贸易谈判优先于伊朗问题。
- 盘面表现:外盘高位窄幅震荡,近端远月空头增仓值得关注;Brent 7月合约收107.05美元/桶(-0.67%),WTI 7月合约102.21美元/桶,前三日累计涨幅7.6%后盘中收窄;SC2606收622.2元/桶,内盘延续相对弱势。
- 内外价差:外盘偏强叠加内盘持续承压,负向进一步扩大。
供给分析
- 供应中断:机构数据双双上修供应缺口,中东关停产能持续超出预期;沙特产量降至1990年以来最低,伊朗出口货运出现首次持续性中断。
- 替代运力不足:当前绕道运力(约900万桶/日)远不足以弥补缺口。
需求分析
- 库存去化:EIA当周原油库存去库4.3 mb,超出预期近一倍,三四月库存已快速去化;馏分油小幅回升19万桶,为3月以来首次。
- 旺季消费:IEA警告即便冲突下月结束,市场仍可能严重供不应求至10月;7-9月旺季峰值需求将与库存去化最快时段高度重叠。
- 炼厂开工:北半球炼厂在高裂解利润驱动下,季节性开工回升预期持续,后续观察开工实际数据能否兑现。
库存与结构
- 全球去库:IEA和EIA均向上修正缺口规模,EIA将2Q26全球库存日均去库预测上调至8.5 mb/d。
- Brent Back结构:维持远月合约相对偏强;馏分油小幅回升对产品端Back结构有边际缓解,但整体偏紧格局未逆转。
- 内盘SC:因国内库存高企、需求疲软、投机资金撤离,相对外盘持续折价,内外价差负向扩大,短期内分化格局难以逆转。
结论
市场对库存安全垫的判断出现修正,基本面对油价的支撑正在从预期层面快速转化为实证层面。美伊局势消息活跃度下降、特朗普优先处理中美贸易,短期内地缘驱动边际弱化,盘面以高位震荡消化为主。
操作建议
维持偏多方向。
风险提示
- 中美峰会期意外出现美伊相关外交信号,局势缓和预期驱动盘面快速回落。
- 馏分油库存持续回升、产品端去库趋势逆转。
- 国内SC内外价差持续扩大超出正常套利区间,内盘流动性进一步萎缩。