你可能感兴趣
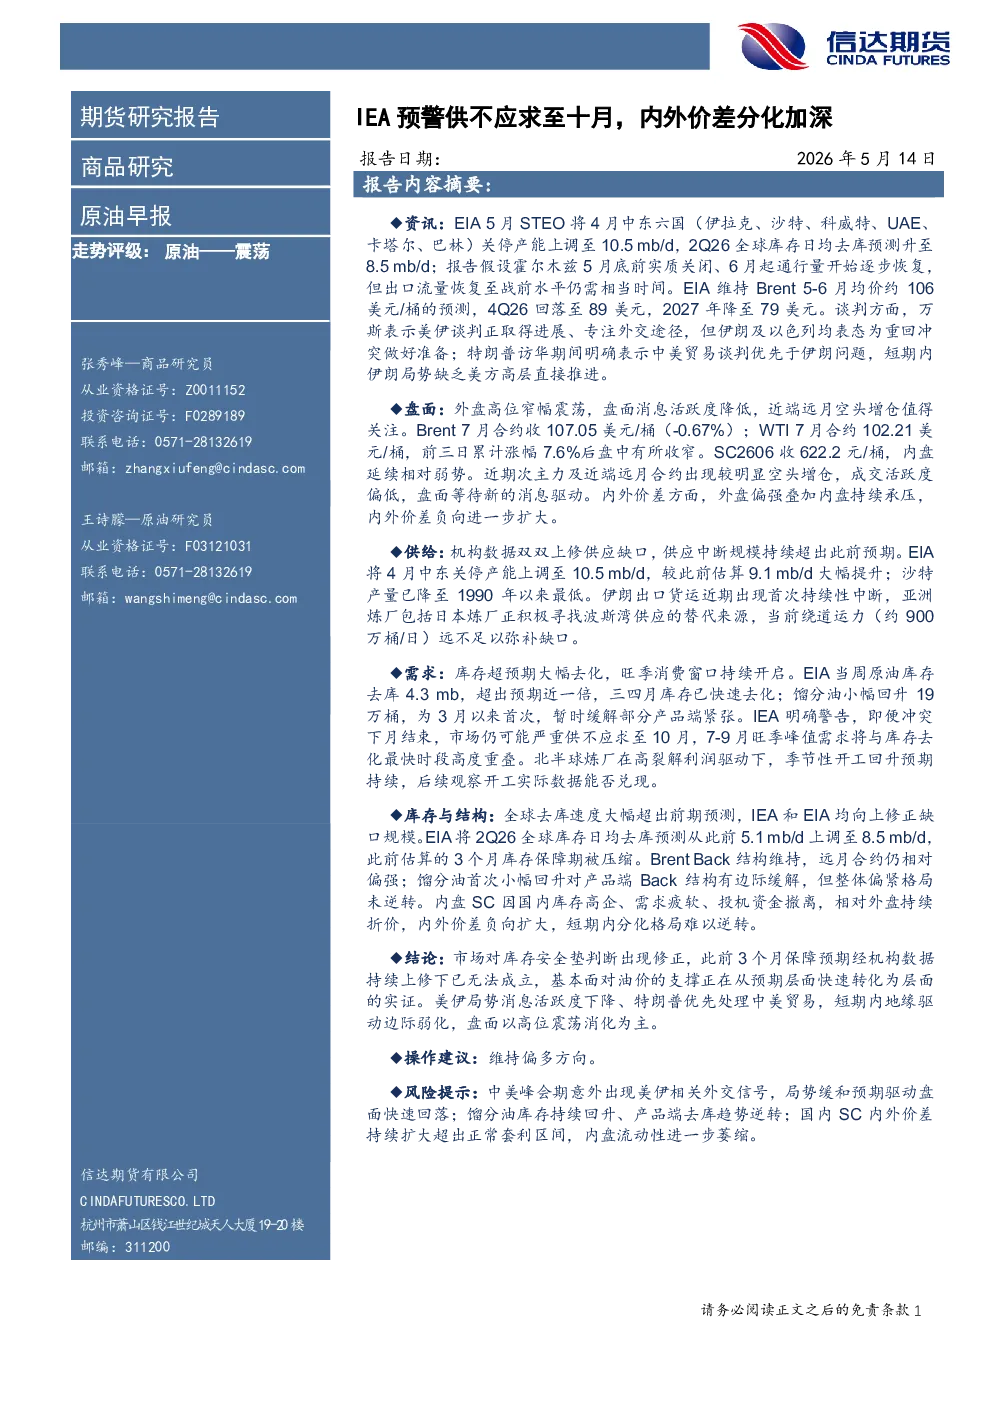
IEA预警供不应求 原油内外价差分化加深
信达期货2026-05-14
机械制造行业2018年12月周报第3期:主流电池厂商纷纷扩产,IEA预计原油19Q2前转为供不应求
机械设备国泰君安证券2018-12-16
主流电池厂商纷纷扩产,IEA预计原油19Q2前转为供不应求
机械设备国泰君安证券2018-12-17
铝早报:内外盘价差修复,沪铝价格涨至高位
信达期货2026-04-17
原油产业链早报:美国豁免中国油轮制裁,警惕内外盘价差回落
信达期货2019-10-25
原油产业链早报:内外盘价差修复,原油逢低试多为宜
信达期货2019-10-21
锌产业周报:内外分化有加深态势,短期跟随宏观波动
南华期货2026-04-06
南华期货锌产业周报:内外分化有加深态势,短期跟随宏观波动20260406
南华期货2026-04-06
原油早报:预期美国原油库存压力持续缓解,两地价差缩窄至管道运费之下
华信期货2013-07-19
原油日报:沙特或将自愿减产延长至十月
华泰期货2023-08-31