烧碱市场
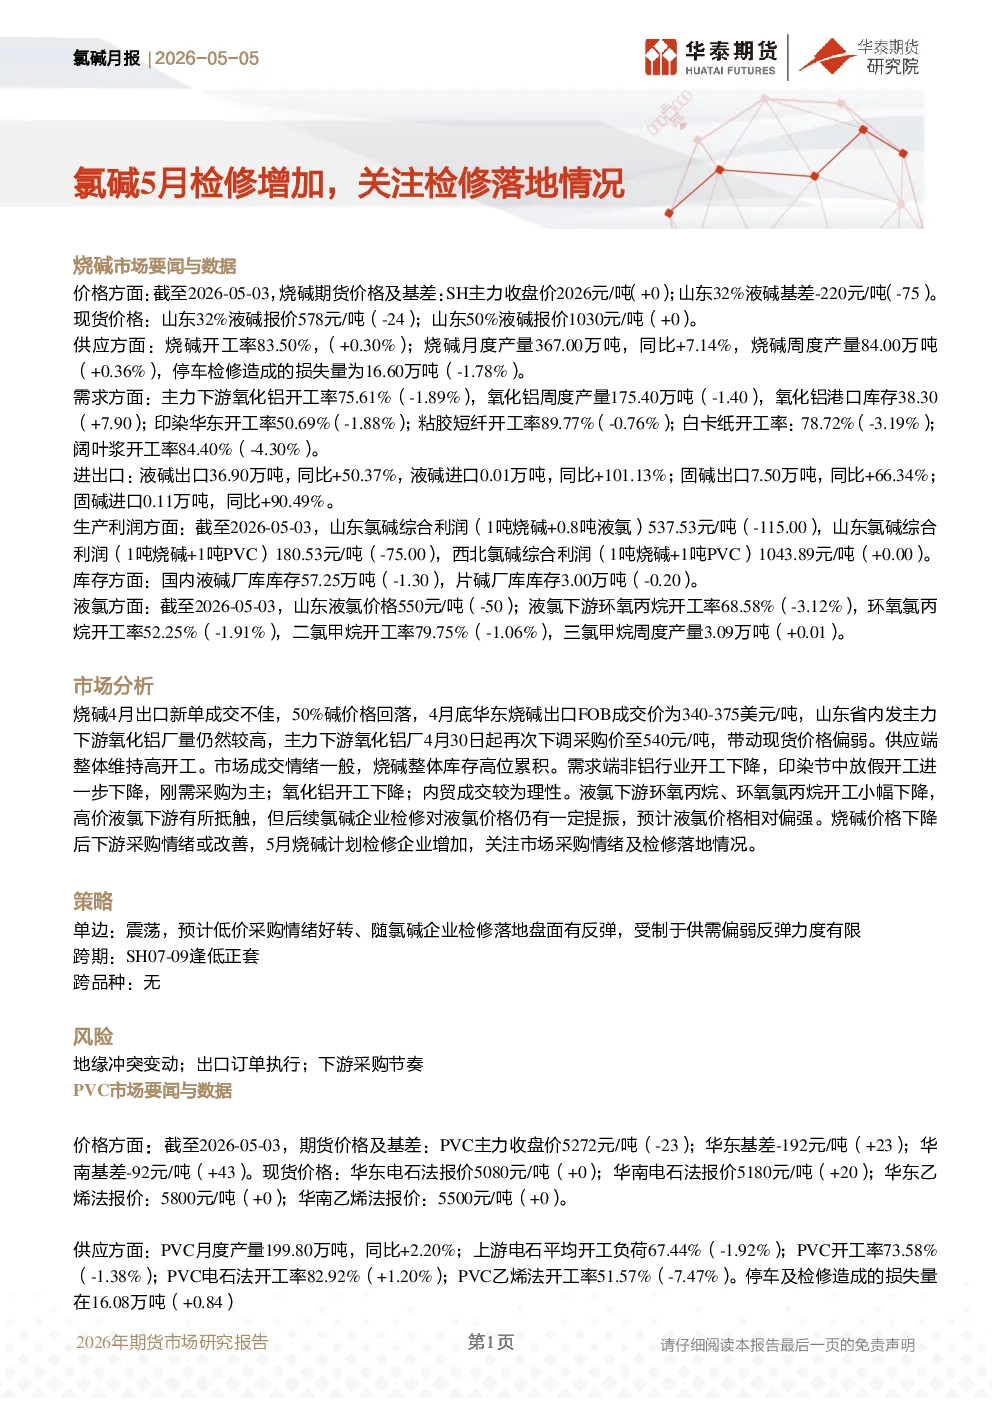
- 价格:4月出口新单成交不佳,50%碱价格回落,山东32%液碱报价578元/吨(-24),50%液碱报价1030元/吨(+0)。SH主力收盘价2026元/吨(+0),山东32%液碱基差-220元/吨(-75)。
- 供应:开工率83.50%(+0.30%),月度产量367.00万吨(同比+7.14%),周度产量84.00万吨(+0.36%),停车检修损失量16.60万吨(-1.78%)。
- 需求:氧化铝开工率75.61%(-1.89%),印染华东开工率50.69%(-1.88%),粘胶短纤开工率89.77%(-0.76%),白卡纸开工率78.72%(-3.19%),阔叶浆开工率84.40%(-4.30%)。
- 进出口:液碱出口36.90万吨(同比+50.37%),固碱出口7.50万吨(同比+66.34%)。液碱进口0.01万吨(同比+101.13%),固碱进口0.11万吨(同比+90.49%)。
- 生产利润:山东氯碱综合利润(1吨烧碱+0.8吨液氯)537.53元/吨(-115.00),山东氯碱综合利润(1吨烧碱+1吨PVC)180.53元/吨(-75.00),西北氯碱综合利润(1吨烧碱+1吨PVC)1043.89元/吨(+0.00)。
- 库存:国内液碱厂库库存57.25万吨(-1.30),片碱厂库库存3.00万吨(-0.20)。
- 市场分析:出口订单转弱,供需偏弱,价格下降,但低位采购情绪或好转,反弹力度有限。
- 策略:单边震荡,SH07-09逢低正套。
液氯市场
- 价格:山东液氯价格550元/吨(-50)。
- 下游:环氧丙烷开工率68.58%(-3.12%),环氧氯丙烷开工率52.25%(-1.91%),二氯甲烷开工率79.75%(-1.06%),三氯甲烷周度产量3.09万吨(+0.01)。
- 市场分析:液氯下游盈利尚可,氯碱企业挺价心态强,价格维持偏强格局。5月氯碱企业检修增加,预计价格坚挺。
PVC市场
- 价格:PVC主力收盘价5272元/吨(-23),华东基差-192元/吨(+23),华南基差-92元/吨(+43)。华东电石法报价5080元/吨(+0),华南电石法报价5180元/吨(+20),华东乙烯法报价5800元/吨(+0),华南乙烯法报价5500元/吨(+0)。
- 供应:月度产量199.80万吨(同比+2.20%),开工率73.58%(-1.38%),电石法开工率82.92%(+1.20%),乙烯法开工率51.57%(-7.47%)。
- 需求:下游综合开工率49.01%(-0.30%),管材开工率41.00%(-2.40%),型材开工率42.83%(+1.53%),薄膜开工率63.21%(+0.00%)。生产企业预售量75.61万吨(+2.19)。
- 进出口:出口40.00万吨(同比+11.04%),进口1.20万吨(同比-55.48%)。
- 生产利润:PVC电石法单品种生产毛利-3.79元/吨(-63.40),PVC乙烯法单品种生产毛利-1334.46元/吨(-104.02),PVC出口利润80美元/吨(+0)。
- 库存:PVC厂内库存30.41万吨(-0.73),PVC社会库存53.38万吨(-0.76)。
- 市场分析:乙烯法检修,出口订单韧性,库存去化,宏观预期提振,价格相对坚挺。
- 策略:单边震荡偏强,V09-01逢低正套。
市场分析结论
- 烧碱:供需偏弱,出口转弱,价格下降,但低位采购情绪或好转,反弹力度有限。
- PVC:供应缩减,出口订单韧性,库存去化,宏观预期提振,价格相对坚挺。
- 液氯:下游盈利尚可,氯碱企业挺价心态强,价格维持偏强格局。