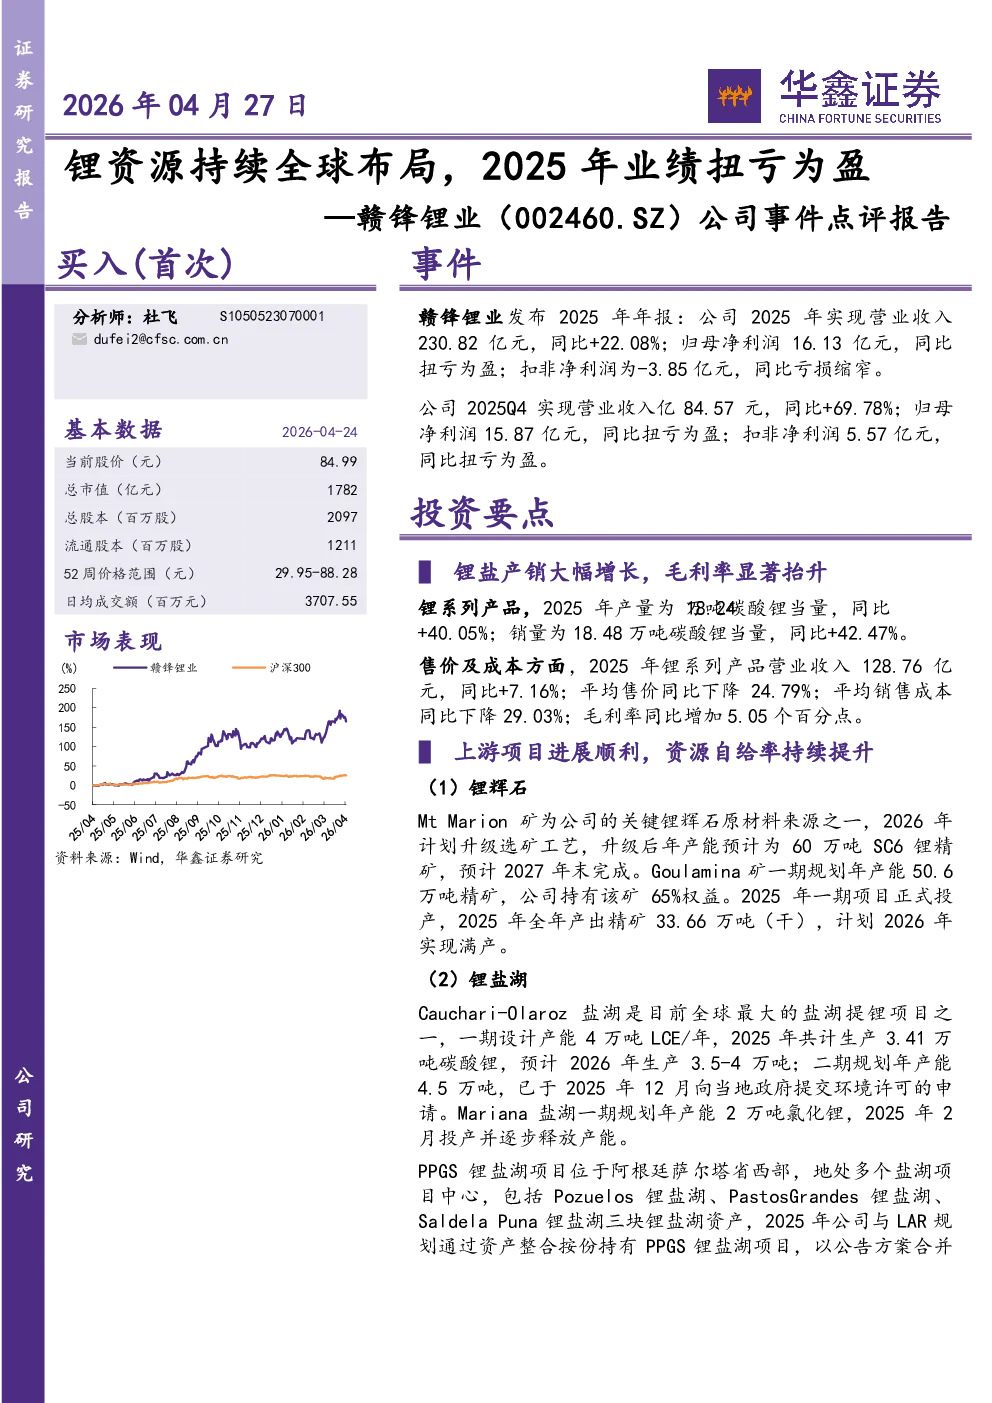
核心观点与关键数据
- 业绩表现:赣锋锂业2025年实现营业收入230.82亿元,同比增长22.08%;归母净利润16.13亿元,同比扭亏为盈;Q4单季营收84.57亿元,同比增长69.78%,归母净利润15.87亿元,同比扭亏为盈。
- 锂盐产销:2025年锂系列产品产量18.24万吨碳酸锂当量,同比增长40.05%;销量18.48万吨碳酸锂当量,同比增长42.47%。锂系列产品营收128.76亿元,同比增长7.16%;平均售价同比下降24.79%,平均销售成本同比下降29.03%,毛利率同比增加5.05个百分点。
- 上游资源布局:
- 锂辉石:Mt Marion矿2026年计划升级选矿工艺,年产能预计60万吨SC6锂精矿;Goulamina矿一期2025年正式投产,全年产出精矿33.66万吨。
- 锂盐湖:Cauchari-Olaroz盐湖2025年生产3.41万吨碳酸锂,预计2026年产量3.5-4万吨;Mariana盐湖一期2025年2月投产;PPGS锂盐湖项目2025年公司与LAR整合,持有67%权益,远期规划15万吨LCE产能。
- 锂云母:上饶松树岗钽铌矿完成采矿证变更,内蒙古加不斯铌钽矿一期2025年开始试生产。
- 生产规模:公司金属锂产能3150吨/年,锂盐总产能34.815万吨/年。四川赣锋锂盐项目2025年上半年完成调试,青海赣锋金属锂项目试生产,电池级硫化锂产线逐步释放产能。
- 下游产品突破:
- 动力电池:高安全产品能量密度突破193Wh/kg,高性能电芯电量覆盖10kWh-1000kWh。
- 储能电芯:314Ah电芯持续放量,开发392Ah、588Ah大容量及长循环电芯。
- 固态电池:400Wh/kg电池循环寿命突破1100次,全球首款500Wh/kg级10Ah产品小批量量产。
- 储能业务:参与多个大型储能电站项目,与法国电力集团合作。
- 电池回收:全国八城建立回收基地,磷酸铁锂回收市场占有率行业领先,锂综合回收率94%,镍钴回收率99%。
- 盈利预测:预测2026-2028年营收分别为523.81、584.69、629.56亿元,归母净利润64.43、73.13、76.80亿元,对应PE分别为27.7、24.4、23.2倍。
- 投资评级:首次覆盖,给予“买入”评级。
风险提示
- 全球锂盐湖及锂矿投产超预期;
- 锂电池需求不及预期;
- 公司盐湖、锂矿开采进度不及预期;
- 电池业务毛利率大幅下滑不及预期;
- 电池回收业务利润稳定性不强。
研究结论
赣锋锂业凭借全球锂资源布局、锂盐产销大幅增长及下游产品技术突破,2025年业绩扭亏为盈。公司持续推进上游项目产能建设,提升资源自给率,同时下游动力电池、储能及回收业务均取得显著进展。当前锂价上行周期及公司业务毛利率回升,支撑未来业绩增长,给予“买入”评级。