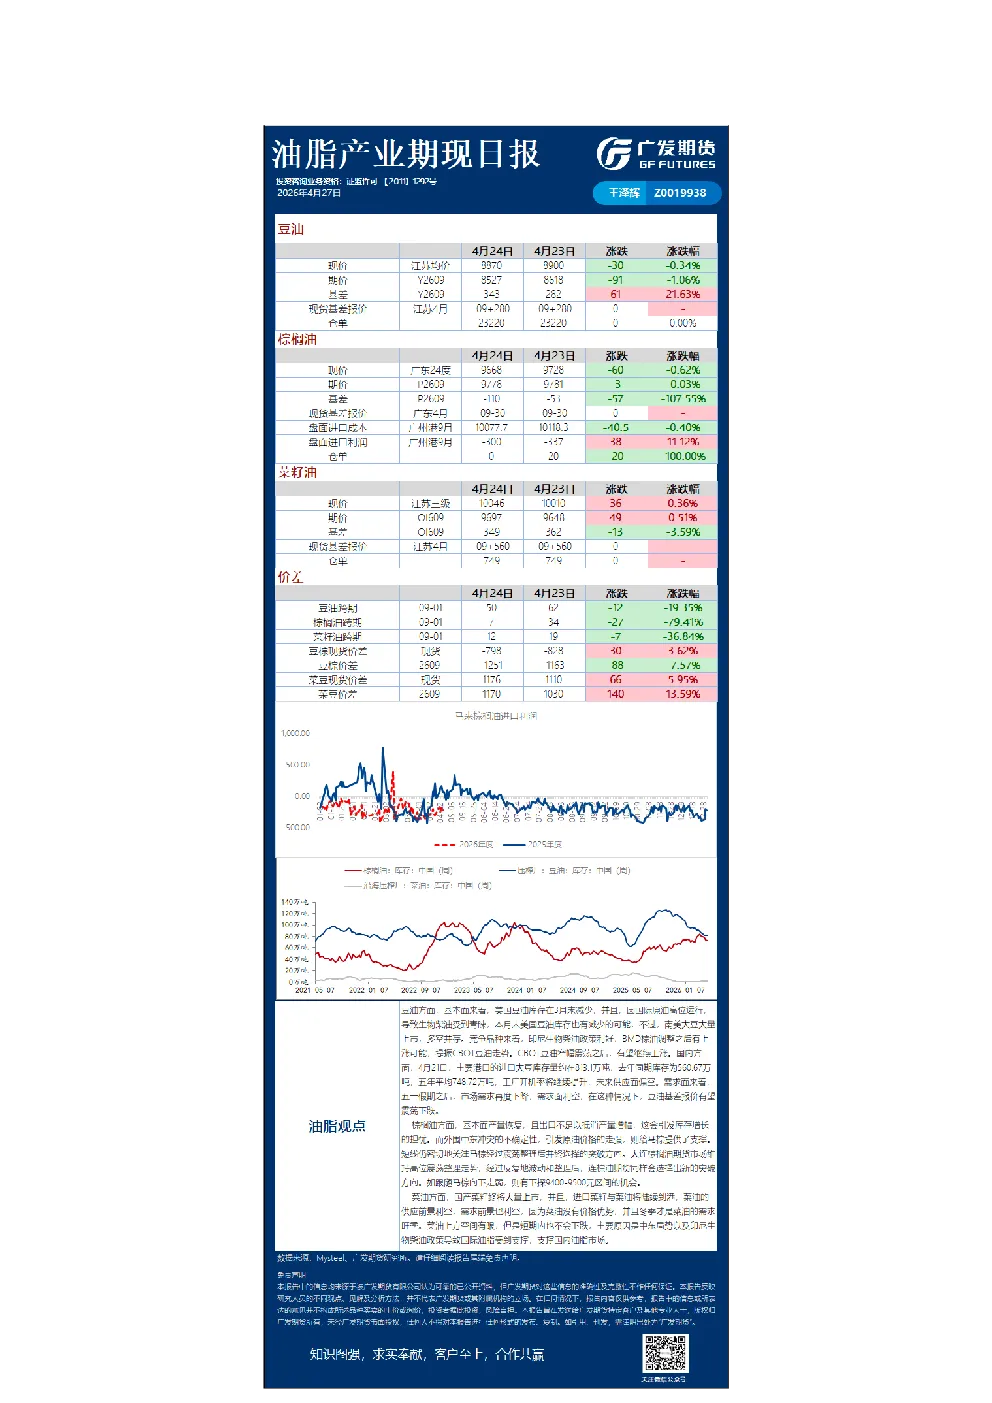
豆油
- 基本面:美国豆油库存3月末减少,国际原油高位运行利好生物柴油,但南美大豆上市带来供应压力,多空并存。
- 竞争品种:印尼生物柴油政策利好,BMD棕油可能上强,提派CBOT豆油走势,CBOT豆油窄幅震荡后有望继续上涨。
- 国内:4月21日主要港口进口大豆库存约813.1万吨,高于去年同期,工厂开机率提升,供应面偏空;五一假期后需求下降,豆油基差报价有望震荡下跌。
棕榈油
- 基本面:产量恢复,出口不足以抵消产量增幅,引发库存增长担忧;中东冲突不确定性推动原油价格走强,支撑马棕。
- 市场:马棕震荡整理后选择突破方向,大连棕榈油期货维持高位震荡,同样将选择突破方向,若跟随马棕向下,可能下探9400-9500元区间。
菜油
- 供应:国产菜籽大量上市,进口菜籽与菜油陆续到港,供应前景利空。
- 需求:菜油无价格优势,冬令才是需求旺季,需求前景也利空。
- 市场:菜油上方空间有限,短期内不下跌主要因中东局势和印尼生物柴油政策支撑国内油脂市场。
其他品种
- 苹果:市场需求疲软,旺季不旺,走库缓慢,库存超去年同期,果农通货价格下跌,好货成交放缓,整体走货不快,策略偏空,关注7500-7600附近支撑位,警惕天气异常。
- 红枣:市场需求疲软,库存消化压力较大,主产区调货不积极,价格略有下跌,策略偏空。
- 玉米:现货价格区域分化,东北坚挺,华北下调;下游需求一般,饲料企业采购偏谨慎;新季种植意愿偏高,地租上涨增加成本,价格区间窄幅震荡。
- 生猪:供应端淘汰鸡意愿偏弱,新增开产蛋鸡数量稳步上升,供应平稳并小幅增量;需求端阶段性拿货积极性尚可,但终端库存周转消化偏缓,五一假期后餐饮消费有望回暖,整体需求偏利好,但后续回落风险累积。
- 鸡蛋:供应端养殖企业盈利空间扩大,淘汰鸡意愿偏弱,新增开产蛋鸡数量持续上升,供应平稳并小幅增量;需求端阶段性拿货积极性尚可,但终端库存周转消化偏缓,五一假期后餐饮消费有望回暖,但贸易商节前备货逐步收尾,后续回落风险累积。