行情回顾
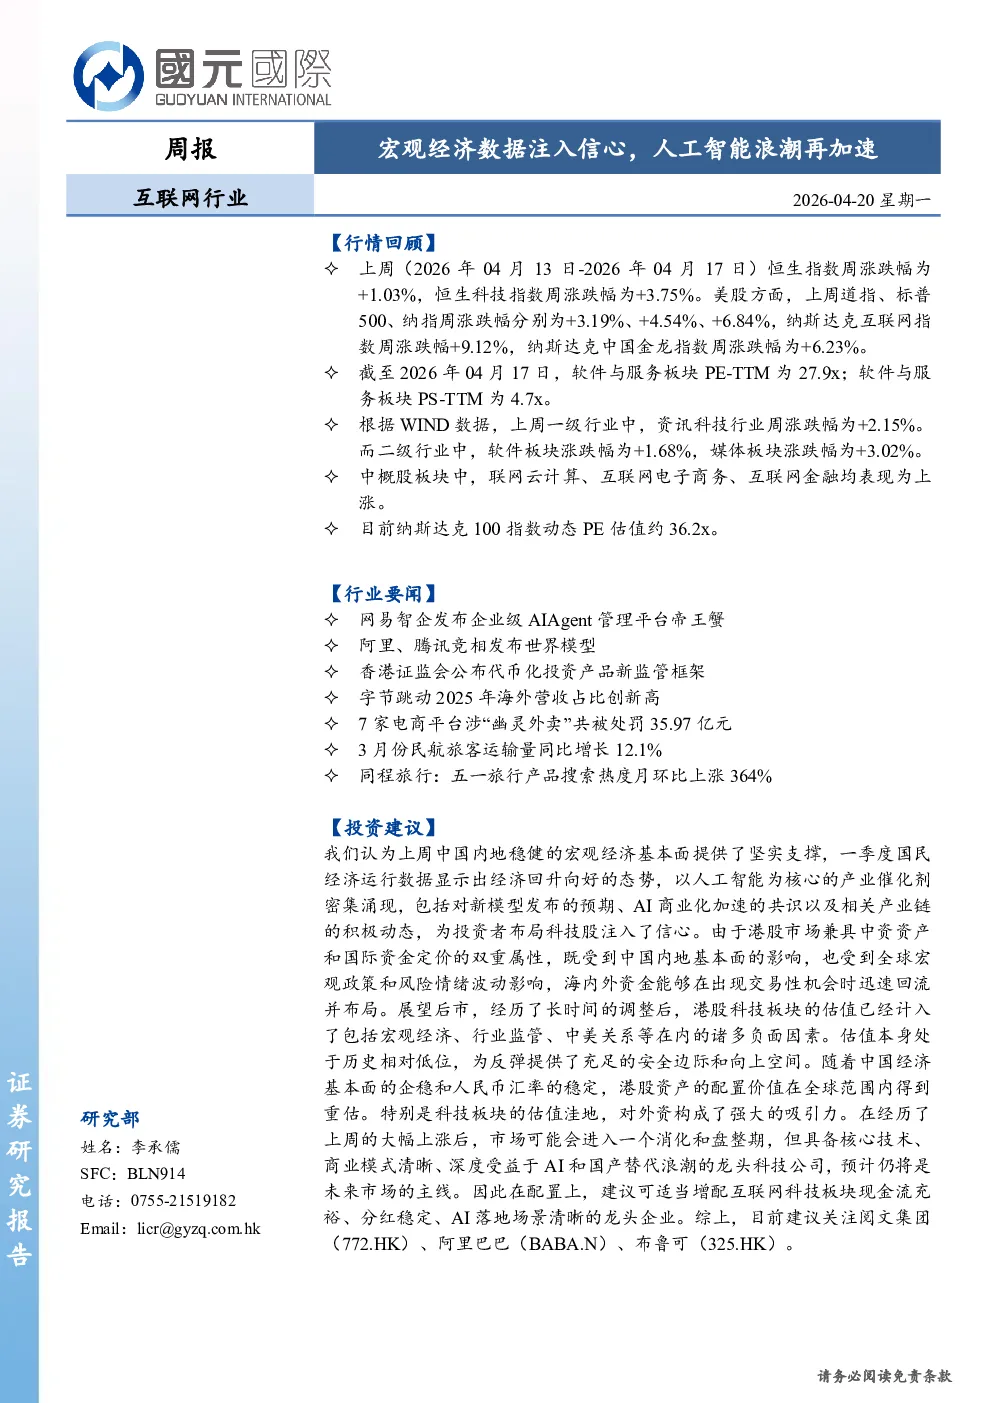
- 港股表现:恒生指数周涨跌幅+1.03%,恒生科技指数周涨跌幅+3.75%。中国内地稳健的宏观经济基本面和人工智能产业催化剂(新模型发布预期、AI商业化加速共识、产业链积极动态)为科技股注入信心。
- 美股表现:道指、标普500、纳指周涨跌幅分别为+3.19%、+4.54%、+6.84%,纳斯达克互联网指数周涨跌幅+9.12%。主要受美联储降息预期落地(6月降息概率提升至92%)和科技巨头业绩前瞻订单增长超预期推动。
- 行业数据:资讯科技行业周涨跌幅+2.15%,软件板块+1.68%,媒体板块+3.02%。
- 估值水平:软件与服务板块PE-TTM为27.9x(84.2%分位),PS-TTM为4.7x(34.8%分位);恒生科技指数PE-TTM为23.2x。
- 中概股表现:互联网云计算、互联网电子商务、互联网金融均上涨。
- 美股估值:纳斯达克100指数动态PE估值约36.2x(68.9%分位)。
个股表现
- 软件板块:金山云、金蝶国际、百度大幅上涨。
- 社交娱乐板块:赤子城科技、知乎、爱奇艺大幅上涨。
- 电商板块:阿里巴巴、京东、宝尊电商大幅上涨。
- 游戏板块:金山软件大幅上涨。
行业数据
- 影视:2026年第15周全国电影票房收入1.81亿元,环比下降36%,为今年以来最低周。
- 游戏:2026年2月中国游戏市场实际销售收入332.31亿元(环比+2.35%,同比+18.96%),中国移动游戏市场实际销售收入227.29亿元(环比+0.48%,同比+9.05%)。
行业要闻
- 软件:网易智企发布企业级AI Agent管理平台帝王蟹;阿里、腾讯竞相发布世界模型。
- 电商:7家电商平台涉“幽灵外卖”共被处罚35.97亿元。
- 游戏及文娱:3月份民航旅客运输量同比增长12.1%;同程旅行:五一旅行产品搜索热度月环比上涨364%。
投资建议
- 核心观点:中国内地宏观经济稳健,AI产业催化剂密集涌现,为科技股提供信心。港股科技板块估值处于历史低位,具备安全边际和向上空间,外资吸引力增强。
- 后市展望:港股科技板块可能进入消化盘整期,但具备核心技术、商业模式清晰、受益于AI和国产替代的龙头科技公司仍是主线。
- 配置建议:适当增配互联网科技板块现金流充裕、分红稳定、AI落地场景清晰的龙头企业,建议关注阅文集团(772.HK)、阿里巴巴(BABA.N)、布鲁可(325.HK)。
风险提示
- 国际环境恶化风险、人民币汇率波动风险、业绩不达预期风险。