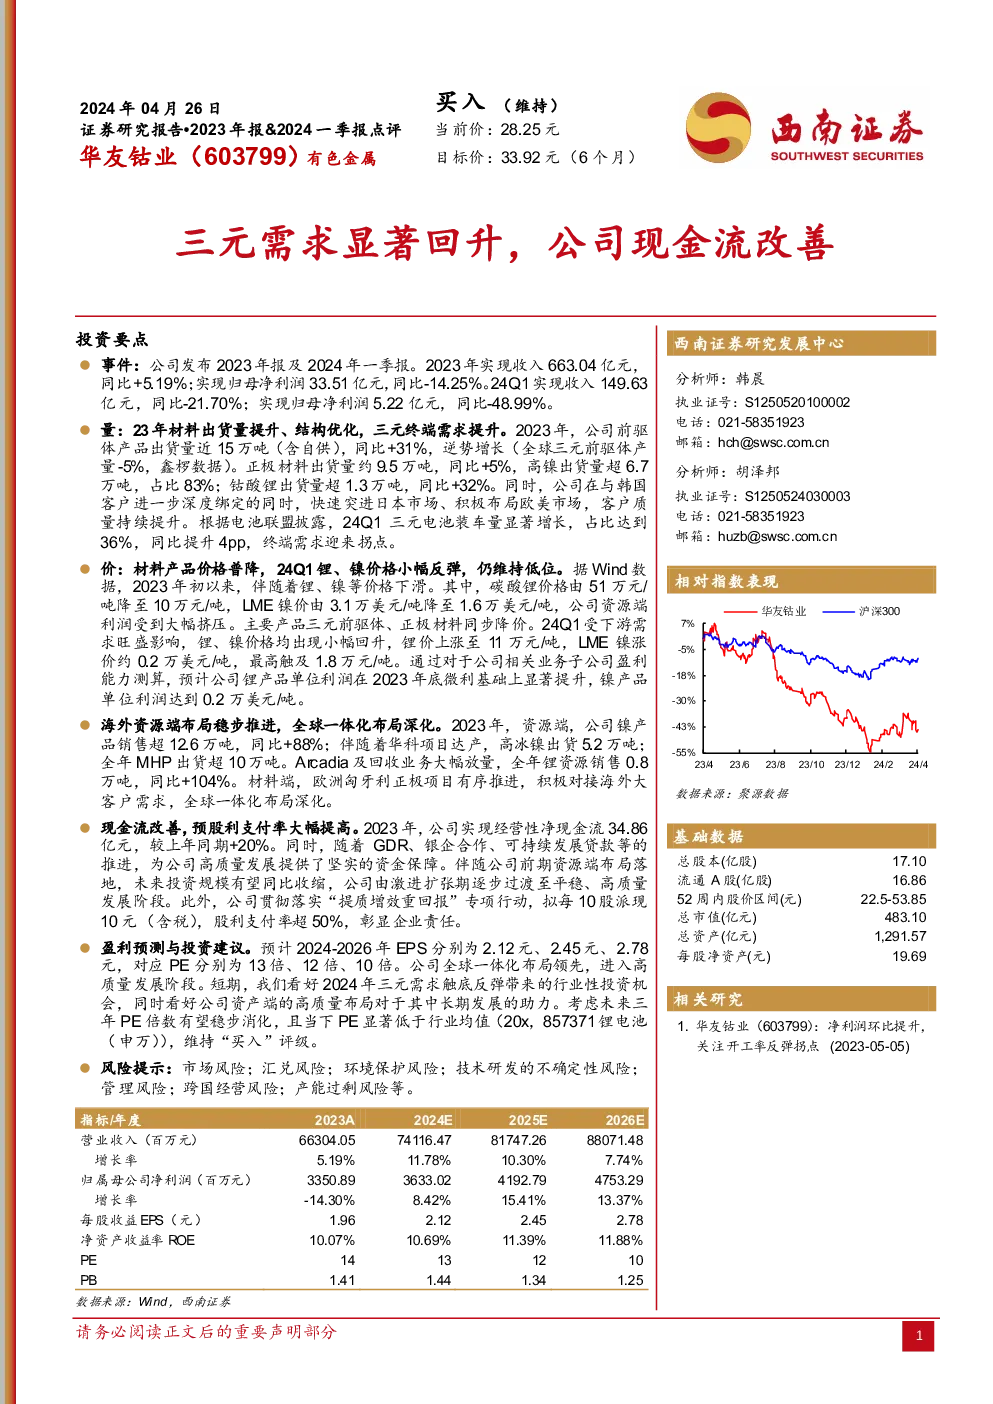
- 事件:华友钴业发布2023年报及2024年一季报,2023年实现收入663.04亿元(同比+5.19%),归母净利润33.51亿元(同比-14.25%);24Q1实现收入149.63亿元(同比-21.70%),归母净利润5.22亿元(同比-48.99%)。
- 量:23年材料出货量提升、结构优化,三元前驱体产品出货量近15万吨(同比+31%),正极材料出货量约9.5万吨(同比+5%),高镍出货量超6.7万吨(占比83%),钴酸锂出货量超1.3万吨(同比+32%)。公司与韩国客户深度绑定,快速突进日本市场,客户质量提升。24Q1三元电池装车量占比36%(同比提升4pp),终端需求迎来拐点。
- 价:材料产品价格普降,24Q1锂、镍价格小幅反弹但仍维持低位。2023年初以来,碳酸锂价格由51万元/吨降至10万元/吨,LME镍价由3.1万美元/吨降至1.6万美元/吨。24Q1锂价上涨至11万元/吨,LME镍价最高触及1.8万美元/吨。预计公司锂产品单位利润2023年底微利基础上显著提升,镍产品单位利润达到0.2万美元/吨。
- 海外资源端布局:2023年镍产品销售超12.6万吨(同比+88%),高冰镍出货5.2万吨,MHP出货超10万吨。Arcadia及回收业务大幅放量,锂资源销售0.8万吨(同比+104%)。材料端,欧洲匈牙利正极项目有序推进,全球一体化布局深化。
- 现金流改善:2023年实现经营性净现金流34.86亿元(同比+20%)。随着GDR、银企合作、可持续发展贷款推进,公司获得坚实资金保障。未来投资规模有望同比收缩,逐步过渡至平稳、高质量发展阶段。拟每10股派现10元(含税),股利支付率超50%。
- 盈利预测与投资建议:预计2024-2026年EPS分别为2.12元、2.45元、2.78元,对应PE分别为13倍、12倍、10倍。公司全球一体化布局领先,进入高质量发展阶段。短期看好2024年三元需求触底反弹带来的行业性投资机会,以及公司资产端的高质量布局对中长期发展的助力。考虑未来三年PE倍数有望稳步消化,且当下PE显著低于行业均值(20x),维持“买入”评级。
- 风险提示:市场风险、汇兑风险、环境保护风险、技术研发的不确定性风险、管理风险、跨国经营风险、产能过剩风险等。