你可能感兴趣
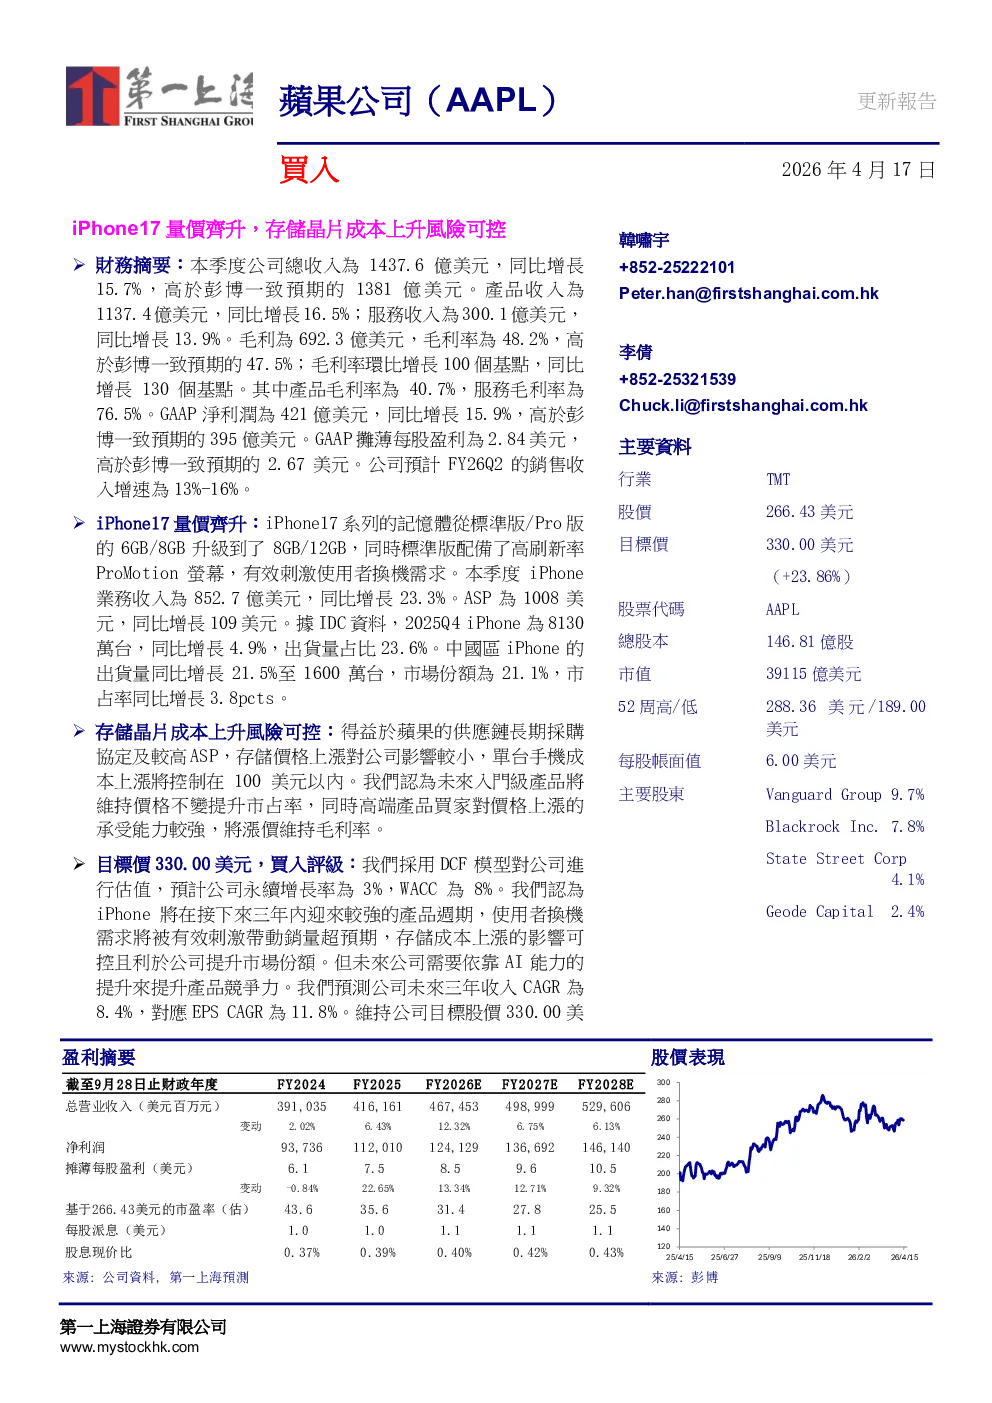
苹果公司(AAPL):iPhone17量价齐升,存储芯片成本上升风险可控(简体版)
第一上海证券2026-04-17
2025年三季报点评:周期上行存储产品量价齐升,多元布局打开增量空间
电子设备财信证券2025-11-19
中报点评:利基型DRAM量价齐升,定制化存储市场拓展顺利
电子设备中原证券2025-08-26
巨头激进提价存储进入量价齐升爆发期东北计算机核心催化
未知机构2026-03-02
利基DRAM量价齐升,定制化存储多领域进展顺利
电子设备中邮证券2025-10-17
存储产品量价齐升,MCU价格开启温和上行
电子设备交银国际2026-08-20
重点推荐 联讯仪器 高速光通信测试国产龙头 1.6T量价齐升 存储与CPO打开第二成长曲线
未知机构2026-09-11
公司简评报告:存储供需错配短期或难缓解,公司利基DRAM量价齐升
电子设备东海证券2025-10-30
2026年8月9日逻辑市场:存储景气上行+AI高端铜箔量价齐升热点分析
-2026-08-09
中微半导Q2业绩高增 MCU量价齐升 存储布局
未知机构2026-07-23