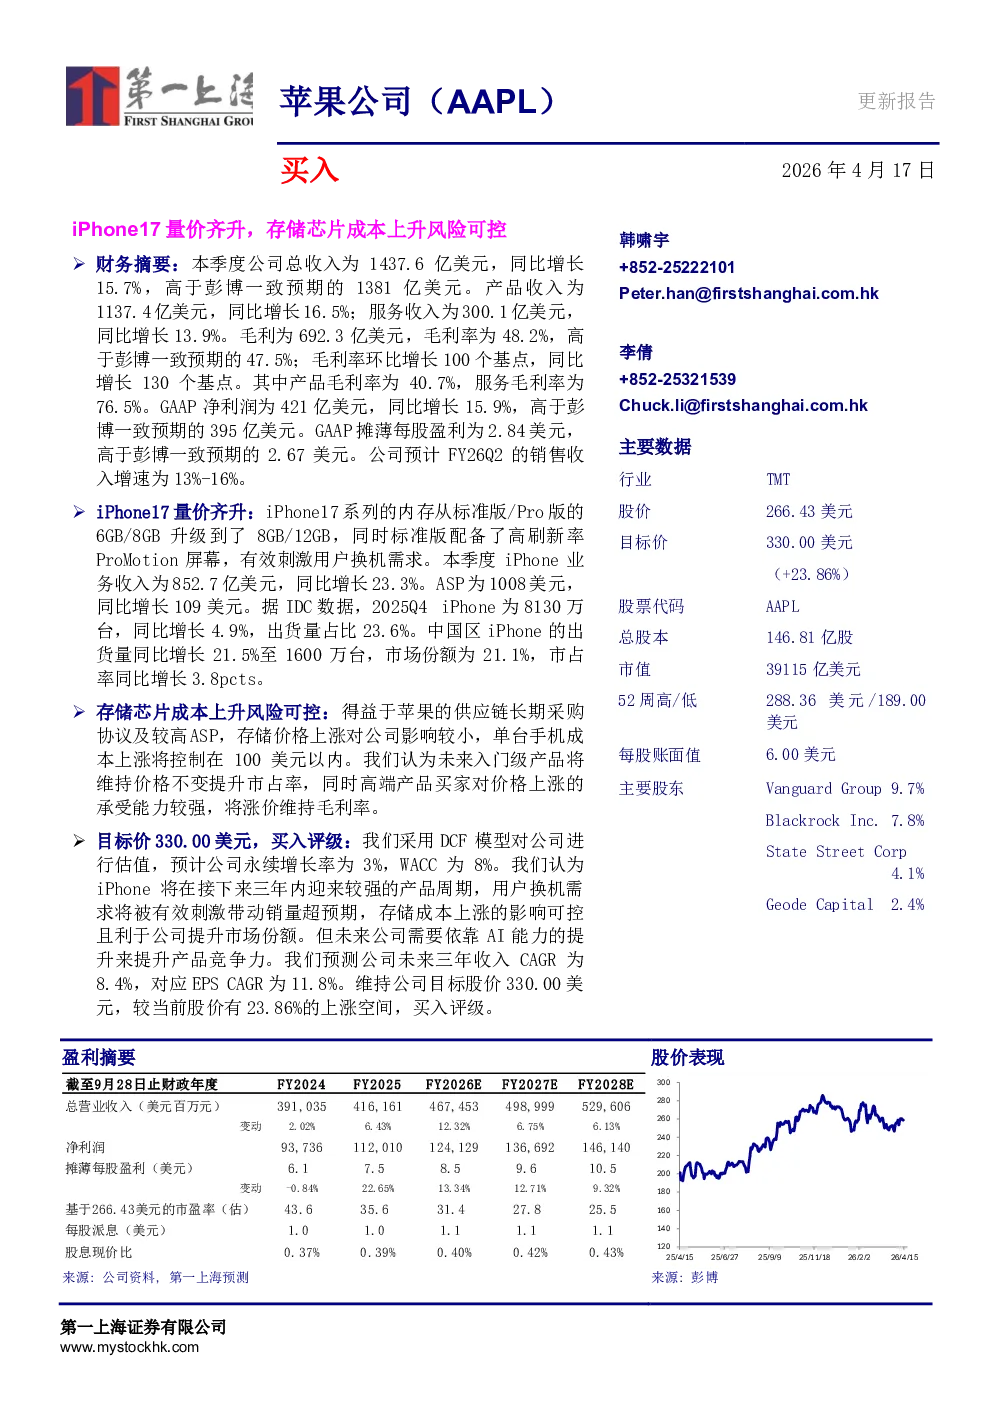
核心观点与关键数据
- iPhone17系列热销:iPhone17系列内存升级至8GB/12GB,标准版配备高刷新率ProMotion屏幕,ASP同比增长109美元至1008美元。本季度iPhone业务收入同比增长23.3%,ASP提升显著。全球出货量同比增长4.9%至8130万台,中国区出货量同比增长21.5%至1600万台,市场份额提升3.8个百分点。iPhone17升级较多,刺激用户换机需求,预计未来三年销量接近2.5亿台。
- 存储芯片成本上升风险可控:得益于长期采购协议及较高ASP,存储价格上涨影响较小,单台手机成本上涨控制在100美元以内。未来入门级产品维持价格提升市占率,高端产品涨价维持毛利率。
- 服务业务稳步提升:服务收入同比增长13.9%至300.1亿美元,收入占比20.9%。活跃设备突破25亿台,广告、App Store、云服务等均创历史新高。AppleOne捆绑销售策略提升付费用户数量和ARPPU,ARPPU有望提升至100美元/年以上。苹果在AI与手机融合方面有新增长点,强调数据安全性。
- 可穿戴及Mac业务不及预期:可穿戴设备及配件收入同比下降2.2%,但AirPods Pro 3市场反响热烈。iPad收入同比增长6.3%,主要得益于新一代M5处理器产品线。Mac收入同比下降6.7%,M系列处理器吸引部分AI用户需求。
- 财务表现:本季度总收入同比增长15.7%至1437.6亿美元,产品收入同比增长16.5%至1137.4亿美元,服务收入同比增长13.9%至300.1亿美元。毛利为692.3亿美元,毛利率为48.2%,同比增长130个基点。GAAP净利润同比增长15.9%至421亿美元,GAAP摊薄每股盈利为2.84美元。公司预计FY26Q2销售收入增速为13%-16%。
研究结论
- 估值:采用DCF模型,预计公司永续增长率为3%,WACC为8%。预测未来三年收入CAGR为8.4%,EPS CAGR为11.8%。目标价330.00美元,较当前股价有23.86%的上涨空间,买入评级。
- 未来展望:iPhone将在接下来三年迎来较强产品周期,销量超预期,存储成本上涨影响可控且利于提升市场份额。但未来公司需要依靠AI能力的提升来提升产品竞争力。
风险因素
- 智能手机市场接近饱和,产品竞争力减弱将影响收入和用户量。
- 订阅业务面临较强市场竞争,可能影响增长与收入。
- 汇率波动影响以美元计价的财务数据。
- 中美关系紧张,产业链转移风险。
- 宏观经济环境滞涨,消费者需求下滑。