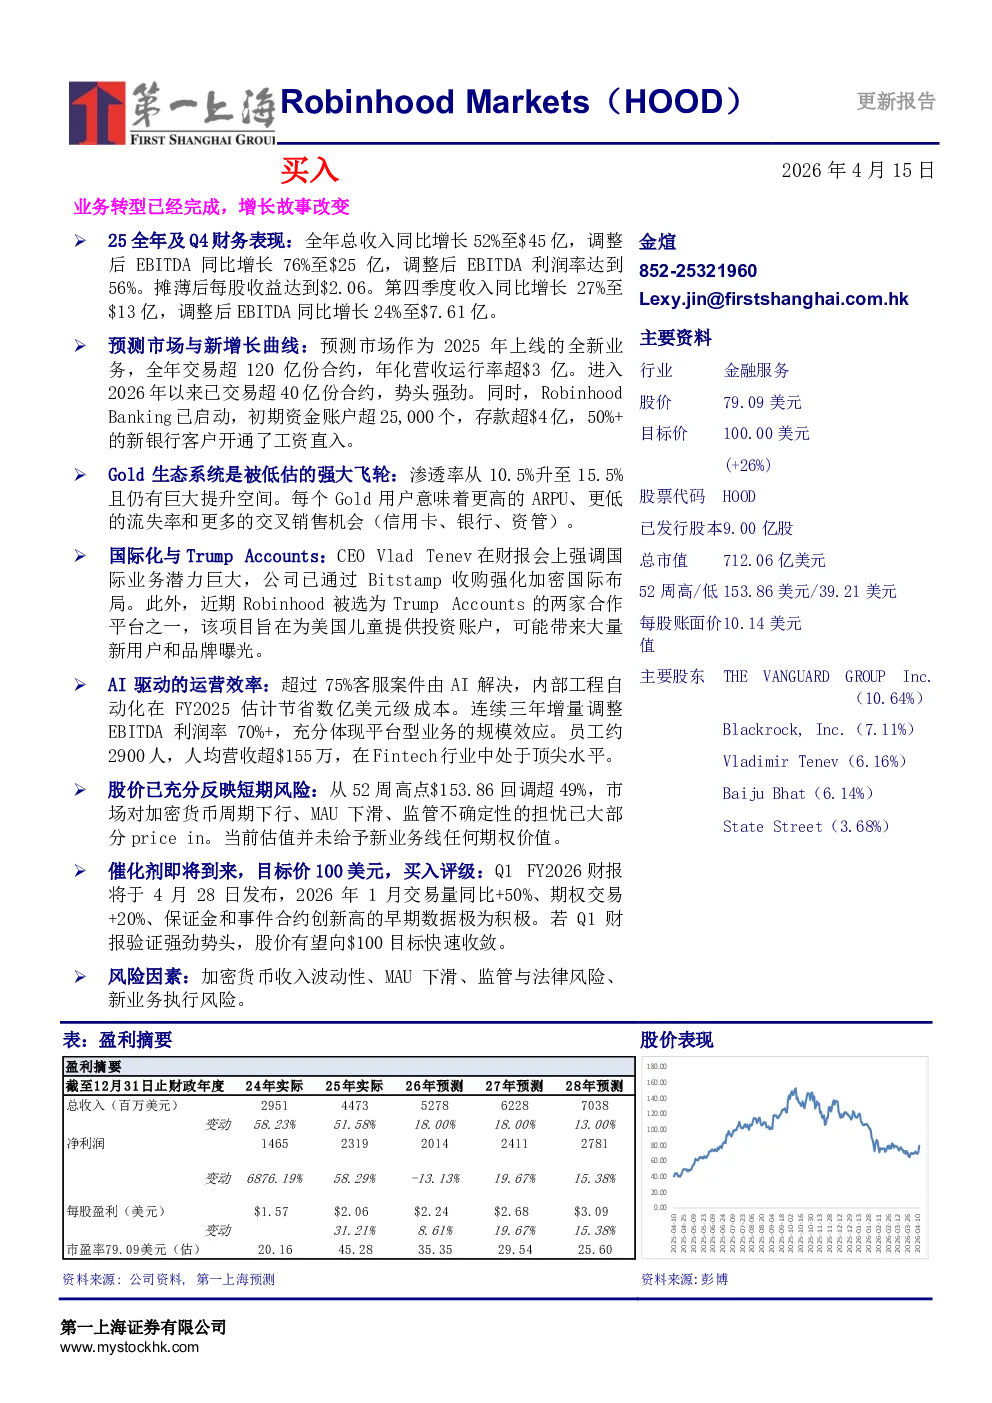
核心观点与关键数据
- 业务转型完成,增长故事改变:Robinhood Markets已完成从meme股到“金融超级App”的转型,2025年全年总收入同比增长52%至45亿美元,调整后EBITDA同比增长76%至25亿美元,调整后EBITDA利润率达到56%,摊薄后每股收益达到2.06美元。第四季度收入同比增长27%至13亿美元,调整后EBITDA同比增长24%至7.61亿美元。
- 预测市场与新增长曲线:预测市场作为2025年上线的全新业务,全年交易超120亿份合约,年化营收运行率超3亿美元。进入2026年以来已交易超40亿份合约,势头强劲。Robinhood Banking已启动,初期资金账户超25,000个,存款超4亿美元,50%+的新银行客户开通了工资直入。
- Gold生态系统是被低估的强大飞轮:Gold订阅用户数为420万,同比增长58%,渗透率超过15%,且仍有巨大提升空间。每个Gold用户意味着更高的ARPU、更低的流失率和更多的交叉销售机会(信用卡、银行、资管)。
- 国际化与Trump Accounts:CEO Vlad Tenev强调国际业务潜力巨大,公司已通过Bitstamp收购强化加密国际布局。Robinhood被选为Trump Accounts的两家合作平台之一,该项目旨在为美国儿童提供投资账户,可能带来大量新用户和品牌曝光。
- AI驱动的运营效率:超过75%客服案件由AI解决,内部工程自动化在FY2025估计节省数亿美元级成本。连续三年增量调整EBITDA利润率70%+,充分体现平台型业务的规模效应。员工约2900人,人均营收超155万,在Fintech行业中处于顶尖水平。
- 股价已充分反映短期风险:从52周高点153.86美元回调超49%,市场对加密货币周期下行、MAU下滑、监管不确定性的担忧已大部分price in。当前估值并未给予新业务线任何期权价值。
研究结论
- 催化剂即将到来,目标价100美元,买入评级:Q1 FY2026财报将于4月28日发布,2026年1月交易量同比+50%、期权交易+20%、保证金和事件合约创新高的早期数据极为积极。若Q1财报验证强劲势头,股价有望向100美元目标快速收敛。
- 估值方法:给予FY2026E 52.7x市盈率,高于当前市场消化的33.8x,但认为这个溢价是合理的。核心原因:Robinhood已完成转型,连续两年50%+的营收增长在Fintech行业中极为罕见;EPS从2022年亏损到FY2025的2.06展现了强大的盈利能力转变;多元化业务结构赋予EPS更高的确定性和可持续性;预测市场、银行、国际化、Trump Accounts等新业务提供了显著的期权价值。
- 维持“买入”评级,目标价100.00美元:给予30x的EBITDA倍数反映了平台型业务的规模效应和轻资产模式,以及较高的估值溢价。作为对照估值法,8x营收倍数反映了公司在高增长Fintech中的合理定位。
风险因素
- 加密货币收入波动性
- MAU下滑
- 监管与法律风险
- 新业务执行风险