登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
其他报告
/
报告详情
利率综合模型转多
2026-04-13
国联民生证券
测试专用号2高级版
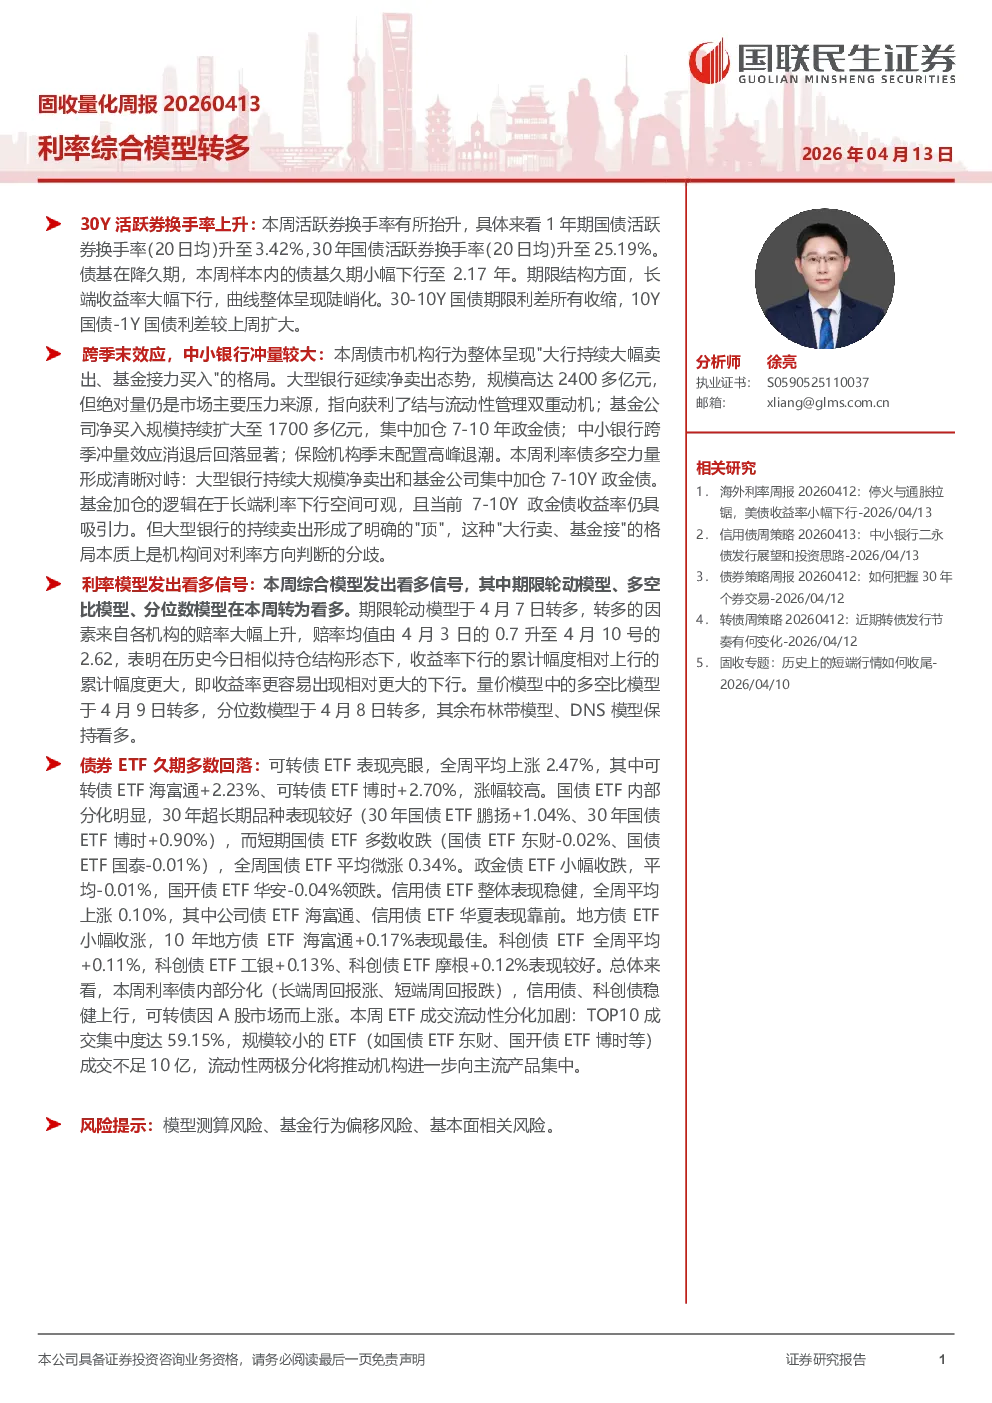
活跃券换手率上升
:1年期国债活跃券换手率升至3.42%,30年国债活跃券换手率升至25.19%。债基久期小幅下行至2.17年。长端收益率大幅下行,曲线整体呈现陡峭化,30-10Y国债期限利差收缩,10Y国债-1Y国债利差扩大。
机构行为分析
:债市机构行为呈现“大行持续大幅卖出、基金接力买入”的格局。大型银行净卖出规模高达2400多亿元,基金公司净买入规模持续扩大至1700多亿元,集中加仓7-10年政金债。中小银行跨季冲量效应消退后回落显著,保险机构季末配置高峰退潮。利率债多空力量形成清晰对峙,基金加仓长端政金债,但大型银行持续卖出形成“顶”。
利率模型信号
:综合模型于4月7日转为看多,其中期限轮动模型、多空比模型、分位数模型转为看多。期限轮动模型因机构赔率大幅上升而转多,表明收益率下行空间相对更大。多空比模型和多空比呈上行趋势,分位数模型因分位数水平下穿25%而转多。
债券ETF表现
:可转债ETF表现亮眼,全周平均上涨2.47%。国债ETF内部分化明显,30年超长期品种表现较好,短期国债ETF多数收跌。政金债ETF小幅收跌,国开债ETF领跌。信用债ETF、科创债ETF整体表现稳健,可转债因A股市场上涨。
ETF流动性分化
:TOP10成交集中度达59.15%,规模较小的ETF流动性两极分化加剧,机构进一步向主流产品集中。
风险提示
:模型测算风险、基金行为偏移风险、基本面相关风险。
你可能感兴趣
园区型综合能源系统多时间尺度模型预测优化调度
天津大学&国家电网客户服务中心
2019-12-05
综合晨报:美联储官员对利率上行表态转鸽,郭树清:房地产核心问题是泡沫比较大
东证期货
2021-03-03
金工周报(20250303-20250307):短期择时模型多转中性,后市或中性震荡
金融
华创证券
2025-03-08
单向波动差值择时日报:市场震荡,模型观点尚未转多
国信证券
2019-11-26
德邦金工择时周报:北向资金大幅流出,注意择时模型由多转空风险
德邦证券
2022-03-13
【金工周报】短期择时模型多转中性,后市或震荡偏空
华创证券
2024-11-17
单向波动差值择时模型周报:指数转多信号,RPS偏低须注意
国信证券
2016-01-19
【金工周报】短期择时模型转多,后市或震荡偏多
华创证券
2024-11-10
单向波动差值择时模型周报:指数转多信号,RPS偏低须注意
国信证券
2020-02-06
综合晨报日度报告:美欧3月经济数据明显转弱,多地出台鼓励汽车消费政策
东证期货
2020-03-25