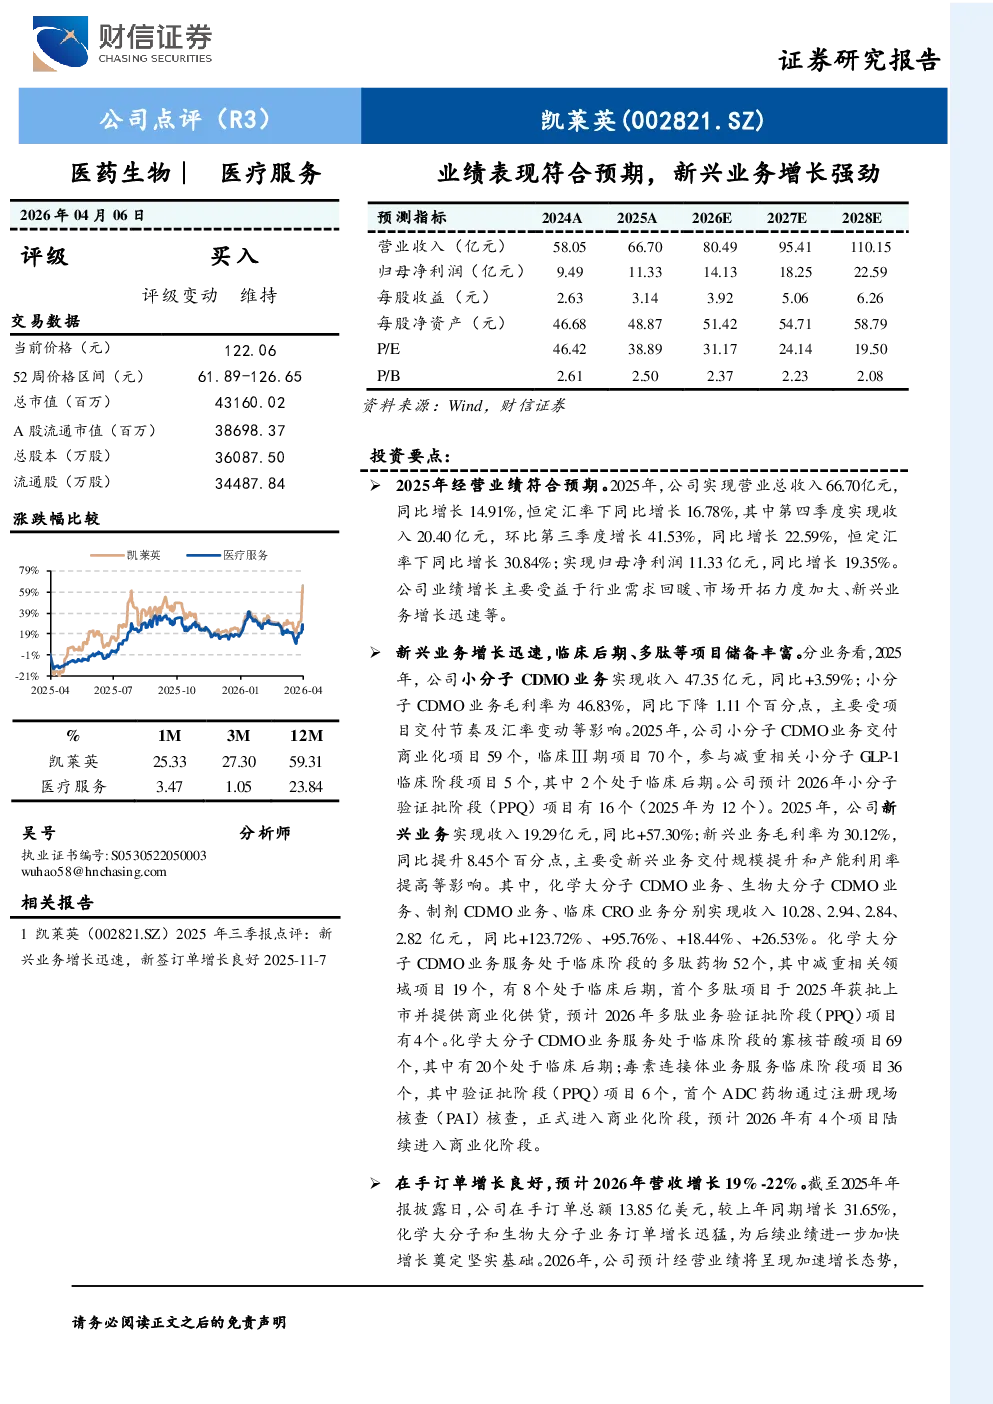
核心观点与关键数据
- 业绩表现:2025年公司经营业绩符合预期,实现营业总收入66.70亿元(同比增长14.91%),归母净利润11.33亿元(同比增长19.35%)。第四季度收入20.40亿元,环比增长41.53%,同比增长22.59%。
- 业务结构:
- 小分子CDMO业务收入47.35亿元(同比增长3.59%),毛利率46.83%(同比下降1.11个百分点)。
- 新兴业务收入19.29亿元(同比增长57.30%),毛利率30.12%(同比提升8.45个百分点)。
- 化学大分子CDMO业务收入10.28亿元(同比增长123.72%)。
- 生物大分子CDMO业务收入2.94亿元(同比增长95.76%)。
- 制剂CDMO业务收入2.84亿元(同比增长18.44%)。
- 临床CRO业务收入2.82亿元(同比增长26.53%)。
- 项目储备:
- 小分子CDMO业务交付商业化项目59个,临床III期项目70个,减重相关GLP-1临床项目5个(2个处于后期)。
- 化学大分子CDMO业务服务多肽药物52个(8个处于后期),首个多肽项目获批上市。
- 寡核苷酸项目69个(20个处于后期),毒素连接体业务6个ADC项目进入商业化阶段。
- 在手订单:截至2025年末,在手订单总额13.85亿美元(同比增长31.65%),化学大分子和生物大分子业务订单增长迅猛。
研究结论与建议
- 未来增长预期:预计2026年公司营收增长19%-22%,资本开支21亿元。2026-2028年归母净利润预测分别为14.13/18.25/22.59亿元,EPS分别为3.92/5.06/6.26元,对应PE分别为31.17/24.14/19.50倍。
- 投资建议:维持“买入”评级,主要基于公司在手订单增长良好、新兴业务增长迅速,经营业绩有望保持较快增长。
- 风险提示:行业竞争加剧、政策风险、汇率变动、订单增长不及预期、人才流失、中美贸易摩擦等。
财务预测摘要
- 营业收入:2024-2028年预测分别为58.05/66.70/80.49/95.41/110.15亿元。
- 归母净利润:2024-2028年预测分别为9.49/11.33/14.13/18.25/22.59亿元。
- EPS:2024-2028年预测分别为2.63/3.14/3.92/5.06/6.26元。