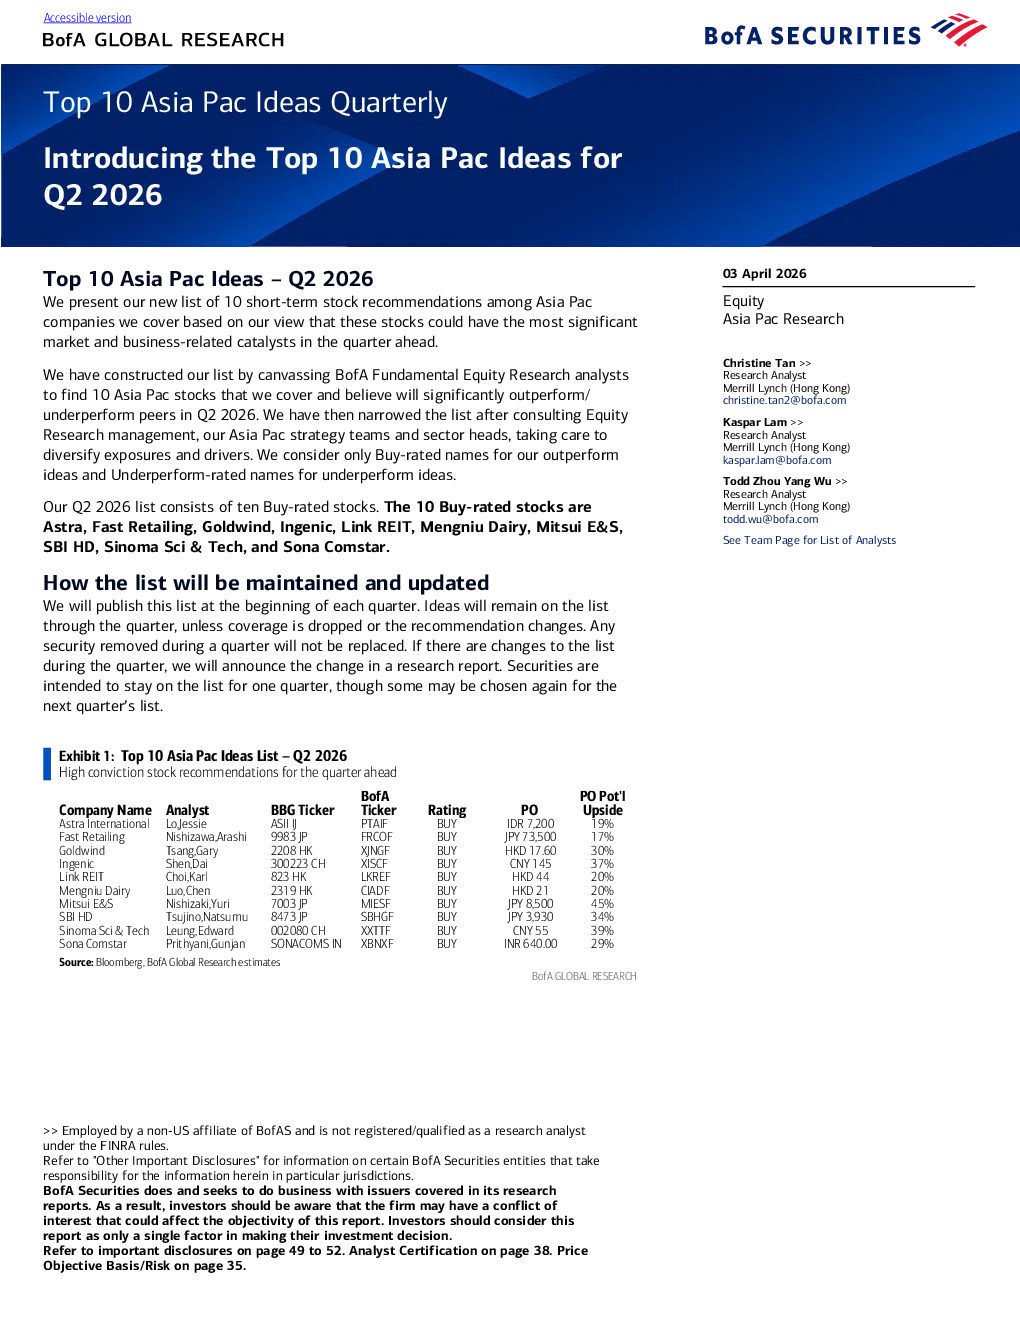
核心观点: 本季度亚太区股票推荐名单包含10只买入评级股票,涵盖多个行业,包括汽车、零售、可再生能源、房地产和科技。这些股票被认为在接下来的季度内将显著跑赢或跑输同行。
关键数据: 推荐名单包括Astra International、Fast Retailing、Goldwind Technology、Ingenic Semiconductor、Link REIT、Mengniu Dairy、Mitsui E&S、SBI HD、Sinoma Science & Technology 和 Sona Comstar。
研究结论:
- Astra International: 受中东冲突推动的印尼煤炭价格上涨,将提升其旗下重型设备制造商 United Tractors 的盈利能力。同时,两轮车市场改善也将提振销量和运营杠杆。
- Fast Retailing: 拥有强大的海外增长潜力,尤其是在美国和欧洲。公司计划公布2026财年上半年的业绩,并展示其在海外市场的增长信心。
- Goldwind Technology: 预计2026年风力涡轮机出货量将大幅增长,且利润率将有所改善。公司海外和海上风电业务的高利润率份额将支撑盈利复苏。
- Ingenic Semiconductor: 全球DRAM芯片供应紧张,将推动其DRAM产品价格上涨。公司还积极拓展高密度DDR4 DRAM市场,以满足汽车内存芯片需求。
- Link REIT: 香港非必需消费品零售销售面临挑战,但公司租金收入已趋于稳定。公司计划出售部分资产并回报股东,并有望任命新任首席执行官以增强投资者信心。
- Mengniu Dairy: 中国乳制品销量稳定增长,公司盈利能力有望改善。公司三年股东回报政策将提升股息收益率,并具有重新估值潜力。
- Mitsui E&S: 预计新船订单市场将在2026年复苏,将支撑公司股价。公司中期管理计划更新将扩大其在美国集装箱起重机业务的产能,并有望提升盈利能力。
- SBI HD: 私募股权投资组合价值增长强劲,加上日本金融业务盈利改善,将推动公司总回报率。公司计划任命新任首席执行官以增强投资者信心。
- Sinoma Science & Technology: 公司正从传统材料生产商转型为 cutting-edge 半导体材料供应商,专注于为AI PCB供应链提供特种玻璃。公司特种玻璃产能扩张将抢占市场份额。
- Sona Comstar: 公司牵引电机业务将在未来两年内翻倍,并积极拓展欧洲供应商困境带来的市场机会。公司有望受益于全球电动汽车转型和印度两轮车市场发展。