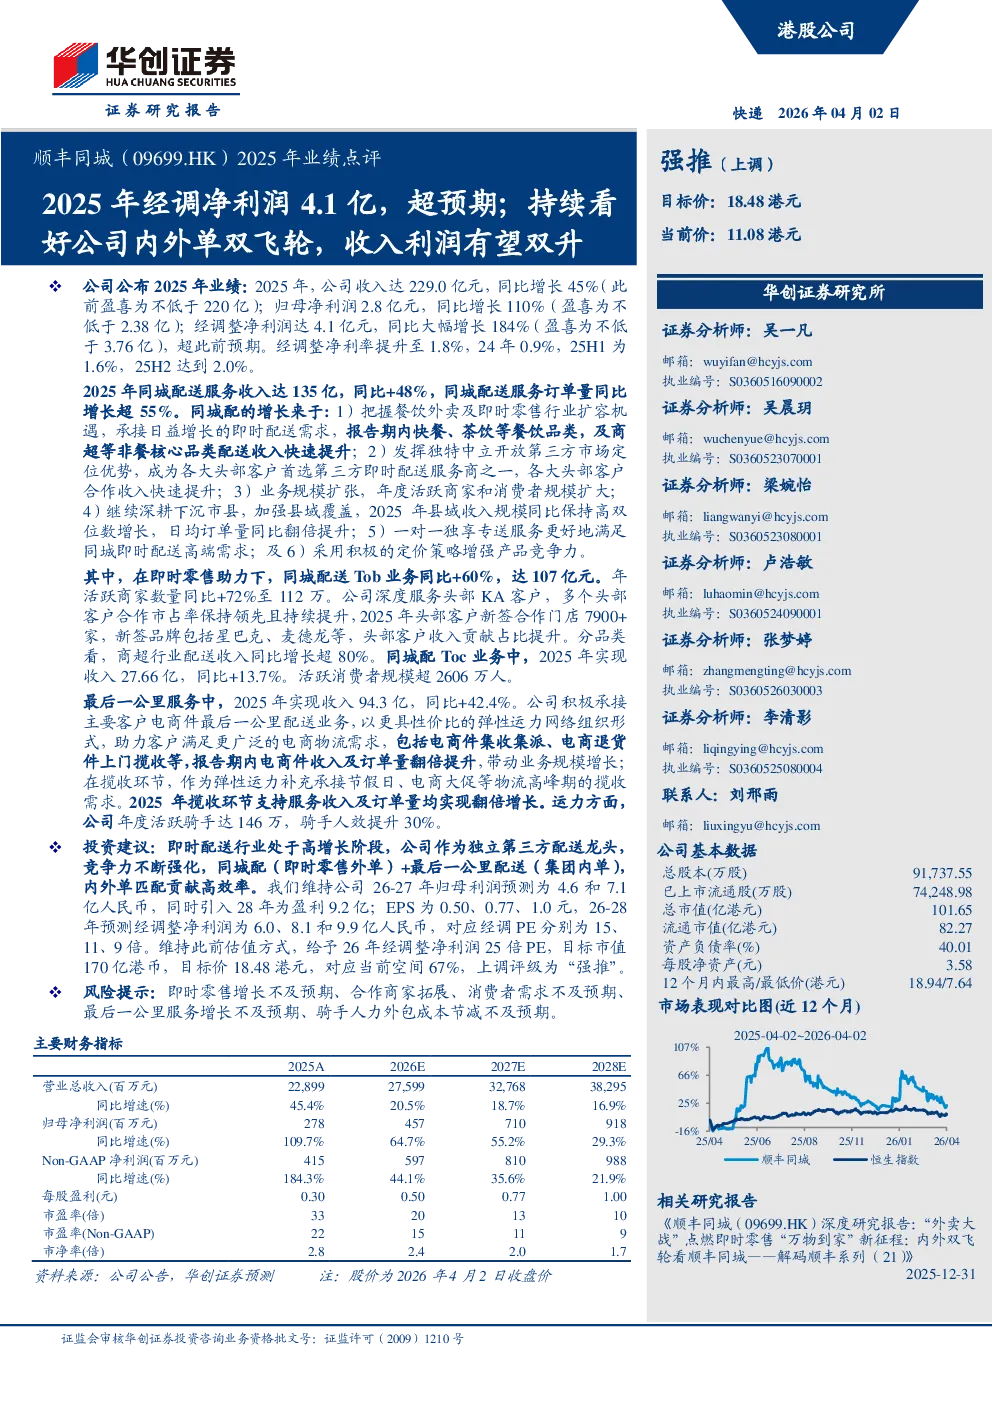
顺丰同城(09699.HK)2025年业绩点评
核心观点:
华创证券研究所对顺丰同城2025年业绩进行点评,给予“强推”评级,目标价18.48港元。报告认为公司内外单双飞轮模式持续发力,收入和利润有望双升。
关键数据:
- 收入: 2025年公司总收入达229.0亿元,同比增长45%。
- 净利润: 归母净利润2.8亿元,同比增长110%;经调整净利润4.1亿元,同比增长184%,超预期。
- 经调整净利率: 提升至1.8%,较2024年提升0.9个百分点,25H1为1.6%,25H2达到2.0%。
- 同城配送服务: 收入达135亿,同比增长48%,订单量同比增长超55%。
- Tob业务: 同比增长60%,达107亿元,年活跃商家数量同比+72%至112万。
- Toc业务: 收入27.66亿,同比增长13.7%,活跃消费者规模超2606万人。
- 最后一公里服务: 收入94.3亿,同比增长42.4%,电商件收入及订单量翻倍提升。
- 运力: 年度活跃骑手达146万,骑手人效提升30%。
业务增长驱动因素:
- 即时配送需求增长: 把握餐饮外卖及即时零售行业扩容机遇,承接快餐、茶饮、商超等品类配送需求。
- 中立开放定位: 成为头部客户首选第三方即时配送服务商,合作收入快速提升。
- 业务规模扩张: 年度活跃商家和消费者规模扩大,下沉市县覆盖加强,县域收入规模同比保持高双位数增长。
- 高端需求满足: 一对一独享专送服务满足高端需求。
- 定价策略: 积极的定价策略增强产品竞争力。
投资建议:
- 维持公司26-27年归母利润预测为4.6亿和7.1亿人民币,引入28年为盈利9.2亿。
- EPS预测为0.50、0.77、1.0元,26-28年预测经调整净利润为6.0、8.1和9.9亿人民币。
- 对应经调PE分别为15、11、9倍。
- 目标市值170亿港币,目标价18.48港元,对应当前空间67%。
风险提示:
即时零售增长不及预期、合作商家拓展、消费者需求不及预期、最后一公里服务增长不及预期、骑手人力外包成本节减不及预期。