一、市场行情回顾
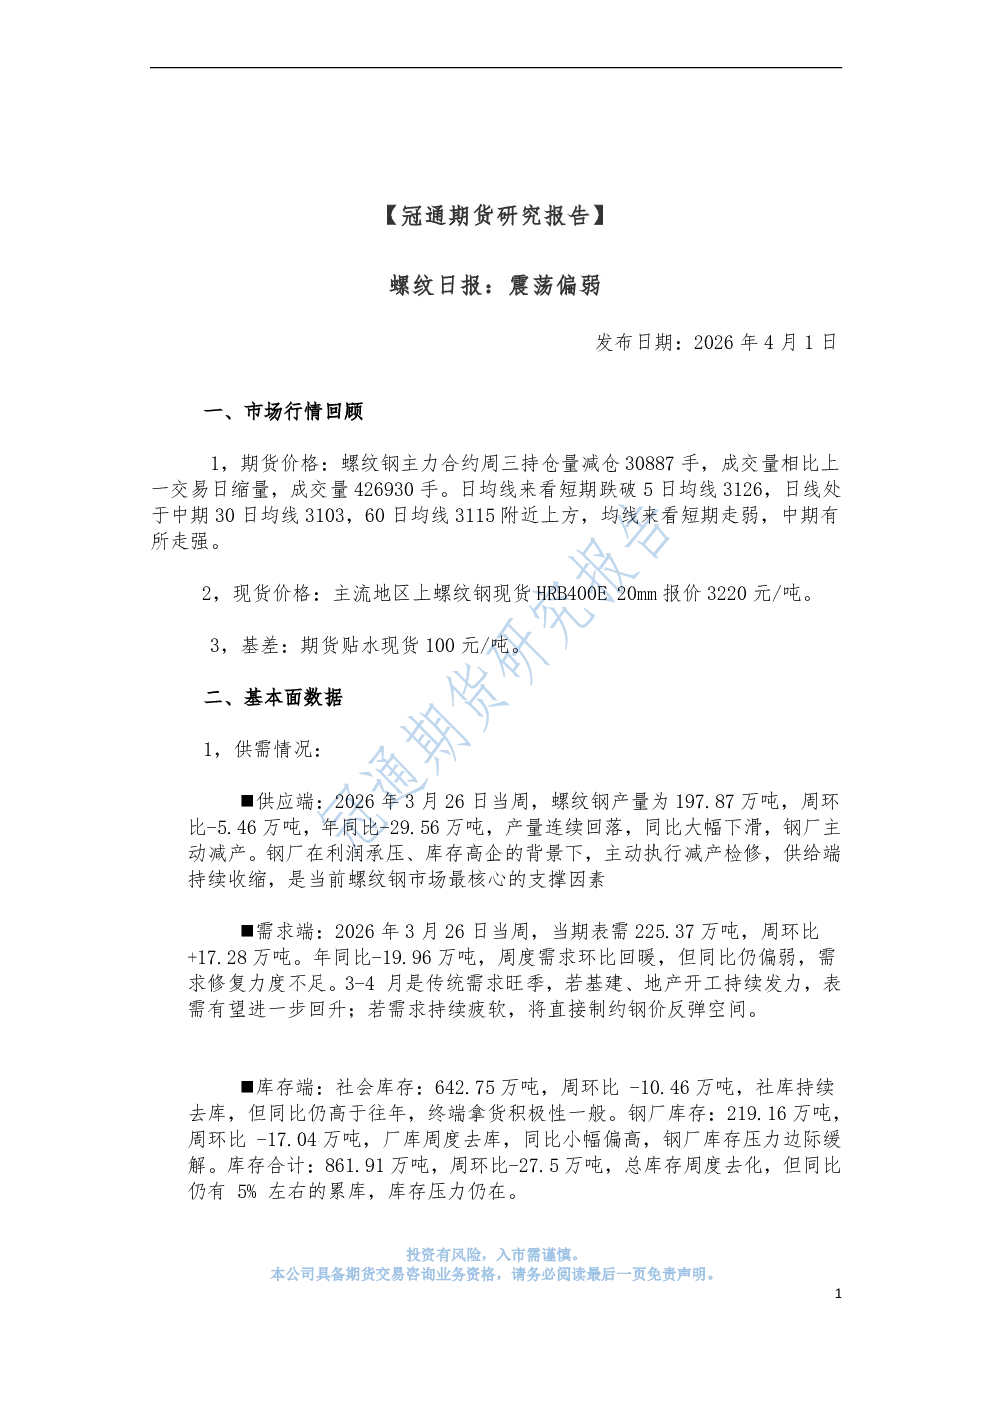
- 期货价格:螺纹钢主力合约周三持仓量减仓30887手,成交量缩量至426930手,跌破5日均线3126,但处于30日均线3103和60日均线3115上方,短期走弱,中期走强。
- 现货价格:主流地区HRB400E20mm报价3220元/吨。
- 基差:期货贴水现货100元/吨。
二、基本面数据
-
供需情况:
- 供应端:3月26日当周产量197.87万吨,环比-5.46万吨,同比-29.56万吨,钢厂主动减产,供给端持续收缩。
- 需求端:表需225.37万吨,环比+17.28万吨,同比-19.96万吨,需求环比回暖但同比偏弱,3-4月若基建、地产发力则表需回升,否则制约反弹空间。
- 库存端:社会库存642.75万吨,环比-10.46万吨,持续去库但同比仍高于往年;钢厂库存219.16万吨,环比-17.04万吨,去库但同比偏高;总库存861.91万吨,环比-27.5万吨,去化但同比累库5%,库存压力仍在。
-
成本与利润:钢价估值低位,地缘政治推高油价和航运成本支撑大宗商品。
-
宏观面:十四届全国人大四次会议提出超长期特别国债等稳增长举措,市场对基建、地产托底预期增强,情绪面阶段性支撑。
三、驱动因素分析
- 偏多因素:钢厂主动减产,供给收缩;库存持续去化,库销比改善,钢价有底部支撑。
- 偏空因素:终端需求同比偏弱,复苏不及预期;总库存同比累库,贸易商信心不足,制约反弹高度。
四、短期观点总结
中东事件降温,化工系下跌拖累螺纹主力周三震荡偏弱,预估本周完成主力合约换月,10合约下方支撑30日均线。基本面短期供给收缩、库存去化支撑反弹,但需求偏弱制约高度,短期钢价以震荡偏强为主;中期需跟踪需求复苏情况,若持续回暖则开启趋势性反弹,否则维持震荡格局。