核心观点与关键数据
利率与股价
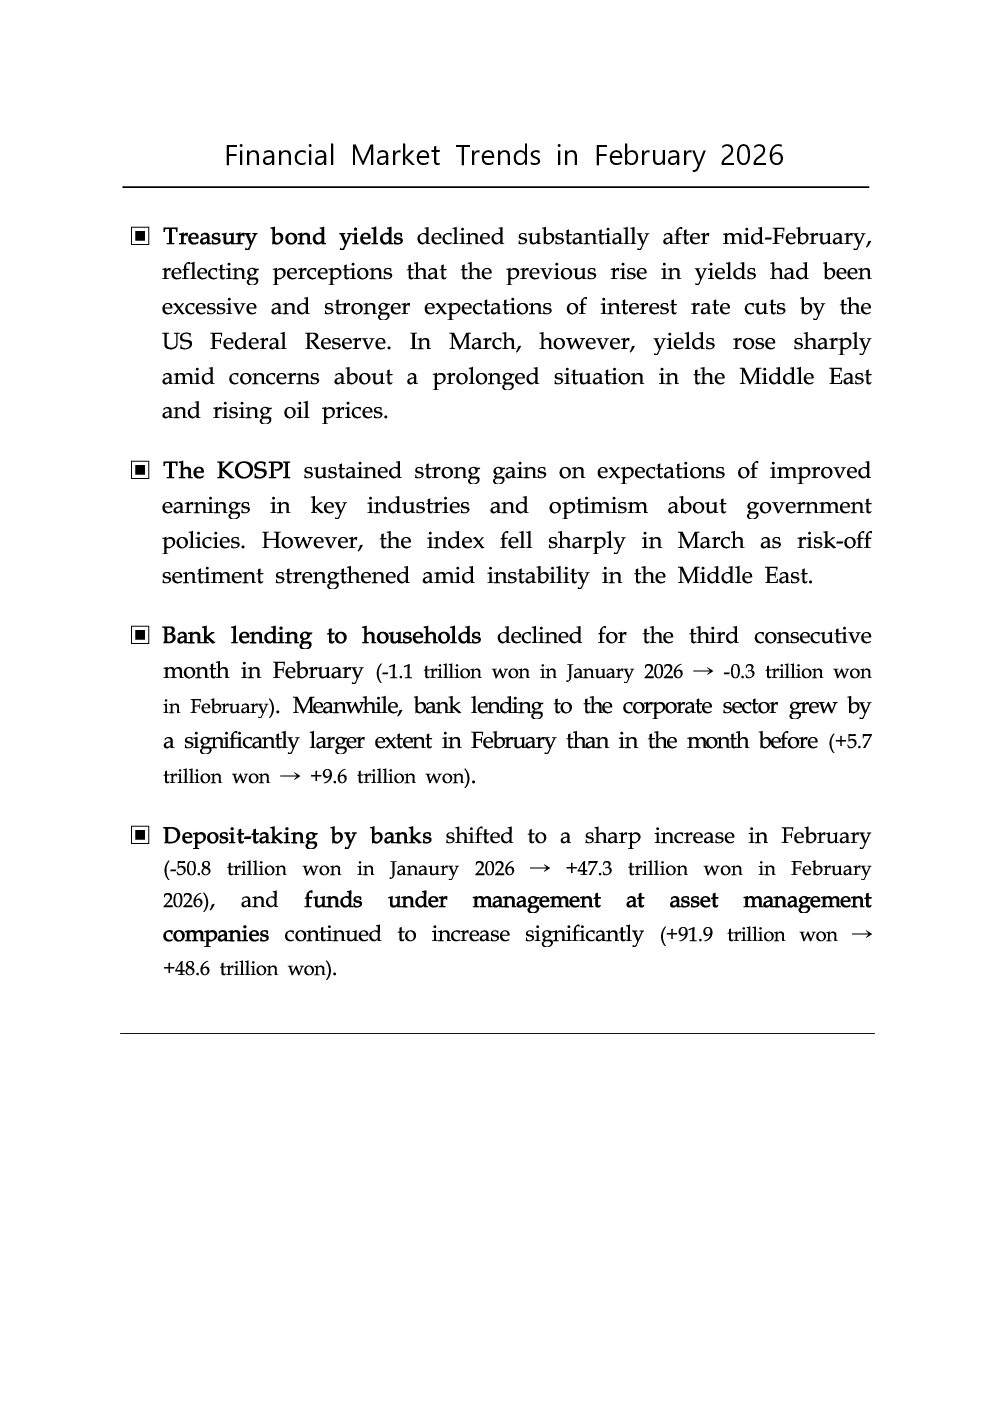
- 国债收益率:2月中旬后大幅下降,反映市场认为此前收益率上涨过度,并预期美联储将降息;3月因中东局势紧张和油价上涨而显著回升。
- 短期市场利率:3个月期利率上升,受货币政策预期变化和财政部票据发行带来的供应压力推动。
- KOSPI指数:2月因关键行业盈利预期改善和对政府政策的乐观情绪而强劲上涨,突破6000点并创年内新高;3月因中东局势不稳导致风险偏好减弱而急剧下跌。
家庭贷款
- 总体趋势:2月连续第三个月下降,但降幅放缓(1月-1.1万亿韩元,2月-0.3万亿韩元;对比2025年2月为+3.2万亿韩元)。
- 住房贷款:转为增长(1月-0.6万亿韩元,2月+0.4万亿韩元),反映年末房地产交易增加及开学季的搬家需求。
- 其他贷款:继续下降(1月-0.4万亿韩元,2月-0.7万亿韩元),部分因年终奖金流入,但受国内及海外股市投资需求限制下降幅度有限。
企业融资
- 银行贷款:2月较1月显著扩大(1月+5.7万亿韩元,2月+9.6万亿韩元;对比2025年2月为+3.5万亿韩元)。
- 大型企业贷款:大幅增长(1月+3.4万亿韩元,2月+5.2万亿韩元),反映银行扩张信贷策略及营运资金需求(含假日资金)。
- 中小企业贷款:增速更高(1月+2.3万亿韩元,2月+4.3万亿韩元),受银行扩大信贷业务、普惠金融加强及农历新年资金需求推动。
- 企业债券:净赎回显著增加(1月-2.0万亿韩元,2月-4.1万亿韩元),受利率波动发行压力及大量到期债券导致投资者需求减弱影响。
- CP和短期债券:转为净赎回(1月+10.1万亿韩元,2月-0.1万亿韩元),部分因部分公共企业偿还短期债务。
资金流动
- 银行存款:2月转为显著增加(1月-5.0万亿韩元,2月+4.7万亿韩元;对比2025年2月为+2.4万亿韩元),主要受可转让存款推动。
- 可转让存款:急剧增加(1月-4.9万亿韩元,2月+3.9万亿韩元),反映企业结算资金流入及地方政府财政资金汇入。
- 定期存款:转为增长(1月-1.0万亿韩元,2月+1.0万亿韩元),因企业闲置资金和地方政府临时运营资金流入抵消了部分家庭资金流出。
- 资产管理公司资金管理:持续显著增长(1月+9.1万亿韩元,2月+4.8万亿韩元;对比2025年2月为+3.9万亿韩元),主要受股票型基金推动。
- 股票型基金:继续大幅增长(1月+3.7万亿韩元,2月+3.4万亿韩元)。
- 其他基金:增长放缓(1月+1.6万亿韩元,2月+0.8万亿韩元)。
- 债券型基金:转为小幅下降(1月+0.4万亿韩元,2月-0.2万亿韩元)。
- 货币市场基金:流入放缓(1月+3.3万亿韩元,2月+0.5万亿韩元),主要因企业债流入减少及收益率吸引力下降。
研究结论
- 市场情绪:2月因降息预期和行业乐观情绪推动股市和资金流入,3月因中东局势导致风险偏好逆转,股市下跌但银行存款和资产管理公司资金持续流入。
- 信贷结构:家庭贷款持续降温但降幅收窄,企业贷款加速扩张,反映银行信贷策略调整和季节性需求。
- 资金流向:银行存款从净流出转为净流入,资产管理公司资金主要受股票型基金推动,显示市场对权益类资产配置的偏好。