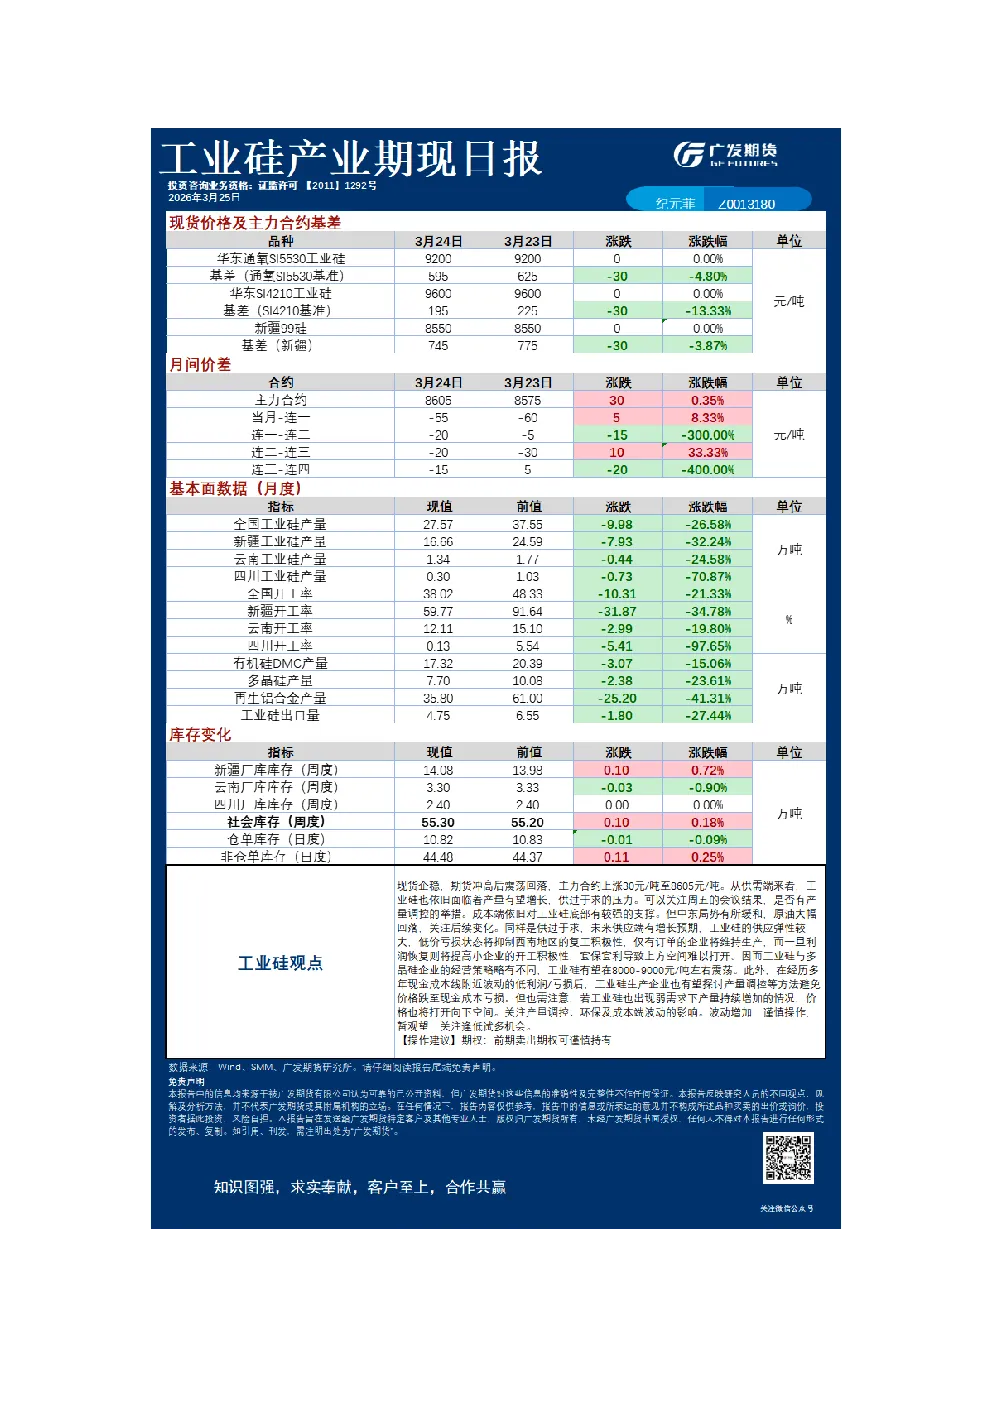
工业硅
- 市场现状:主力合约上涨30元/吨至8605元/吨,期货冲高后需震荡回落。
- 供需分析:产量有望增长,供过于求压力持续,关注周五会议是否有产量调控举措。
- 成本端:对底部有支撑,但中东局势缓和导致原油大幅回落,需关注后续变化。
- 企业策略:低价亏损抑制西南复工,订单企业维持生产,利润恢复则提高开工积极性。
- 价格预测:有望在8000-9000元/吨左右震荡,关注产量调控、环保及成本端波动影响。
- 操作建议:期权谨慎持有,关注逢低试多机会。
锌
- 矿端:进口补充,紧缺格局改善,但需关注伊朗局势变化对锌精矿供应的影响。
- 冶炼端:TC企稳,硫酸和小金属价格高涨,冶炼利润修复。
- 需求端:旺季需求回暖,加工行业开工率回升,成品库存/原料库存比值低位。
- 宏观因素:美国通胀和利率层面,美元指数高位运行压制锌价。
- 价格预测:短期承压,中长期供需基本面稳健,大幅下跌空间有限,关注TC、需求边际变化和宏观指引,主力关注22500附近支撑。
镍
铝合金
- 价格驱动:核心受废铝价格影响,原铝价格走强带动废铝成本抬升,企业挺价意愿增强。
- 市场预期:市场对衰退预期增加,原铝价格震荡回落,铝合金同步下跌。
- 供应端:节后企业复产稳步推进,但新订单支撑有限,整体恢复节奏偏缓。
- 需求端:高价抑制下游采购意愿,压铸企业传导成本困难,利润空间收窄。
- 库存:社会库存及厂内库存小幅去化,进口窗口关闭,进口亏损扩大。
- 价格预测:短期原料成本高位支撑,需求跟进偏缓且高价负反馈效应显现,预计高位震荡,主力合约参考22000-23500元/吨。
- 后续关注:需求改善情况及中东局势对原铝价格的影响。
碳酸锂
- 消息面:美国政府向伊朗提出结束冲突方案,美方正考虑推动停火。
- 上游:盐厂磷酸铁锂大幅环培,表现相对偏弱。
- 库存:环节保持去库,电芯厂和贸易商库存继续回落。
- 宏观压力:目前宏观压力仍存。
- 内容缺失。
铝