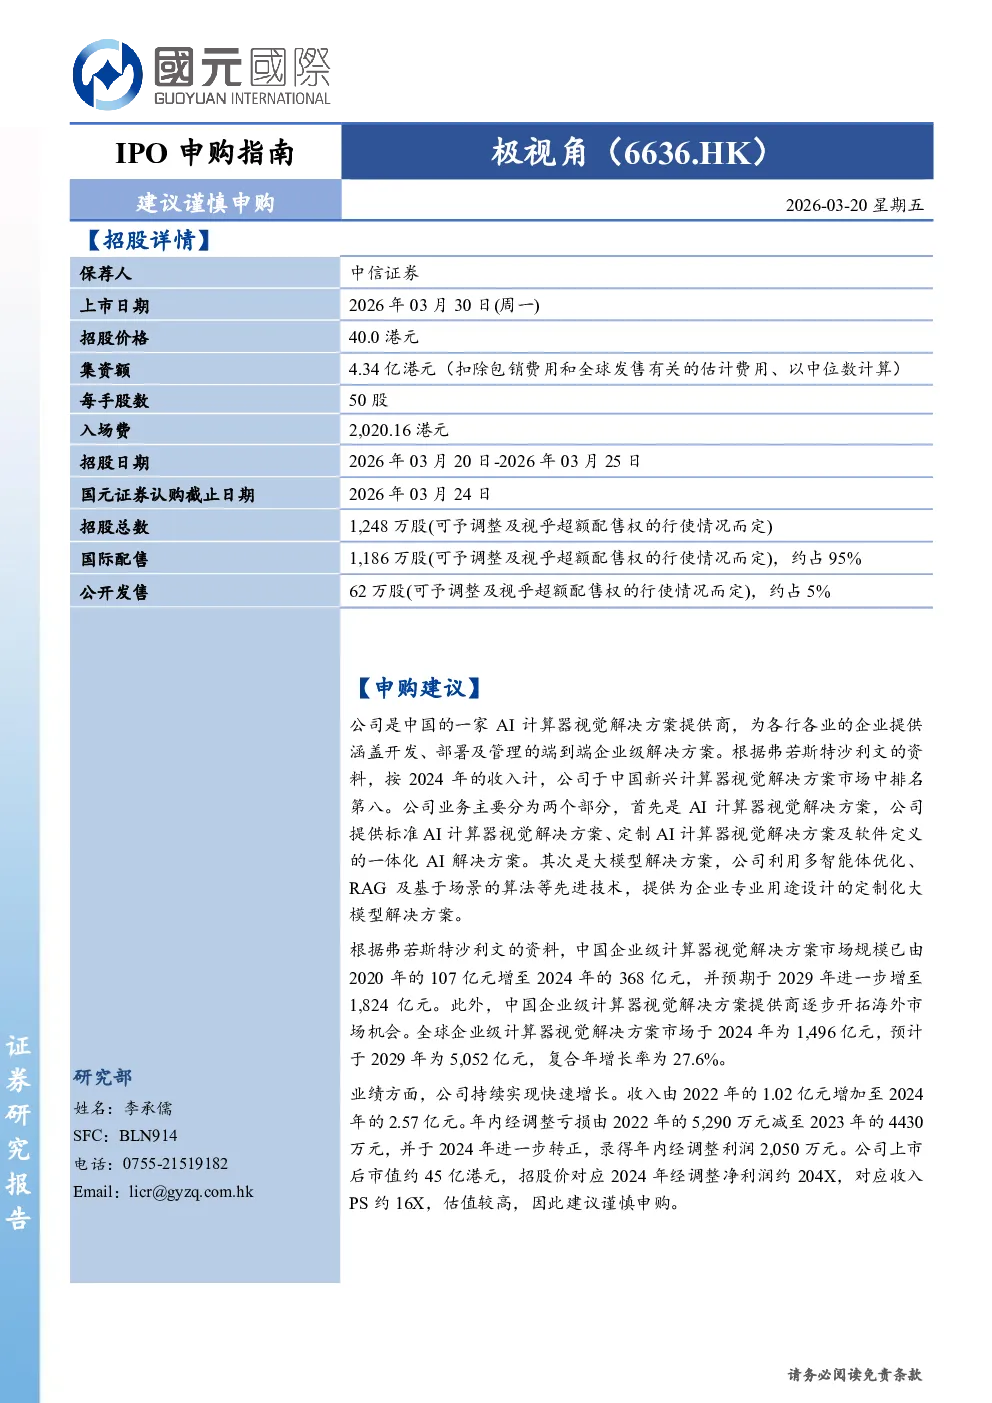
- 公司概况:极视角是中国AI计算机视觉解决方案提供商,为各行各业企业提供端到端企业级解决方案,包括标准AI计算机视觉解决方案、定制AI解决方案及软件定义一体化AI解决方案,以及利用多智能体优化、RAG等技术提供的大模型解决方案。根据弗若斯特沙利文,公司于2024年中国新兴计算机视觉解决方案市场排名第八。
- 市场分析:中国企业级计算机视觉解决方案市场规模从2020年的107亿元增长至2024年的368亿元,预计2029年达1,824亿元。全球市场2024年规模为1,496亿元,预计2029年达5,052亿元,复合年增长率27.6%。
- 业绩表现:公司收入从2022年的1.02亿元增至2024年的2.57亿元,经调整亏损从2022年的5,290万元减至2023年的4,430万元,并于2024年转正,录得经调整利润2,050万元。
- 估值与建议:上市后市值约45亿港元,招股价对应2024年经调整净利润约204倍,收入PS约16倍,估值较高,建议谨慎申购。
- 行业估值参考:对比行业相关上市公司,极视角估值相对较高,如迅策科技PE/PS显著高于市场水平,智谱AI、商汤科技等亦存在类似情况。
- 免责声明:报告信息仅供参考,不构成投资建议,投资者需独立评估风险并自主决策。