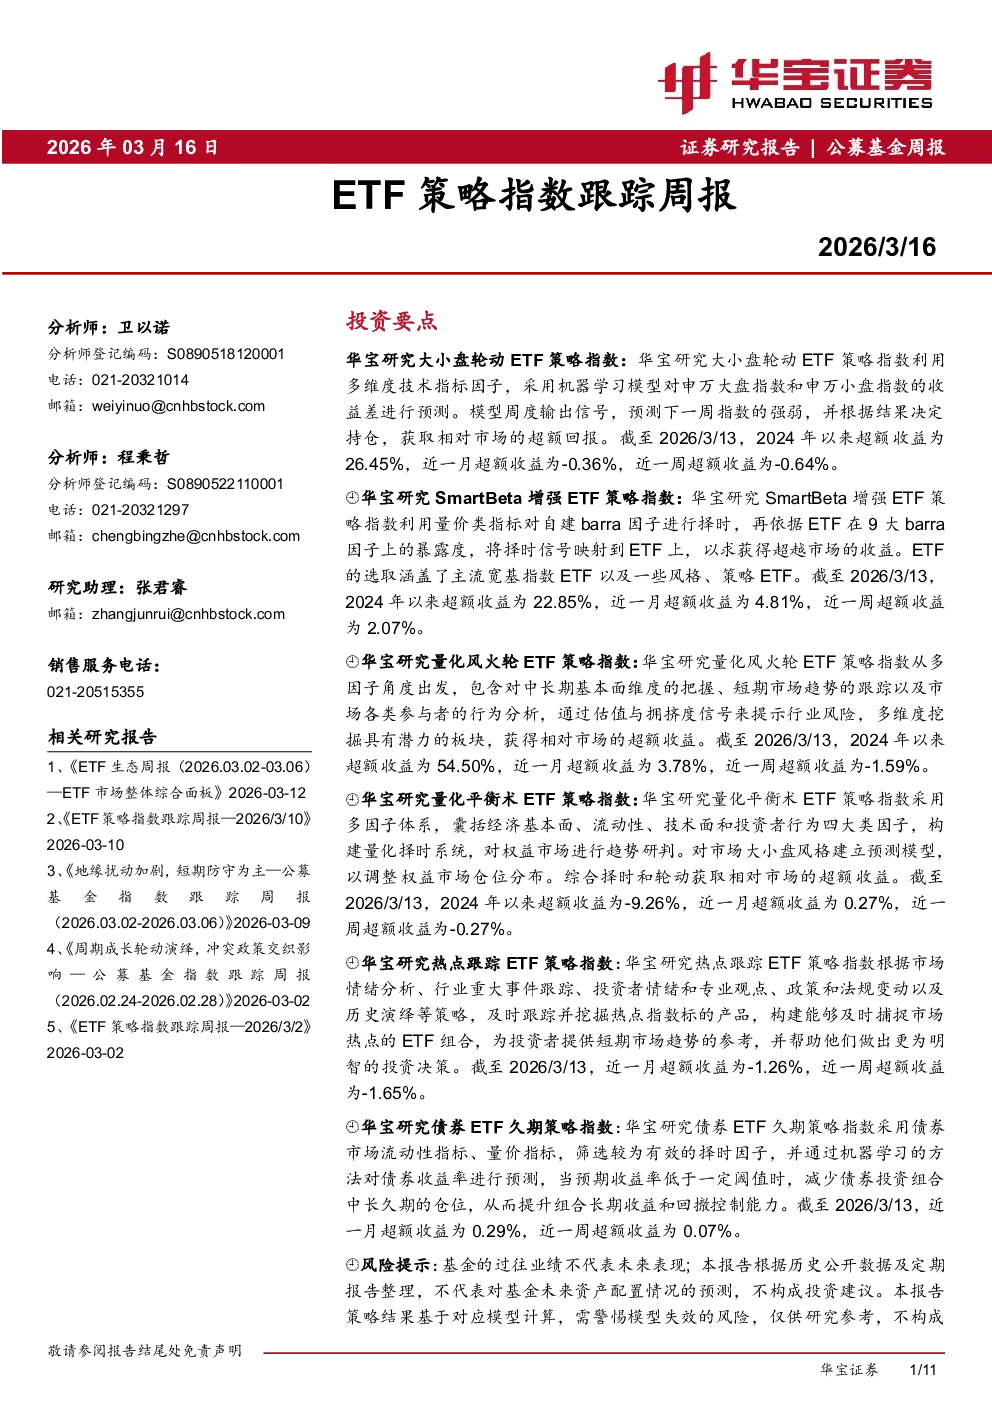
华宝研究ETF策略指数跟踪周报总结
1. 投资要点概述
- 华宝研究大小盘轮动ETF策略指数:利用多维度技术指标因子,通过机器学习模型预测申万大盘指数和申万小盘指数的收益差,周度输出信号决定持仓。截至2026/3/13,2024年以来超额收益为26.45%,近一月超额收益为-0.36%,近一周超额收益为-0.64%。
- 华宝研究SmartBeta增强ETF策略指数:利用量价类指标对自建barra因子进行择时,将择时信号映射到ETF上。涵盖主流宽基指数ETF及风格、策略ETF。截至2026/3/13,2024年以来超额收益为22.85%,近一月超额收益为4.81%,近一周超额收益为2.07%。
- 华宝研究量化风火轮ETF策略指数:从多因子角度出发,包含中长期基本面、短期市场趋势及市场参与者行为分析,通过估值与拥挤度信号提示行业风险。截至2026/3/13,2024年以来超额收益为54.50%,近一月超额收益为3.78%,近一周超额收益为-1.59%。
- 华宝研究量化平衡术ETF策略指数:采用多因子体系,涵盖经济基本面、流动性、技术面和投资者行为四大类因子,构建量化择时系统。截至2026/3/13,2024年以来超额收益为-9.26%,近一月超额收益为0.27%,近一周超额收益为-0.27%。
- 华宝研究热点跟踪ETF策略指数:根据市场情绪分析、行业重大事件、投资者情绪等策略跟踪热点指数标的产品。截至2026/3/13,近一月超额收益为-1.26%,近一周超额收益为-1.65%。
- 华宝研究债券ETF久期策略指数:采用债券市场流动性指标、量价指标,通过机器学习方法预测债券收益率,预期收益率低于阈值时减少长久期仓位。截至2026/3/13,近一月超额收益为0.29%,近一周超额收益为0.07%。
2. 研究方法与数据来源
- 研究借助ETF将量化模型或主观观点转化为可实操配置的投资策略,以周度为频率跟踪指数绩效和持仓。
- 数据来源包括Wind、华宝证券研究创新部,统计区间为2023/12/29至2026/3/13。
3. 风险提示
- 基金的过往业绩不代表未来表现;报告基于历史公开数据及定期报告整理,不代表对基金未来资产配置情况的预测,不构成投资建议。
- 模拟组合结果基于对应模型计算,需警惕模型失效的风险,仅供研究参考,不构成投资建议。
4. 分析师承诺与免责声明
- 分析师承诺以勤勉、独立、客观的态度出具报告,结论不受第三方授意或影响。
- 报告所载信息来源于已公开信息,准确性及完整性不作保证;建议、意见及推测仅反映发布当日的独立判断,不保证不会更新或变化。
- 报告信息或建议不构成证券买卖的出价或询价,也不构成对金融产品、产品发行或管理人的保证。
- 投资者应自行决策,自担投资风险。
- 报告对基金产品的研究分析不应被视为评价结果或排名打分依据,任何个人或机构不得不当引用。
5. 适当性申明
- 研究报告仅适合专业机构投资者及与我司签订咨询服务协议的普通投资者,非专业投资者及未签订协议者请勿阅读、转载。