核心观点与关键数据
业绩表现:
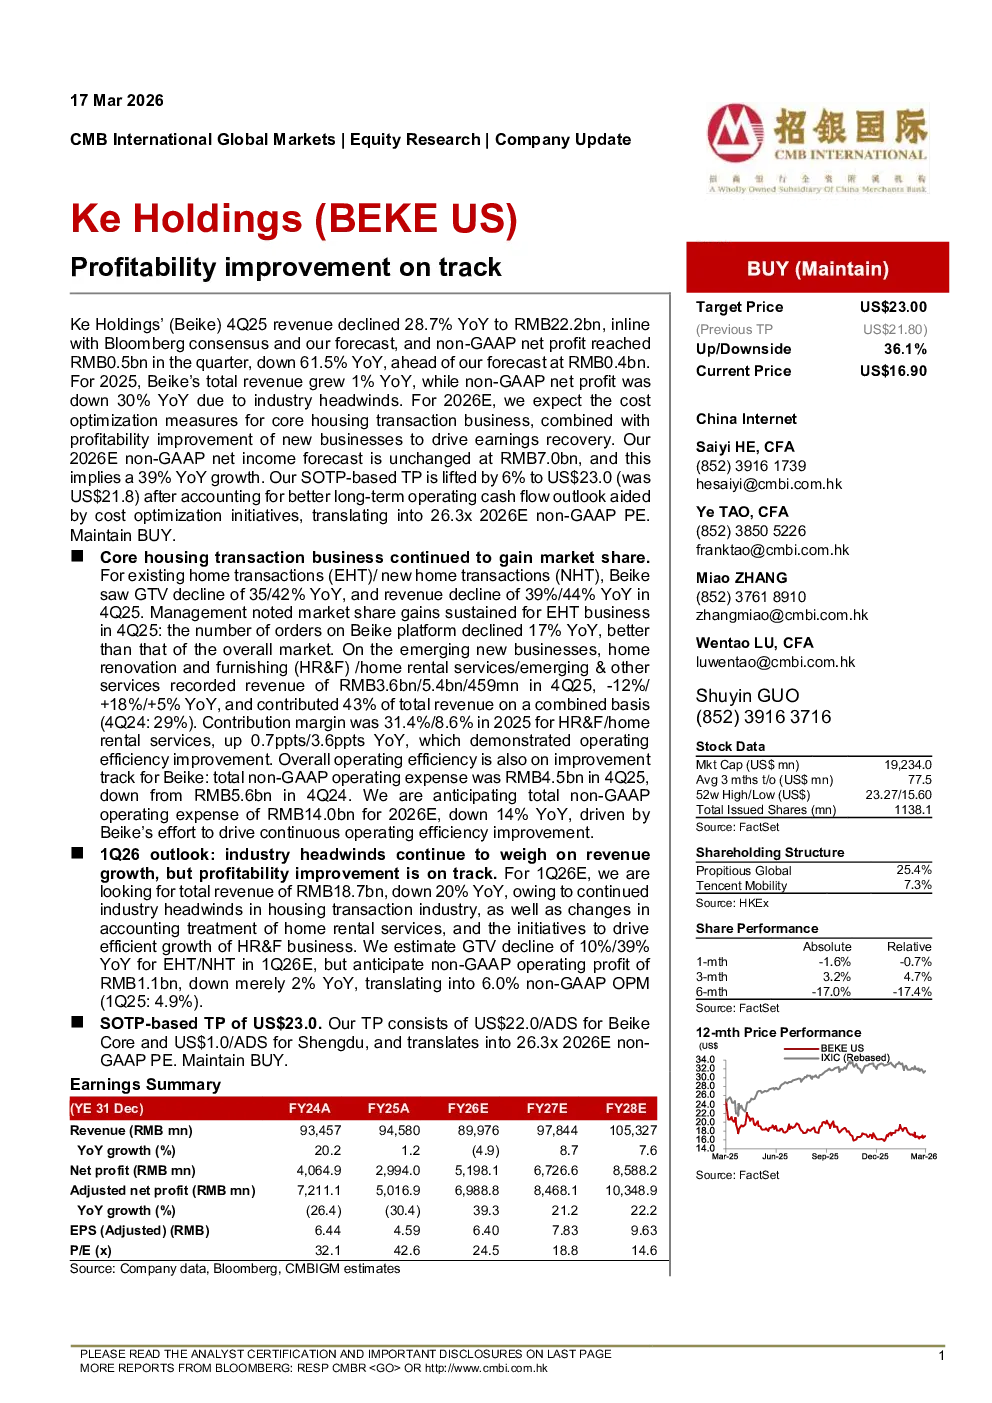
- 2025年Q4,贝壳(Beike)营收同比下降28.7%至222亿元人民币,符合市场预期;非GAAP净利润为5亿元人民币,同比下降61.5%,略超预期。2025年全年营收同比增长1%,非GAAP净利润同比下降30%,受行业压力影响。
- 核心住房交易业务持续抢占市场份额:存量房交易(EHT)和新建房交易(NHT)的GTV分别下降35%/42%,营收分别下降39%/44%。贝壳在存量房交易市场保持份额增长,平台订单量同比下降17%,优于整体市场。
- 新兴业务表现亮眼:家居装修与家具(HR&F)/房屋租赁服务/其他新兴服务营收分别为36亿元/54亿元/4.59亿元,同比分别下降12%/增长18%/增长5%,合计贡献总营收43%(2024年占比29%)。HR&F和房屋租赁服务的贡献率分别为31.4%/8.6%,同比提升0.7/3.6个百分点,显示运营效率改善。
- 整体运营效率提升:2025年Q4非GAAP运营费用为45亿元,同比下降20%;预计2026年非GAAP运营费用为140亿元,同比下降14%,推动持续运营效率提升。
未来展望:
- 预计2026年非GAAP净利润为70亿元,同比增长39%,主要得益于核心住房交易业务的成本优化措施及新兴业务盈利能力提升。
- 2026年目标价上调至23美元(ADS),基于更优的长期经营现金流预期,对应26.3倍2026年非GAAP市盈率。
行业视角:
- 2026年新房/二手房销售预测:新房销售同比下降6%至7.1万亿元(量降5%,价降1%);二手房销售下降11%至6.5万亿元(量增5%,价降14%)。
- 当前市场挑战:需求受收入不确定性、价格下跌担忧及预售房交付风险影响;供应端高库存(截至2月底438万平方米)及开发商谨慎情绪导致REI持续收窄。
短期展望:
- 预计2026年Q1营收187亿元,同比下降20%,受行业压力、租赁服务会计处理变更及HR&F业务效率提升计划影响。
- 预计Q1非GAAP运营利润1.1亿元,同比下降2%,对应6.0%非GAAP运营利润率(2025年Q1为4.9%)。
研究结论
维持贝壳“买入”评级,目标价23美元。贝壳核心业务市场份额稳定,新兴业务贡献度提升,成本优化措施将推动盈利能力改善。尽管行业短期承压,但公司长期经营现金流预期改善,支撑估值提升。预计2026年非GAAP净利润将实现39%增长,符合26.3倍市盈率目标。