黑色建材组
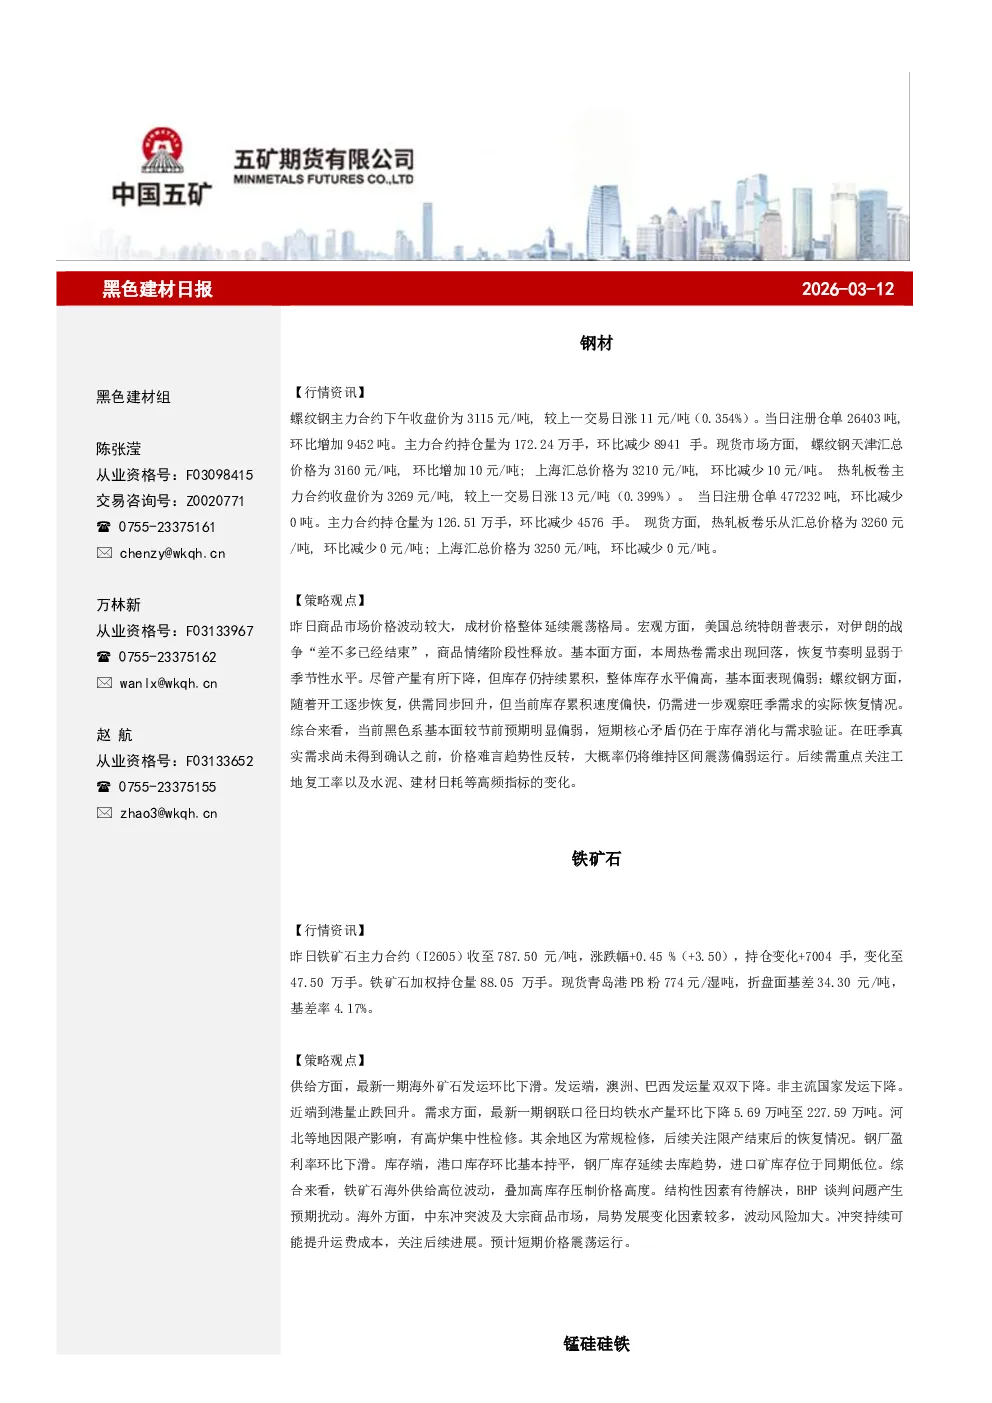
螺纹钢:主力合约收盘价3115元/吨,涨11元/吨(0.354%),注册仓单增加9452吨,持仓量减少8941手。现货天津价格3160元/吨,上海价格3210元/吨。基本面显示库存累积速度偏快,需求恢复弱于季节性,价格维持区间震荡偏弱运行,关注工地复工率及高频指标变化。
热轧板卷:主力合约收盘价3269元/吨,涨13元/吨(0.399%),注册仓单减少0吨,持仓量减少4576手。现货乐从价格3260元/吨,上海价格3250元/吨。需求回落,库存偏高,价格维持区间震荡,关注后续限产恢复情况。
铁矿石
行情资讯:主力合约收至787.50元/吨,涨0.45%(+3.50),持仓量增加7004手至47.50万手。现货青岛港PB粉774元/湿吨,基差34.30元/吨,基差率4.17%。
策略观点:海外供给高位波动,高库存压制价格,BHP谈判预期扰动。中东冲突加剧波动风险,预计短期价格震荡运行。
铁合金
锰硅:主力合约收涨0.46%,收盘报6116元/吨。现货天津6517锰硅报价5950元/吨,升水盘面24元/吨。技术形态多头,短期触及6400元/吨压力后回落,关注6200元/吨及6450元/吨压力。
策略观点:美伊局势带动商品情绪,资金多头带动下短期或反弹。基本面锰硅供需宽松,库存高企,但价格已反映这些因素,关注锰矿成本及“双碳”政策影响。
硅铁:主力合约收涨0.14%,收盘报5884元/吨。现货天津72#硅铁报价6150元/吨,升水盘面266元/吨。技术形态多头,关注6100元/吨及6200元/吨压力。
策略观点:基本面良好,供给低库存,需求稳定。主导行情矛盾在于市场情绪及成本推升问题,关注锰矿成本及“双碳”政策。
焦煤焦炭
行情资讯:焦煤主力合约涨2.05%,收盘报1144.5元/吨。现货山西低硫主焦报价1455.2元/吨,升水盘面118元/吨;山西中硫主焦报1260元/吨,升水盘面98.5元/吨。焦炭主力合约涨2.23%,收盘报1718.0元/吨。现货日照港准一级湿熄焦报价1470元/吨,升水盘面7.5元/吨。
技术形态:焦煤盘面价格获支撑,短期震荡;焦炭价格获支撑,进入震荡阶段。
策略观点:美伊局势及“两会”影响下价格反弹,下游主动去库,上游库存累积,短期内制约需求。关注煤矿复产及蒙煤通关情况,中长期对焦煤价格保持乐观,但更偏向6-10月间。
工业硅、多晶硅
工业硅:主力合约收盘价报8620元/吨,涨跌幅-0.06%。现货华东不通氧553#报价9200元/吨,主力合约基差580元/吨。
策略观点:3月供应端环比回升,需求侧或双增,但平衡表改善有限,高库存去化难。价格下行考验西北小厂承受能力,关注成本端支撑。
多晶硅:主力合约收盘价报42590元/吨,涨跌幅+0.33%。现货SMM口径N型颗粒硅平均价44元/千克,环比持平。
策略观点:3月西北部分基地复产,排产环比上行,供需双增,但库存去化有限。下游价格低迷,博弈加剧,现货价格松动,关注新单成交情况及中东冲突影响。
玻璃纯碱
玻璃:主力合约收1112元/吨,涨3.35%。华北大板报价1070元,华中报价1090元。库存环比+4.77%。
策略观点:深加工企业恢复,市场需求略有好转,厂商上调报价,但经销商拿货意愿不强。政策方面延续对地产调控基调,关注增量政策落地。主力合约参考区间1040-1160元/吨。
纯碱:主力合约收1255元/吨,涨1.62%。沙河重碱报价1215元。库存环比+4.77%。
策略观点:市场观望情绪浓,下游逐步复工但采购需求缓释,厂库累库。成本端受中东局势影响走强,本轮上涨主要受成本驱动,需求侧未实质性改善。预计价格随煤化工板块波动,关注中东局势演变。