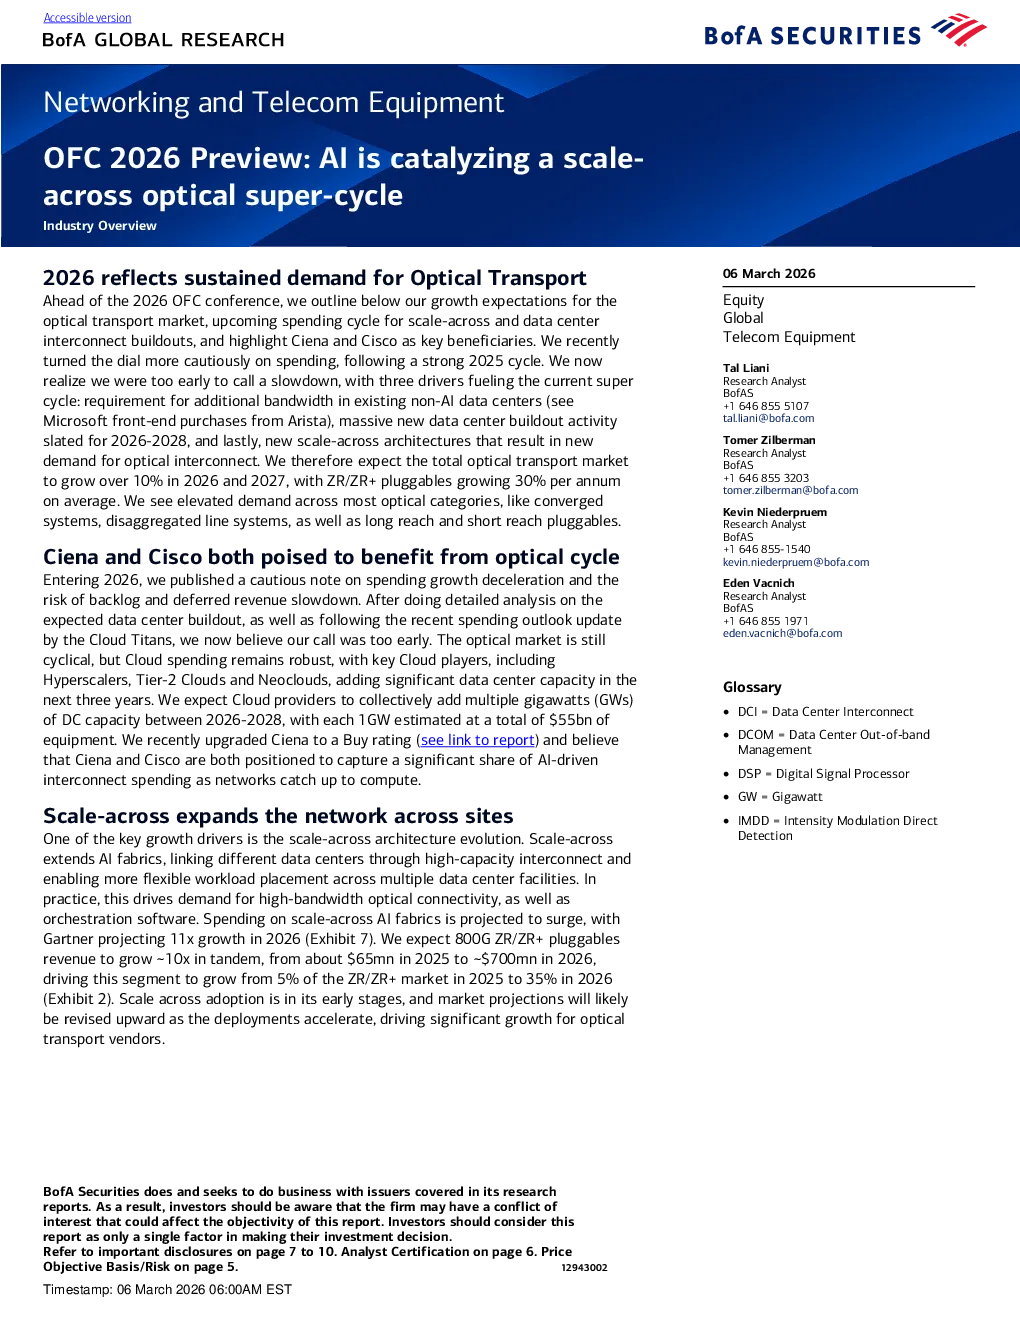
核心观点
- 光传输市场增长预期: 预计2026年和2027年光传输市场将增长超过10%,ZR/ZR+ 插拔式模块将以年均30%的速度增长。大多数光传输类别需求都将提升,包括融合系统、解耦合线系统以及长距离和短距离插拔式模块。
- 数据中心建设驱动: 云服务提供商将在未来三年内显著增加数据中心容量,预计2026年至2028年将新增多个吉瓦(GW)的数据中心容量,每个1GW数据中心的总设备价值约为550亿美元。
- Scale-across 架构: Scale-across 架构通过高容量互连连接不同数据中心,实现跨多个数据中心设施的更灵活的工作负载部署,推动对高带宽光连接和编排软件的需求。预计2026年Scale-across AI织物支出将激增,Gartner预测2026年将增长11倍。
- 插拔式模块: 插拔式模块代表了向解耦合光网络的结构性转变。云客户选择分别购买线系统(处理聚合、优先级和其他管理任务)而不是单独的光解决方案或收发器。ZR/ZR+ 模块直接插入路由器和交换机,具有各种距离能力。ZR光学器件针对短距离(最长约120公里),而ZR+将范围扩展到城域和长途线路,通常超过1000公里,并具有长距离传输和调制技术。
- 400G 市场趋势: 2025年标志着光插拔式模块的拐点,400G ZR在超大规模部署中占据主导地位,市场正在向2025年下半年推出的800G ZR和ZR+迁移。Dell’Oro估计,ZR和ZR+光学器件现在代表了大部分相干插拔式模块销售,预计800G将在2026年占ZR/ZR+光学器件的35%。
- 800G 市场趋势: 2026年的主题是800G插拔式模块的加速,由AI基础设施和分布式训练集群对容量的更高需求驱动。Dell’Oro预测,800G ZR/ZR+插拔式模块收入在2025年至2030年期间将以83%的复合年增长率增长,使其成为光网络中增长最快的细分市场之一。预计到2026年,800G ZR+模块将覆盖北美约80%的光纤路由,非常适合Scale-across部署。
关键数据
- 光传输市场增长率: 2026年和2027年增长超过10%。
- ZR/ZR+ 插拔式模块增长率: 年均增长30%。
- 数据中心容量增长: 2026年至2028年将新增多个吉瓦(GW)的数据中心容量。
- 数据中心设备价值: 每个1GW数据中心的总设备价值约为550亿美元。
- Scale-across AI织物支出增长率: Gartner预测2026年将增长11倍。
- 800G ZR/ZR+ 插拔式模块收入增长率: 2025年至2030年期间以83%的复合年增长率增长。
研究结论
- Ciena: 维持“买入”评级,基于2027年预期44倍的市盈率,其股价目标价为355美元。Ciena在光传输市场占据主导地位,并通过WaveLogic 5 Nano和WaveLogic 6 Nano平台在Scale-across部署和800G需求中占据领先地位。
- Cisco: 维持“买入”评级,基于2027年预期21倍的EV/FCF,其股价目标价为95美元。Cisco在400G ZR插拔式模块周期中表现良好,并推出了其800G插拔式解决方案,预计将继续成为市场领导者之一。
风险提示
- Ciena: 载体对光基础设施支出的持续疲软、新产品和800G产品推广不及预期、以及来自最接近的竞争对手的更多竞争,以及毛利率和运营利润率扩张不及当前嵌入的观点和共识预期。
- Cisco: 支出环境恶化、公共支出增长乏力、来自定价和竞争压力的毛利率下降风险、对高利润交换和路由部分产生不利影响的技术变革、无法通过有机创新和收购在其核心和新增长领域推动技术创新,以及导致服务和其他关键领域收入压力的客户行为变化。