证券行业迎来ROE与估值双击新周期
政策面导向明确,多维发力护航券商发展与市场稳进
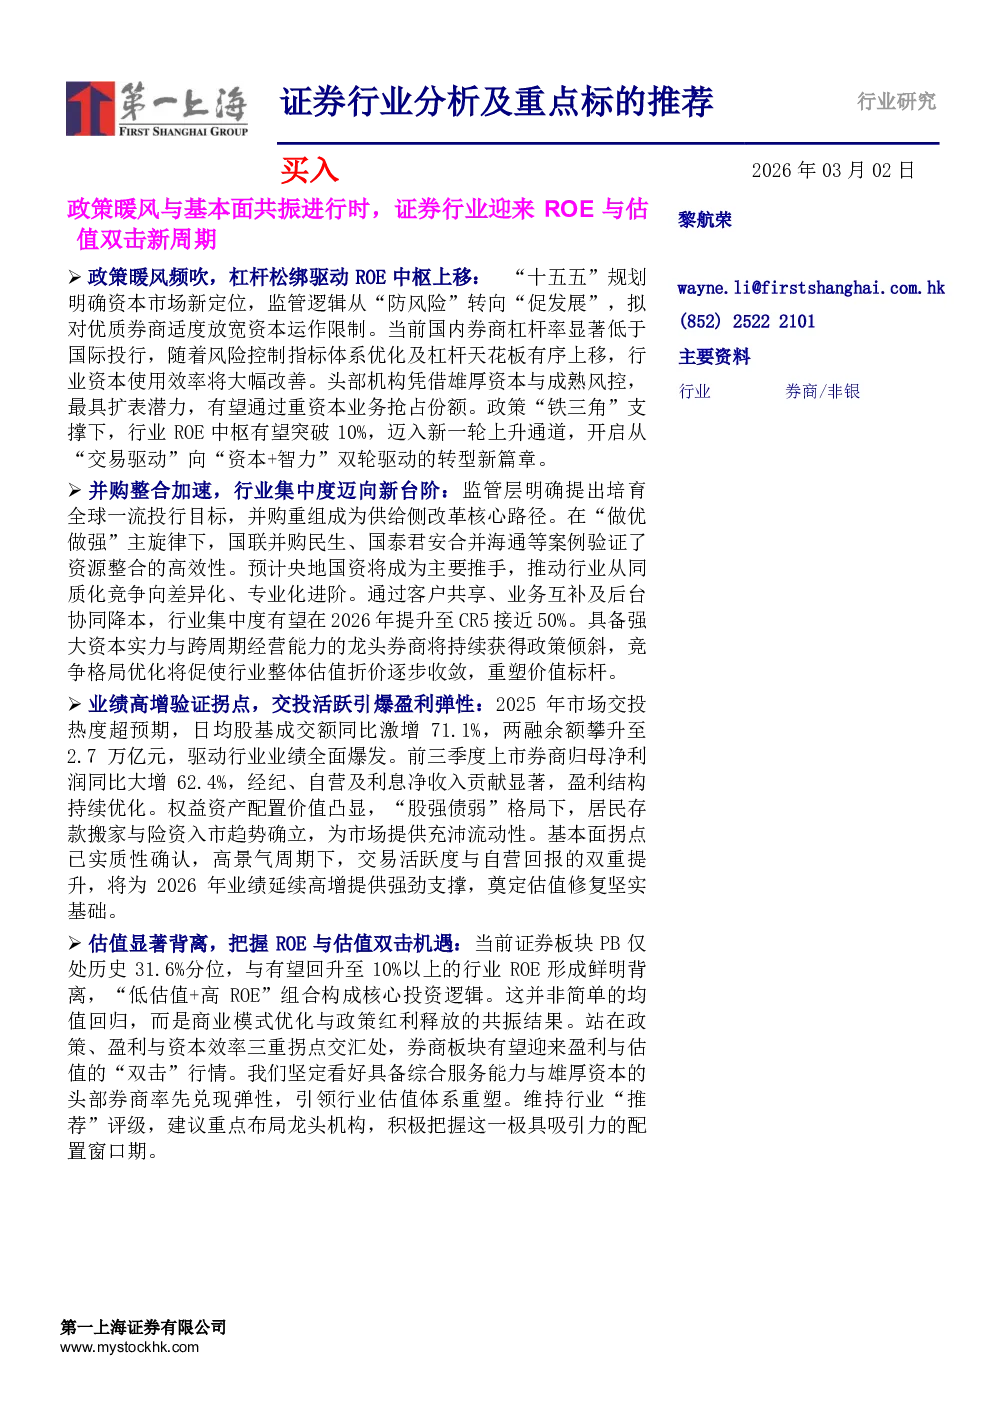
“十五五”规划明确资本市场新定位,监管逻辑从“防风险”转向“促发展”,拟对优质券商适度放宽资本运作限制。当前国内券商杠杆率显著低于国际投行,随着风险控制指标体系优化及杠杆天花板有序上移,行业资本使用效率将大幅改善。头部机构凭借雄厚资本与成熟风控,最具扩表潜力,有望通过重资本业务抢占份额。政策“铁三角”(“十五五”规划、监管逻辑转变、打造一流投行目标)支撑下,行业ROE中枢有望突破10%,迈入新一轮上升通道,开启从“交易驱动”向“资本+智力”双轮驱动的转型新篇章。
并购整合加速,行业集中度迈向新台阶
监管层明确提出培育全球一流投行目标,并购重组成为供给侧改革核心路径。在“做优做强”主旋律下,国联并购民生、国泰君安合并海通等案例验证了资源整合的高效性。预计央地国资将成为主要推手,推动行业从同质化竞争向差异化、专业化进阶。通过客户共享、业务互补及后台协同降本,行业集中度有望在2026年提升至CR5接近50%。具备强大资本实力与跨周期经营能力的龙头券商将持续获得政策倾斜,竞争格局优化将促使行业整体估值折价逐步收敛,重塑价值标杆。
业绩高增验证拐点,交投活跃引爆盈利弹性
2025年市场交投热度超预期,日均股基成交额同比激增71.1%,两融余额攀升至2.7万亿元,驱动行业业绩全面爆发。前三季度上市券商归母净利润同比大增62.4%,经纪、自营及利息净收入贡献显著,盈利结构持续优化。权益资产配置价值凸显,“股强债弱”格局下,居民存款搬家与险资入市趋势确立,为市场提供充沛流动性。基本面拐点已实质性确认,高景气周期下,交易活跃度与自营回报的双重提升,将为2026年业绩延续高增提供强劲支撑,奠定估值修复坚实基础。
估值显著背离,把握ROE与估值双击机遇
当前证券板块PB仅处历史31.6%分位,与有望回升至10%以上的行业ROE形成鲜明背离,“低估值+高ROE”组合构成核心投资逻辑。这并非简单的均值回归,而是商业模式优化与政策红利释放的共振结果。站在政策、盈利与资本效率三重拐点交汇处,券商板块有望迎来盈利与估值的“双击”行情。我们坚定看好具备综合服务能力与雄厚资本的头部券商率先兑现弹性,引领行业估值体系重塑。维持行业“推荐”评级,建议重点布局龙头机构,积极把握这一极具吸引力的配置窗口期。
中信证券:资本为基、生态为翼,全球协同驱动长期价值跃升
中信证券作为首家总资产破万亿的券商,凭借绝对领先的资本实力与“规模—业务—全球”的立体竞争优势,在行业马太效应中持续领跑。公司深耕央企基因,通过“逆周期并购+顺周期融资”的双轮驱动战略,精准把握市场节奏,不仅夯实了净资本护城河,更构建起穿越周期的业绩韧性,确立了难以复制的行业龙头地位。公司已形成“6家核心子公司+全球布局”的立体架构,各业务板块协同效应显著。投行业务受益于注册制红利,股债承销规模稳居行业首位,跨境服务能力突出;财富管理转型纵深推进,客户资产规模超12万亿元,经纪业务结构优化增强韧性;资管板块双平台发力,公募与私募规模均居行业前列;自营业务坚持“去方向化”与客需驱动,衍生品创新有效平滑市场波动。公司确立以香港、新加坡为双枢纽的国际化战略,服务网络覆盖全球30多个国家,跨境协同效应日益凸显。2025年公司业绩再创新高,全年实现营业收入748.3亿元(同比+28.75%),归母净利润300.5亿元(同比+38.46%),连续十九年蝉联行业第一。尽管面临短期股东减持扰动,但公司股权结构稳定,治理机制完善,核心管理层经验丰富且利益绑定深入,长期价值根基坚实。维持行业“推荐”评级,建议重点布局龙头机构,积极把握这一极具吸引力的配置窗口期。
华泰证券:科技重塑估值底座,资本引擎驱动国际化新篇
华泰证券依托江苏省国信集团的雄厚国资背景与“产融结合”生态,构建起独特的资源协同壁垒。2025年前三季度,公司核心主业迎来爆发式修复,剔除一次性收益干扰后,扣非净利润同比激增超100%,Q3单季更是大幅增长389%。财富管理板块充分兑现市场活跃度红利,经纪业务收入飙升66.1%,两融余额市占率稳固;投行业务困境反转,股权承销规模同比翻倍,债券承销稳居行业前列;自营投资质量显著提升,直投与联营双轮驱动平滑波动。利息净收入在杠杆效应释放下大增151%,多因子共振驱动业绩高质量增长。公司科技战略从“数字化赋能”迈向“AI智能体”新阶段,正式推出行业首款AI原生交易智能体“AI涨乐”,重构客户服务交互逻辑,显著降低专业服务门槛并提升用户粘性。机构端打造“行知”、“融券通”及“大象平台”等数字化生态,实现研究、交易与风控的全链条闭环。公司拟发行100亿港元零息可转债,标志着国际化战略从“内生积累”转向“资本驱动”的关键转折,为海外高回报的重资本业务注入充足“弹药”。维持行业“推荐”评级,建议积极布局该具备双重弹性的核心资产。
中金公司:并购重组开启新篇章,核心业务复苏驱动向国际一流投行迈进
中金公司作为首家中外合资投行,凭借中央汇金40%持股的“国家队”背景,拥有无可比拟的信用背书与资源协同优势。2025年底,公司披露换股吸收合并东兴证券、信达证券预案,标志着外延式扩张迈出关键一步。此次整合不仅将直接补充约560亿元净资产,突破资本金瓶颈,更通过网点互补与业务协同,填补区域空白并强化特殊资产处置能力。合并后新实体总资产将破万亿,跃居行业第四,有望复制当年合并中投证券的成功经验,打造具备全球竞争力的航母级投行,重塑行业竞争格局。2025年前三季度,公司营收与归母净利润同比分别大增54.4%和129.8%,呈现“轻重资本双轮驱动”的高增长态势。公司长期坚持“高杠杆×高周转”的运营范式,凭借领先评级以低成本获取资金,高效配置于高回报资本中介业务,驱动ROE显著优于行业平均。公司全球化布局是其核心差异化优势,分支机构遍布全球多个主要金融中心,无缝对接跨境资本流动。当前公司正加速从“规模扩张”向“质量引领”转型,聚焦衍生品交易与创新业务升级。维持行业“推荐”评级,鉴于其核心业务强劲复苏及稀缺的国际化龙头价值,给予目标价25.81港元,首次覆盖给予“买入”评级。
国泰海通:券业新巨头启航,并购协同走向兑现
国泰海通作为“A+H”最大合并案例,于2025年4月正式启航,总资产突破2.01万亿元,稳居行业榜首。合并后公司迅速释放“1+1>2”协同效应,2025年全年扣非净利润同比激增69%-73%,增长质量优异且纯粹。尽管四季度因并表计提一次性减值造成扰动,但核心业务内生增长强劲,有力证伪了市场关于“整合阵痛期漫长”的担忧。上海国资控股背景确保了战略稳健,多元股权结构优化治理,新实体正以超预期速度完成从物理整合到化学融合的跨越,确立行业新旗舰地位。公司四大核心板块呈现爆发式增长:经纪与财富管理依托近4,000万客户基数及数字化赋能,两融余额市占率超10%稳居第一,金融产品保有量突破4,500亿元;投行业务在IPO收紧背景下逆势突围,股权承销规模行业第二,跨境再融资及离岸债承销均居首位;自营投资坚定转型非方向性策略,做市与衍生品业务成为平滑波动的“压舱石”;资产管理通过“一参两控”构建顶级公募矩阵,管理规模跃居行业次席。公司战略视野已从国内份额叠加转向全球资源配置,致力于成为连接中国实体与全球资本的核心枢纽。为实现ROE中枢上移,公司将实施三大举措:一是利用充裕净资本缓冲,在差异化监管下适度提升权益乘数,激进扩表重资本业务;二是通过数字化打通中后台,凭借航母级体量压低负债成本,释放信用溢价;三是大力发展财富管理与高端投行等轻资本业务,优化收入结构以提升单位资本回报率。维持行业“推荐”评级,建议积极把握当前低估值窗口,布局这一具备“业绩+估值”双重弹性的核心资产。